
Expertise immobilière pour une garantie bancaire : la valeur de votre bien d’entreprise
Chapo - Expertise pour une garantie bancaire - ProtorMundi
Une expertise immobilière pour une garantie bancaire est le rapport qui établit la valeur d’un bien d’entreprise offert en garantie d’un prêt. Elle concerne un local commercial, un entrepôt, un terrain professionnel ou les murs détenus par une SCI. Le rapport donne à la banque une valeur vénale datée et motivée, et les éléments qui lui permettent de fixer sa propre valeur prudente. L’expert établit la valeur ; la banque décide seule du montant qu’elle prête. ProtorMundi présente la démarche et transmet votre demande à un Partenaire expert.
Points clés à retenir
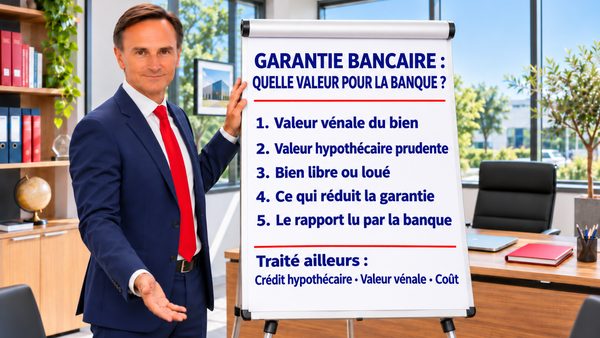
Cinq repères sont à retenir sur l’expertise d’un bien d’entreprise offert en garantie d’un prêt.
- L’expert établit la valeur vénale du bien à une date donnée.
- La banque en déduit une valeur hypothécaire prudente, durable sur la vie du prêt.
- Un bien libre ou loué ne se valorise pas de la même façon : le bail et le loyer comptent.
- L’état, l’urbanisme, la pollution ou un bien trop spécifique réduisent la garantie.
- Le rapport lu par la banque doit être indépendant, daté et étayé de références.
Pourquoi la banque demande-t-elle une expertise ?
L’expertise est demandée parce que le bien offert en garantie doit pouvoir couvrir le prêt si l’emprunteur ne rembourse plus. Elle a besoin d’une valeur établie par un professionnel indépendant, et non du prix d’achat ou d’une estimation du propriétaire. C’est l’un des cas d’usage de l’expertise immobilière pour un actif professionnel.
La demande intervient lors de l’achat de murs, d’un refinancement ou d’un emprunt adossé à un bien déjà détenu, comme un prêt hypothécaire de trésorerie. Pour un local commercial, un entrepôt ou un terrain, la valeur dépend du bail, de l’usage autorisé et du marché local : un chiffre approximatif expose la banque, et l’emprunteur à un financement réduit.
L’expert établit la valeur, la banque décide de sa garantie. Le montant prêté, la quotité et les conditions du crédit restent la décision de la banque. ProtorMundi n’accorde aucun crédit et ne donne aucun avis sur l’octroi d’un prêt.
Quelle valeur l’expert établit-il ?
La valeur établie par l’expert est la valeur vénale du bien à une date donnée. Il fournit aussi à la banque les éléments qui lui servent à fixer sa propre valeur prudente.
La valeur vénale, base de la garantie
La valeur vénale est le prix auquel le bien pourrait se vendre, dans des conditions normales de marché, à la date de l’expertise. L’expert la fonde sur la méthode par comparaison avec des ventes de biens similaires et, pour un bien loué, sur la capitalisation du revenu qu’il produit. C’est le chiffre central du rapport.
La valeur hypothécaire prudente, fixée par la banque
La valeur hypothécaire est une valeur prudente, que la banque estime durable sur toute la vie du prêt ; elle est en général inférieure à la valeur vénale. L’expert ne la fixe pas à la place de la banque : il documente ce qui la conditionne, comme la liquidité du bien, la solidité du revenu ou les risques identifiés. La façon dont la banque retient une valeur et l’articule avec l’hypothèque est présentée sur la page crédit hypothécaire d’entreprise.
Bien libre ou loué : que mesure l’expert ?
Pour un bien loué, l’enjeu est l’effet du bail sur la valeur ; pour un bien libre, c’est la facilité à le relouer ou à le revendre.
- Le bail : durée restante, échéances de sortie, clauses de charges et de travaux.
- Le loyer : niveau comparé au marché ; un loyer surévalué peut ne pas durer.
- Le locataire : activité, ancienneté dans les lieux, régularité des paiements.
- Le bien libre : délai probable de relocation ou de revente, travaux nécessaires.
Exemple (hypothétique) : deux entrepôts identiques de 3 000 m², l’un loué neuf ans à un logisticien au loyer du marché, l’autre libre depuis un an. Le premier offre un revenu sécurisé ; le second exige un délai de relocation que l’expert intègre à la valeur.
Qu’est-ce qui réduit la garantie ?
Ce qui réduit la garantie, ce sont les éléments qui rendraient la revente du bien plus longue ou plus incertaine. Il s’agit du mauvais état, d’un usage limité par l’urbanisme, d’une pollution, d’un bien trop spécifique ou d’un emplacement peu recherché. L’expert les identifie et en mesure l’effet sur la valeur.
| Facteur | Effet sur la valeur | Ce que l’expert vérifie |
|---|---|---|
| État et conformité | Travaux à prévoir, revente ralentie | Visite, toiture, structure, sécurité incendie, diagnostics |
| Urbanisme | Usage limité, extension impossible | Zonage du PLU, autorisations obtenues, servitudes |
| Pollution et installation classée | Coût de dépollution, acheteurs moins nombreux | Activités passées et présentes, situation au titre des ICPE |
| Bien spécifique | Peu d’utilisateurs possibles, revente longue | Possibilité de reconversion, nombre d’acquéreurs potentiels |
| Emplacement et marché | Demande faible, prix plus bas | Accès, vacance locale, ventes et locations comparables |
| Bail défavorable | Revenu fragile ou inférieur au marché | Durée, loyer, charges, solidité du locataire |
Valeur d’un local commercial en garantie
Pour un local commercial, l’expert regarde surtout l’emplacement, la commercialité de la zone et le bail : un local bien placé et loué au marché garde sa valeur, un local en zone en perte de vitesse la perd plus vite.
Valeur d’un entrepôt en garantie
Pour un entrepôt, la hauteur, les quais, l’accès des poids lourds et la situation au titre des installations classées pèsent fortement ; le détail figure sur la page expertise d’un entrepôt.
Valeur d’un terrain professionnel en garantie
Pour un terrain, la constructibilité, les risques naturels et l’état du sol déterminent la valeur retenue ; voir la page expertise d’un terrain industriel.
Murs détenus par une SCI
Lorsque les murs appartiennent à une SCI qui emprunte, l’expert évalue l’immeuble lui-même ; la valeur des parts relève d’une autre mission.
Que lit la banque dans le rapport ?
Ce que la banque lit d’abord, c’est la valeur vénale et sa date, puis les hypothèses, les références et les risques signalés. Elle vérifie que l’expert est qualifié et indépendant du dossier de crédit. Un rapport complet, daté et motivé passe plus vite l’examen de son service d’évaluation.
- L’indépendance : l’expert n’a aucun intérêt dans le prêt ni dans le bien.
- La date de valeur : un rapport trop ancien peut être refusé.
- Les références : ventes et locations comparables, citées et vérifiables.
- Les risques : état, urbanisme, pollution, bail, signalés sans détour.
La structure complète du rapport est décrite sur la page contenu du rapport d’expertise, et sa portée face à un tiers sur la page valeur probante du rapport. Un simple avis de valeur est rarement suffisant pour une banque : la différence est détaillée sur la page avis de valeur ou expertise.
Quand commander l’expertise ?
Le bon moment est avant de déposer la demande de financement, et au plus tard quand la banque l’exige, pour connaître la valeur avant de négocier le montant.
- Avant la demande de prêt : la valeur est connue et le montant demandé reste réaliste.
- À la demande de la banque : vérifier d’abord ses exigences (expert agréé, format du rapport, destinataire).
- Pour un refinancement ou un nouvel emprunt : sur des murs déjà détenus, la valeur actuelle remplace le prix d’achat.
Les pièces à réunir (titre de propriété, bail, plans, diagnostics, taxe foncière) sont listées sur la page documents pour une expertise. Lorsque le bien est vendu, la banque de l’acquéreur lit le rapport sous un autre angle : voir l’expertise avant une cession.
Ce qui est traité ailleurs
Trois sujets voisins sont traités sur leur propre page, et cette page ne les développe pas.
- Régime de l’hypothèque, sûretés, risques et alternatives : crédit hypothécaire d’entreprise.
- Définition et calcul de la valeur vénale.
- Coût de la mission : coût d’une expertise immobilière.
Qui rédige cette page et dans quel cadre ?
Cette page est rédigée par ProtorMundi, qui informe, oriente et transmet les demandes aux Conseils Experts partenaires du réseau. Chaque Partenaire exerce sous son propre statut et diffuse l’information sous sa responsabilité. Elle s’appuie sur l’expérience de Jean-Louis Flavien, expert immobilier depuis 1992 et Partenaire agréé indépendant de ProtorMundi. Page actualisée le 3 novembre 2026.
Jean-Louis Flavien est MRICS, AACI / P.App, membre de l’Appraisal Institute of Canada, premier Conseil Expert partenaire du réseau ProtorMundi (réseau non exclusif) et titulaire du Qualibel Service Immobilier N°A34001 (numéro personnel). Il intervient en expertise uniquement, en France. Les informations restent générales : elles ne constituent ni une mission, ni un devis, ni un avis de valeur, ni un conseil financier ou juridique. ProtorMundi n’est ni banque, ni intermédiaire en opérations de banque.
Sources officielles et textes de référence
- Code civil, article 2402, 2° : hypothèque légale spéciale du prêteur de deniers.
- Code civil, article 2409 : hypothèque conventionnelle consentie par acte notarié.
- Règlement (UE) n° 575/2013, article 4 : définition de la valeur hypothécaire.
- Règlement (UE) n° 575/2013, article 208 : évaluation et suivi de la valeur des biens immobiliers reçus en garantie.
Ces textes sont consultables sur Légifrance et EUR-Lex.
Questions fréquentes sur l’expertise pour une garantie bancaire
Les sept questions ci-dessous sont celles que posent le plus souvent les emprunteurs avant de commander une expertise.
Pourquoi la banque demande-t-elle une expertise du bien ?
Parce que le bien offert en garantie doit couvrir le prêt si l’emprunteur ne rembourse plus. La banque a besoin d’une valeur établie par un professionnel indépendant, avec ses références et ses hypothèses, pour fixer le montant qu’elle accepte de prêter contre ce bien. Pour un local commercial, un entrepôt ou un terrain, cette valeur dépend fortement du bail, de l’usage et du marché local.
La banque accepte-t-elle une expertise commandée par l’emprunteur ?
Souvent, mais pas toujours. Chaque banque fixe ses propres règles : certaines acceptent un rapport commandé par l’emprunteur à un expert qualifié et indépendant, d’autres désignent leur expert ou font relire le rapport par leur service d’évaluation. Il est utile de demander ces exigences au chargé d’affaires avant de commander la mission.
Quelle différence entre valeur vénale et valeur hypothécaire ?
La valeur vénale est le prix auquel le bien pourrait se vendre à la date de l’expertise. La valeur hypothécaire est une valeur prudente, que la banque estime durable sur la vie du prêt ; elle est en général inférieure à la valeur vénale. L’expert établit la valeur vénale et documente les éléments qui permettent à la banque de fixer sa valeur hypothécaire.
Un bien loué vaut-il plus en garantie qu’un bien libre ?
Pas forcément. Un bail solide, avec un loyer de marché et un locataire fiable, sécurise le revenu et peut soutenir la valeur. Un bail court, un loyer surévalué ou un locataire fragile peut au contraire la réduire. L’expert analyse le bail et le loyer pour mesurer leur effet sur la valeur du bien offert en garantie.
Qu’est-ce qui réduit la valeur d’un bien offert en garantie ?
Les éléments qui rendent la revente plus longue ou plus incertaine : bâtiment en mauvais état ou non conforme, usage limité par l’urbanisme, pollution ou installation classée, bien très spécifique, emplacement peu recherché ou bail défavorable. L’expert les identifie, en mesure l’effet sur la valeur et les signale dans le rapport.
Quand commander l’expertise dans un projet de prêt ?
Idéalement avant de déposer la demande de financement, ou dès que la banque l’exige, pour que la valeur soit connue avant l’offre de prêt. Une expertise est aussi utile pour un refinancement ou pour emprunter sur des murs déjà détenus. Le rapport porte une date de valeur : un rapport trop ancien peut être refusé.
Qui paie l’expertise demandée par la banque ?
Le plus souvent l’emprunteur, que l’expertise soit commandée par lui ou facturée par la banque dans les frais du dossier. Le coût dépend du type de bien, de sa surface et de la complexité de la mission ; il est fixé sur devis. Pour un particulier qui ne récupère pas la TVA, ProtorMundi offre la TVA sur le rapport d’expertise.
Demander un devis d’expertise pour une garantie bancaire
Une demande de devis est complète lorsqu’elle précise le bien, son occupation et le projet de financement. Si la banque a fixé des exigences sur l’expert ou le rapport, joignez-les.
Devis : Demander un devis d’expertise immobilière
Particulier non assujetti à la TVA : TVA offerte sur le rapport d’expertise
Téléphone : 06 51 89 59 26