
Expertise immobilière avant une cession : la valeur de votre bien d’entreprise
Chapo - Expertise immobilière avant une cession - ProtorMundi
Avant une cession, l’expertise immobilière établit la valeur vénale, datée et motivée, d’un bien d’entreprise : local commercial, entrepôt, terrain professionnel ou immeuble détenu par une SCI. Le cédant garde la maîtrise de son prix de présentation, que ce rapport éclaire sans le fixer. Le document s’adresse à l’acquéreur, au notaire et à la banque qui finance l’achat. Il se commande avant la mise en vente, que le bien soit libre ou occupé.
Points clés à retenir
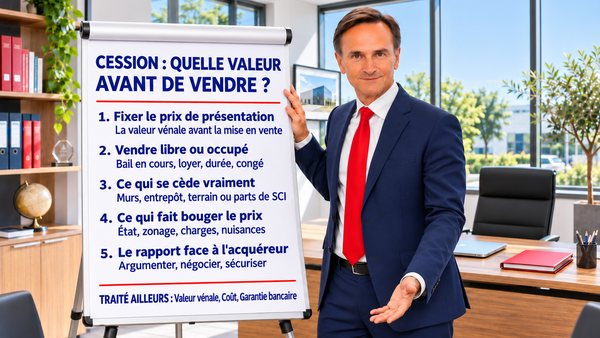
Cinq repères sont à retenir sur l’expertise d’un bien d’entreprise avant sa cession.
- Valeur et prix distincts : l’expert établit une valeur vénale à une date donnée, et le cédant décide seul de son prix de présentation.
- Bail en cours : un bien occupé se valorise avec son loyer, sa durée restante et les possibilités de congé du preneur, et le bail suit l’immeuble chez l’acquéreur (article 1743 du Code civil).
- Objet de la cession : des murs, un entrepôt, un terrain ou des parts de SCI ne se valorisent pas de la même façon.
- Facteurs de variation : l’état du bâti, le zonage du PLU, les charges et les nuisances déplacent la valeur vénale.
- Lecture par l’acquéreur : l’acquéreur et sa banque lisent la date de valeur, les hypothèses et les limites du rapport avant de négocier.
À quoi sert l’expertise avant une cession ?
Avant une cession, l’expertise appuie le prix de présentation sur une valeur vénale établie par un tiers indépendant, datée et motivée. La jurisprudence définit la valeur vénale comme le prix qui pourrait être obtenu par le jeu de l’offre et de la demande à la date de la mutation (Cour de cassation, chambre commerciale, 6 décembre 2005) ; la notion est détaillée dans la fiche sur la valeur vénale en expertise immobilière.
Le rapport s’adresse à trois lecteurs : l’acquéreur, qui compare le prix demandé à une valeur argumentée ; le notaire, qui rédige l’acte ; la banque de l’acquéreur, qui rapproche le prix de la valeur du bien qu’elle prend en garantie. Il sert aussi à l’apport d’un actif à une société ou à une réorganisation de patrimoine. Cette page détaille l’un des six cas d’usage de l’expertise immobilière.
Les modes de vente (libre, occupée, réméré, cession-bail), la TVA et la mise en relation avec un titulaire de la carte T relèvent du guide de la vente d’un bien d’entreprise.
Cession d’un bien libre ou occupé : que mesure l’expert ?
Sur un bien occupé, l’expert mesure le bail en cours avant même le bâti : loyer, durée restante, possibilités de congé et charges. Quatre éléments reviennent dans chaque rapport : le loyer en place comparé à la valeur locative de marché, la durée restante du bail, la faculté de congé triennal du preneur (article L145-4 du Code de commerce) et le risque d’indemnité d’éviction si le bailleur reprend le local (article L145-14).
Le bail suit l’immeuble : l’acquéreur ne peut pas expulser un preneur dont le bail est authentique ou de date certaine (article 1743 du Code civil). Le contrat de location entre donc dans la valeur du bien, et l’écart avec la valeur du même bien libre dépend de chaque dossier. Son effet est détaillé dans la fiche sur la valeur vénale d’un bien immobilier occupé.
Un bien libre se valorise comme un bien qu’un acquéreur occupera lui-même ou relouera : l’expert retient alors une valeur vénale libre, sans bail. Pour un local commercial ou artisanal loué, le propriétaire qui envisage de vendre doit notifier au preneur le prix et les conditions de la vente, et le preneur dispose d’un mois pour se prononcer (article L145-46-1 du Code de commerce) ; cette procédure est décrite dans le guide de la vente.
Que cède-t-on vraiment ?
La nature de ce qui est cédé détermine le périmètre de l’expertise : des murs, un entrepôt, un terrain professionnel et des parts de SCI ne se valorisent pas de la même façon.
| Ce qui se cède | Ce que l’expert valorise | Point d’attention |
|---|---|---|
| Murs et locaux commerciaux | Les murs, avec le bail en cours s’il y en a un | Le fonds de commerce n’est pas compris : il fait l’objet d’une évaluation distincte |
| Entrepôt | Le bâtiment : surface utile, hauteur libre, quais, accès poids lourds | Classement ICPE éventuel et conformité aux règles de sécurité incendie |
| Terrain professionnel | Le sol, selon le zonage du PLU et la constructibilité | Servitudes, raccordement aux réseaux, pollution éventuelle |
| Parts de SCI | L’immeuble détenu par la société | Dettes et comptes courants d’associés : ils relèvent du notaire ou de l’expert-comptable |
Murs et locaux commerciaux
Les murs d’un local commercial ou d’un local d’activités se valorisent avec leur bail, leur emplacement et leur surface. Le fonds de commerce, c’est-à-dire la clientèle et les éléments d’exploitation, est une évaluation distincte qui ne fait pas partie de cette page.
Entrepôt
Un entrepôt se valorise d’abord par sa fonction logistique : surface utile, hauteur libre, nombre de quais, résistance du sol, accès poids lourds et situation dans une ZAE ou une ZI. Le classement ICPE éventuel et la conformité incendie pèsent sur la valeur. La typologie est développée sur la page d’expertise d’un local commercial et d’un entrepôt.
Terrain professionnel
Un terrain professionnel se valorise selon ce que le PLU permet d’y construire à la date de valeur : zonage, emprise au sol, servitudes, raccordement aux réseaux et état des sols. Un terrain nu et un terrain bâti obéissent à des logiques différentes, que l’expert précise dans les hypothèses du rapport.
Parts de SCI
Céder les parts d’une SCI revient à céder l’immeuble de façon indirecte : l’expert valorise l’immeuble, et le notaire ou l’expert-comptable en déduit la valeur des parts en tenant compte des dettes et des comptes courants d’associés. Les statuts de la SCI fixent les conditions d’agrément de l’acquéreur. Cette page ne donne aucun conseil fiscal : la fiscalité de la cession relève du notaire et de l’expert-comptable.
Qu’est-ce qui fait bouger la valeur ?
Quatre familles de critères déplacent la valeur vénale d’un bien d’entreprise : l’état du bâti, le zonage d’urbanisme, les charges et les nuisances.
- État du bâtiment : toiture, structure, façades, mises aux normes et travaux à prévoir minorent la valeur, alors qu’un entretien suivi la soutient.
- Zonage et urbanisme : le PLU fixe les usages autorisés et la constructibilité, et une servitude d’utilité publique ou un changement de zonage modifie la valeur.
- Charges : la taxe foncière, les charges non refacturables au preneur et les travaux à la charge du bailleur pèsent sur le revenu net, donc sur la valeur de rendement.
- Nuisances et risques : pollution des sols, risque d’inondation, voisinage d’une activité classée et diagnostics obligatoires défavorables réduisent le nombre d’acquéreurs possibles.
L’expert croise ces critères avec des ventes comparables et, pour un bien loué, avec le revenu locatif. Le choix et le calcul des méthodes figurent sur la page des modes d’évaluation.
Que lit l’acquéreur dans le rapport ?
L’acquéreur lit d’abord la date de valeur, la valeur retenue et les hypothèses sur lesquelles elle repose. Un rapport utile à la négociation affiche trois éléments : la mention de valeur, hors droits ou acte en main, le bail et les loyers pris en compte, et les limites de la mission, par exemple une pollution non investiguée.
Ces éléments permettent d’argumenter un prix face à une offre inférieure, de répondre aux questions de la banque de l’acquéreur et de sécuriser la discussion avant la promesse de vente. Le contenu d’un rapport est décrit sur la page contenu d’un rapport d’expertise, et son poids devant un tiers sur la page valeur probante d’un rapport.
Pour faire établir la valeur d’un bien avant sa mise en vente : demander un devis d’expertise immobilière.
Quand commander l’expertise ?
L’expertise se commande avant la mise en vente, car le rapport n’appuie le prix de présentation que s’il existe au moment où ce prix est annoncé.
- Avant la mise en vente : le rapport donne au cédant une valeur vénale de référence pour arrêter son prix de présentation.
- Avant la notification au preneur : lorsqu’un local commercial ou artisanal est loué, le prix et les conditions de la vente figurent dans la notification adressée au preneur.
- Avant une offre ou une promesse : une offre inférieure se discute plus facilement avec une valeur argumentée qu’avec un simple avis.
- Après une succession : un bien reçu en succession se vend avec une valeur datée, voir l’expertise en succession.
Un rapport reste attaché à sa date de valeur : si la vente tarde, une actualisation se discute avec l’expert. Les pièces à réunir figurent sur la page des documents à fournir pour une expertise.
Estimation d’agent ou expertise avant de vendre ?
L’estimation d’un agent immobilier vise un prix de commercialisation, alors que l’expertise établit une valeur vénale motivée, indépendante de toute commercialisation. Le choix entre avis de valeur, estimation et expertise dépend de l’enjeu : un bien loué, un entrepôt, un terrain ou des parts de SCI justifient l’expertise. Le comparatif complet figure sur la page avis de valeur ou expertise.
Ce qui est traité ailleurs
Six sujets voisins sont traités sur leur propre page, et cette page ne les développe pas.
- Notion de valeur vénale et ce que l’expert certifie : valeur vénale en expertise immobilière.
- Prix d’une mission : coût d’une expertise immobilière.
- Expertise demandée par une banque : expertise pour garantie bancaire.
- Modes de vente, TVA et mise en relation : guide de la vente d’un bien d’entreprise.
- Situations particulières de vente : cas de vente d’un bien d’entreprise.
- Autres situations : cas d’usage de l’expertise immobilière.
Qui rédige cette page et dans quel cadre ?
Cette page est rédigée par ProtorMundi, qui informe, oriente et transmet les demandes aux Conseils Experts partenaires du réseau. ProtorMundi n’est pas agent immobilier : il ne fixe aucun prix, ne reçoit aucun mandat de vente et ne publie aucune annonce. Elle s’appuie sur l’expérience de Jean-Louis Flavien, expert immobilier depuis 1992 et Partenaire agréé indépendant de ProtorMundi. Page actualisée le 3 novembre 2026.
Jean-Louis Flavien est MRICS, AACI / P.App, membre de l’Appraisal Institute of Canada, premier Conseil Expert partenaire du réseau ProtorMundi (réseau non exclusif) et titulaire du Qualibel Service Immobilier N°A34001 (numéro personnel). Son périmètre couvre notamment les locaux commerciaux, les entrepôts et les terrains. Il intervient aujourd’hui en expertise uniquement, en France. Les informations de cette page restent générales : elles ne constituent ni une mission, ni un devis, ni un conseil juridique ou fiscal. Le notaire reste l’interlocuteur de l’acte de vente.
Sources officielles et textes de référence
- Code de commerce, articles L145-4, L145-14 et L145-46-1 : congé triennal, indemnité d’éviction et droit de préférence du locataire.
- Code civil, article 1743 : bail opposable à l’acquéreur.
- Cour de cassation, chambre commerciale, 6 décembre 2005 : définition jurisprudentielle de la valeur vénale.
Ces textes sont consultables sur Légifrance.
Questions fréquentes sur l’expertise avant une cession
Faut-il faire expertiser un local avant de le vendre ?
Aucune règle ne l’impose, mais c’est utile. L’expertise donne au cédant une valeur vénale datée et motivée pour arrêter son prix de présentation. Elle sert surtout pour un bien loué, un entrepôt, un terrain ou des parts de SCI, car l’acquéreur et sa banque en discutent le prix.
Quelle valeur retenir pour un prix de présentation ?
Le prix de présentation part de la valeur vénale établie à la date de la mise en vente. Le cédant décide ensuite de le placer au-dessus ou en dessous, selon sa stratégie et le délai qu’il vise. L’expert établit la valeur ; il ne fixe pas le prix, qui reste la décision du vendeur.
L’expertise change-t-elle le prix d’un bien loué ?
Elle ne change pas le prix, elle mesure l’effet du bail sur la valeur. Le loyer en place, la durée restante, le congé triennal du preneur (article L145-4 du Code de commerce) et le risque d’indemnité d’éviction pèsent sur la valeur vénale d’un bien occupé, qui peut s’écarter de celle du même bien libre.
Expertise ou estimation d’agent avant de vendre ?
L’estimation d’un agent vise un prix de commercialisation. L’expertise établit une valeur vénale motivée par un expert indépendant, que le cédant peut présenter à un acquéreur, à un notaire ou à une banque. Un bien loué, un entrepôt, un terrain ou des parts de SCI justifient plutôt l’expertise.
Comment évaluer des parts de SCI avant de les céder ?
L’expert valorise l’immeuble détenu par la SCI. Le notaire ou l’expert-comptable en déduit la valeur des parts, en tenant compte des dettes et des comptes courants d’associés. Les statuts fixent aussi les conditions d’agrément de l’acquéreur. L’expertise ne donne aucun conseil fiscal.
Quand commander l’expertise avant une vente ?
Commandez l’expertise avant la mise en vente. Pour un local commercial ou artisanal loué, c’est au plus tard avant la notification au preneur, qui indique le prix et les conditions de la vente (article L145-46-1 du Code de commerce). Une offre ou une promesse déjà signée arrive trop tard pour appuyer le prix de présentation.
L’acquéreur accepte-t-il le rapport d’expertise du vendeur ?
Rien n’oblige l’acquéreur à l’accepter : il peut le discuter ou commander sa propre expertise, et sa banque peut faire évaluer le bien de son côté. Un rapport daté, motivé, qui affiche ses hypothèses et ses limites, donne cependant une base de négociation sérieuse.
Demander un devis d’expertise avant une cession
Pour faire établir la valeur d’un bien avant sa mise en vente, décrivez le bien et le bail éventuel dans la demande de devis. Le vendeur particulier non assujetti à la TVA bénéficie de la TVA offerte sur le rapport d’expertise.
Devis : Demander un devis d'expertise immobilière
Téléphone : 06 51 89 59 26