
Expertise immobilière en succession : le bien d’entreprise
Chapo - Expertise immobilière en succession - ProtorMundi
Une expertise immobilière en succession fixe la valeur vénale d’un bien d’entreprise reçu par les héritiers. Elle concerne un local commercial, un entrepôt, un terrain professionnel ou l’immeuble d’une SCI, et prend la forme d’un rapport daté et motivé. Cette valeur sert à deux usages distincts : la déclaration de succession, à la date du décès, et le partage entre héritiers, à une date proche du partage. Le notaire indique la date à retenir ; l’expert la reprend et motive son chiffre. ProtorMundi présente la démarche et transmet votre demande à un Partenaire expert.
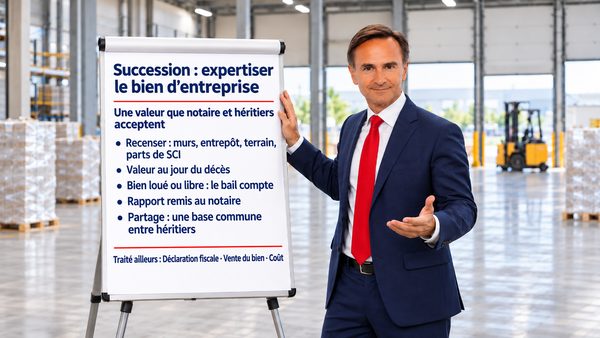
Points clés à retenir
Cinq repères sont à retenir sur l’expertise d’un bien d’entreprise en succession.
- L’expertise porte sur les actifs d’entreprise de la succession : murs commerciaux, entrepôt, terrain professionnel, immeuble d’une SCI.
- La déclaration de succession retient la valeur vénale du bien au jour du décès.
- Le partage entre héritiers retient la valeur à la date de la jouissance divise, au plus près du partage.
- Un bail en cours se transmet aux héritiers et pèse sur la valeur du bien.
- Le rapport d’expertise est présenté au notaire et donne aux héritiers une base de valeur commune.
À quoi sert l’expertise d’un bien d’entreprise en succession ?
L’expertise sert à fixer une valeur vénale que le notaire, les héritiers et, le cas échéant, l’administration fiscale peuvent vérifier. C’est l’un des cas d’usage de l’expertise immobilière les plus fréquents pour un actif professionnel : un bien qui change de mains sans prix de vente pour en mesurer la valeur.
Deux besoins se présentent. Le premier est déclaratif : les héritiers déclarent la valeur des biens reçus, sous leur responsabilité. Le second est civil : le partage suppose que chaque lot soit chiffré pour que la répartition soit équitable. Un local commercial ou un entrepôt se prête mal à une estimation sommaire, car sa valeur dépend du bail, de l’emplacement et de l’usage autorisé.
L’expert ne tranche ni le partage ni la fiscalité : il fournit une valeur motivée, et les héritiers comme le notaire en tirent les conséquences.
Quels biens faire expertiser dans une succession ?
Il faut faire expertiser chaque actif immobilier d’entreprise recensé par le notaire dans la succession. L’inventaire se fait avec lui, à partir des titres de propriété et des statuts des sociétés détenues par le défunt.
Murs et locaux commerciaux
Le cas typique est celui d’un ancien commerçant ou artisan qui a conservé les murs de son local après avoir cédé son activité. Le local est souvent loué à son successeur. Si le défunt exploitait encore un fonds de commerce, celui-ci fait l’objet d’une évaluation distincte : les murs et le fonds ne se confondent pas.
Entrepôt et terrain professionnel
Un entrepôt, un local d’activités ou un terrain en zone d’activité s’évalue selon ses caractéristiques propres : accès poids lourds, hauteur, quais, constructibilité, servitudes. Ces biens ont peu de ventes comparables, ce qui rend un rapport motivé particulièrement utile.
Parts de SCI
Lorsque le bien est détenu par une SCI familiale, la succession porte sur les parts et non sur l’immeuble. L’expert évalue l’immeuble de la société ; la valeur des parts tient compte ensuite de l’endettement et des comptes courants, ce que calcule le notaire ou l’expert-comptable.
Les biens résidentiels de la succession (maison, appartement) relèvent d’une estimation résidentielle et ne sont pas traités sur ce site.
Quelle date de valeur retenir : le décès ou le partage ?
La déclaration de succession retient la valeur au jour du décès ; le partage retient la valeur à la date de la jouissance divise, fixée au plus près du partage. Quand plusieurs mois ou plusieurs années séparent les deux, la valeur peut avoir changé, et deux évaluations peuvent être nécessaires.
| Usage | Date de valeur | Texte de référence | Destinataire |
|---|---|---|---|
| Déclaration de succession | Jour du décès | Code général des impôts, article 761 | Notaire, puis administration fiscale |
| Partage entre héritiers | Date de la jouissance divise, la plus proche possible du partage | Code civil, article 829 | Notaire et cohéritiers |
| Rapport d’une donation antérieure | Époque du partage, d’après l’état du bien au jour de la donation | Code civil, article 860 | Notaire et cohéritiers |
Deux dates, deux usages. Une valeur fixée au décès ne vaut pas automatiquement pour le partage. Indiquez à l’expert l’usage du rapport et la date communiquée par le notaire ; il peut, si besoin, produire les deux valeurs dans la même mission.
Le délai de déclaration, le calcul des droits et le contrôle de la valeur déclarée sont détaillés dans la fiche valeur vénale d’un bien immobilier en succession.
Que regarde l’expert sur un bien reçu en succession ?
L’expert examine le bien tel qu’il se trouve à la date de valeur retenue, dans son état matériel et juridique. Il croise ensuite plusieurs méthodes d’évaluation, le plus souvent la comparaison et la capitalisation du revenu pour un bien loué.
Bien loué ou libre : le bail en cours
Le décès du bailleur ne met pas fin au bail : les héritiers en reprennent les droits et les obligations (Code civil, article 1742). Un bien loué ne s’évalue donc pas comme un bien libre ; l’écart dépend du loyer, de la durée restante et de la qualité du locataire, comme l’explique la fiche valeur vénale d’un bien occupé.
État du bâtiment et urbanisme
Un bien hérité n’a parfois plus été entretenu depuis plusieurs années. L’expert relève l’état de la toiture, des réseaux et des mises aux normes, ainsi que les règles d’urbanisme et l’usage autorisé, qui conditionnent la revente ou la relocation.
Ventes comparables et marché local
L’expert s’appuie sur des ventes de biens similaires dans le même secteur, à une date proche de la date de valeur. Pour un entrepôt ou un terrain d’activité, il élargit souvent la zone de recherche et justifie chaque ajustement.
À qui sert le rapport : notaire et héritiers
Le rapport est remis à l’héritier ou aux héritiers qui ont demandé la mission, puis présenté au notaire chargé de la succession.
Le rapport remis au notaire
Le notaire s’appuie sur la valeur motivée pour établir la déclaration et préparer l’acte de partage. Un rapport d’expertise immobilière daté, signé et étayé de références vérifiables est plus facile à défendre qu’une estimation non justifiée.
Une base commune pour le partage
Lorsque tous les héritiers mandatent ensemble le même expert, ils disposent d’un chiffre qu’aucun d’eux n’a fixé seul, ce qui limite les contestations. Si le désaccord persiste sur la valeur ou sur le partage, la situation relève de l’expertise en indivision.
Quand demander l’expertise d’un bien hérité ?
Il faut demander l’expertise dès que le notaire a dressé l’inventaire, sans attendre la fin du délai de déclaration. Elle se commande avant la déclaration de succession, avant le partage, en cas de désaccord entre héritiers ou avant une vente.
- Avant la déclaration de succession, pour déclarer une valeur motivée au jour du décès.
- Avant le partage, pour chiffrer les lots à la date de la jouissance divise.
- En cas de désaccord entre héritiers sur la valeur d’un bien.
- Avant une vente décidée par les héritiers (vente après une succession, page en préparation).
Héritier sans récupération de TVA : la TVA est offerte sur le rapport d’expertise. Demander un devis d’expertise en succession
Expertise, estimation ou avis de valeur : laquelle choisir ?
L’expertise est la seule des trois à produire un rapport complet, daté et motivé, adapté à une valeur que le notaire ou l’administration peut examiner. L’estimation et l’avis de valeur conviennent à une première orientation entre héritiers.
| Critère | Expertise immobilière | Estimation | Avis de valeur |
|---|---|---|---|
| Forme | Rapport écrit, daté, motivé, signé | Chiffre ou fourchette | Note courte |
| Références et méthodes | Détaillées et vérifiables | Peu ou pas détaillées | Résumées |
| Usage en succession | Déclaration, partage, désaccord | Première idée de la valeur | Orientation avant une décision |
| Bien d’entreprise loué | Bail analysé | Rarement pris en compte | Pris en compte sommairement |
La différence est détaillée sur la page avis de valeur ou expertise ; le rôle respectif du notaire et de l’expert, sur la page expert immobilier ou notaire.
Quels documents transmettre à l’expert ?
Transmettez les pièces qui établissent la propriété, l’occupation et l’état du bien à la date de valeur :
- l’acte de notoriété ou l’attestation du notaire indiquant la date de valeur ;
- le titre de propriété et les plans ;
- le bail en cours, ses avenants et le dernier avis de taxe foncière ;
- les statuts de la SCI et le dernier bilan, si le bien est détenu par une société ;
- les diagnostics et autorisations d’urbanisme disponibles.
La liste complète figure sur la page documents pour une expertise.
Ce qui est traité ailleurs
Trois sujets voisins sont traités sur leur propre page, et cette page ne les développe pas.
- Déclaration fiscale, délai et contrôle : valeur vénale en succession.
- Vente du bien hérité : vente après une succession, page en préparation ; pour fixer la valeur avant de vendre, voir l’expertise avant une cession.
- Coût de la mission : coût d’une expertise immobilière.
Qui rédige cette page et dans quel cadre ?
Cette page est rédigée par ProtorMundi, qui informe, oriente et transmet les demandes aux Conseils Experts partenaires du réseau. Chaque Partenaire exerce sous son propre statut et diffuse l’information sous sa responsabilité. Elle s’appuie sur l’expérience de Jean-Louis Flavien, expert immobilier depuis 1992 et Partenaire agréé indépendant de ProtorMundi. Page actualisée le 2 novembre 2026.
Jean-Louis Flavien est MRICS, AACI / P.App, membre de l’Appraisal Institute of Canada, premier Conseil Expert partenaire du réseau ProtorMundi (réseau non exclusif) et titulaire du Qualibel Service Immobilier N°A34001 (numéro personnel). Il intervient en expertise uniquement, en France. Les informations restent générales : elles ne constituent ni une mission, ni un devis, ni un avis de valeur, ni un conseil juridique ou fiscal. Le notaire reste l’interlocuteur de la succession.
Sources officielles et textes de référence
- Code général des impôts, article 761 : évaluation des immeubles transmis par décès.
- Code général des impôts, article 641 : délai de déclaration de succession.
- Code civil, article 829 : estimation des biens en vue du partage.
- Code civil, article 860 : rapport des donations.
- Code civil, article 1742 : maintien du bail au décès du bailleur.
Ces textes sont consultables sur Légifrance.
Questions fréquentes sur l’expertise immobilière en succession
Faut-il un expert immobilier pour une succession ?
Ce n’est pas obligatoire : les héritiers peuvent déclarer eux-mêmes la valeur des biens. Pour un local commercial, un entrepôt ou un terrain professionnel, une expertise est conseillée, car la valeur dépend du bail, de l’usage et du marché local. Un rapport motivé facilite la déclaration, le partage et la réponse à un éventuel contrôle.
Qui évalue les biens d’une succession ?
Les héritiers déclarent la valeur des biens sous leur responsabilité, avec l’aide du notaire. Pour un bien d’entreprise, ils peuvent confier l’évaluation à un expert immobilier indépendant, qui remet un rapport daté et motivé. Le notaire reprend ensuite cette valeur dans la déclaration et dans l’acte de partage.
Quelle valeur retenir pour un bien en succession ?
On retient la valeur vénale, c’est-à-dire le prix qu’obtiendrait le bien sur le marché. Pour la déclaration de succession, elle s’apprécie au jour du décès. Pour le partage entre héritiers, elle s’apprécie à la date de la jouissance divise, fixée au plus près du partage. Les deux valeurs peuvent différer.
L’estimation du notaire suffit-elle ?
Pour un bien simple et sans enjeu, une estimation peut suffire. Pour un actif d’entreprise loué, un entrepôt ou un terrain d’activité, ou en cas de désaccord entre héritiers, un rapport d’expertise motivé apporte des références vérifiables. Le notaire peut lui-même recommander une expertise lorsque la valeur est difficile à établir.
Quand faire expertiser un bien hérité ?
Faites expertiser le bien dès que le notaire a dressé l’inventaire, avant la déclaration de succession. Une seconde évaluation peut être utile avant le partage si la date de jouissance divise est éloignée du décès. L’expertise est aussi utile en cas de désaccord entre héritiers ou avant une vente.
Comment évaluer des parts de SCI dans une succession ?
L’expert évalue d’abord l’immeuble détenu par la SCI, à sa valeur vénale. La valeur des parts se calcule ensuite en tenant compte des dettes de la société, des comptes courants d’associés et des clauses des statuts. Ce second calcul relève du notaire ou de l’expert-comptable.
Combien coûte une expertise pour une succession ?
Le coût dépend du type de bien, de sa surface, du nombre de biens et du besoin d’une ou de deux dates de valeur. Il est fixé sur devis après examen du dossier. Pour un héritier particulier qui ne récupère pas la TVA, ProtorMundi offre la TVA sur le rapport d’expertise.
Demander un devis d’expertise en succession
Précisez dans votre demande l’usage du rapport (déclaration, partage ou les deux), la date indiquée par le notaire et la liste des biens.
Devis : Demander un devis d’expertise immobilière
Héritiers non assujettis à la TVA : TVA offerte sur le rapport d’expertise
Téléphone : 06 51 89 59 26