
Valeur vénale d'un bien immobilier occupé : définition en immobilier d'entreprise
Valeur vénale d'un bien occupé : définition
La valeur vénale d'un bien immobilier occupé est le prix auquel ce bien pourrait être vendu avec son occupant en place, le plus souvent un locataire dont le bail se poursuit après la vente. On l'appelle aussi valeur occupée, par opposition à la valeur libre du même bien vendu sans occupant. Pour un local commercial ou un entrepôt, l'écart entre les deux tient au bail : niveau du loyer par rapport au marché, durée restant à courir, solidité du locataire. Cette fiche du lexique s'en tient à l'effet de l'occupation sur la valeur, dans le cadre du droit français ; la notion elle-même est présentée dans la fiche définition de la valeur vénale.
Points clés
- Définition : la valeur vénale d'un bien occupé, ou valeur occupée, est le prix du bien vendu avec son occupant ; elle s'oppose à la valeur libre.
- Le bail suit l'immeuble : la vente ne met pas fin au bail, l'acquéreur devient le nouveau bailleur (article 1743 du Code civil).
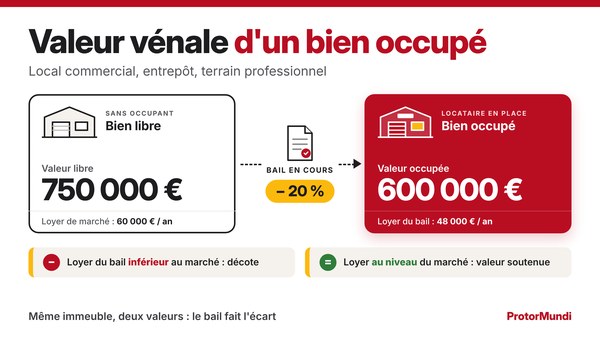
- L'écart vient du loyer : un loyer inférieur au marché crée une décote ; un loyer au niveau du marché soutient la valeur.
- Pas de barème : aucun taux de décote forfaitaire ne s'applique à un local commercial ou à un entrepôt loué ; l'écart se calcule bail en main.
- Fiscalité : la valeur déclarée tient compte de l'occupation au jour de la transmission (article 761 du Code général des impôts).
Bien libre, bien occupé : ce que change l'occupation
Un bien occupé se vend avec les droits de son occupant : l'acquéreur achète l'immeuble et le contrat qui l'accompagne. Sa valeur vénale se calcule donc sur ce que le bien rapporte et sur le temps pendant lequel l'occupant peut rester, non sur ce qu'un acquéreur en ferait s'il était vide.
Valeur libre et valeur occupée
La valeur libre est celle d'un bien libre d'occupation, que l'acquéreur peut utiliser lui-même ou louer aux conditions du marché. La valeur occupée est celle du même bien vendu avec son occupant. Les deux sont des valeurs vénales : elles répondent à la même définition, celle d'un prix de vente probable entre un vendeur et un acquéreur informés, et ne diffèrent que par l'hypothèse d'évaluation retenue. L'expression « valeur occupée » relève de l'usage des experts et ne figure dans aucun texte ; la page lettre V en donne la définition courte. Les facteurs qui font la valeur du bien, libre ou loué, et son expression hors droits ou acte en main sont présentés dans la fiche valeur vénale d'un bien immobilier.
Le bail suit l'immeuble vendu
La vente d'un immeuble loué ne met pas fin au bail. L'acquéreur ne peut pas expulser le locataire dont le bail est authentique ou a date certaine (article 1743 du Code civil) : il devient le nouveau bailleur, aux mêmes conditions de loyer et de durée. Pour un bail commercial, il reprend aussi les obligations nées du statut, à commencer par le droit au renouvellement du locataire. Lorsque le propriétaire vend un local à usage commercial ou artisanal, le locataire bénéficie en outre d'un droit de préférence (article L.145-46-1 du Code de commerce), présenté au terme vente de l'immeuble loué.
Utilisateur ou investisseur : deux lectures du même bien
Un bien libre intéresse d'abord un utilisateur, qui achète pour s'installer. Ce marché n'existe pas pour un bien occupé, puisque l'acquéreur ne peut pas prendre possession des lieux. Un bien loué intéresse un investisseur, qui achète un revenu. Pour ce dernier, un local vacant n'est pas un avantage : il supporte un délai de relocation, des charges sans loyer et parfois des travaux. L'occupation ne joue donc pas toujours dans le même sens : elle écarte une clientèle d'acheteurs et en attire une autre.
Ce qui fait l'écart entre valeur libre et valeur occupée
L'écart entre valeur libre et valeur occupée dépend de trois données du bail : le loyer, la durée restant à courir et les droits du locataire à l'échéance. Aucun barème ne le fixe.
Le loyer du bail face au loyer de marché
Le premier facteur est l'écart entre le loyer du bail et le loyer de marché. Un loyer inférieur au marché réduit le revenu de l'acquéreur aussi longtemps que le bail et ses renouvellements le protègent : en bail commercial, le loyer du bail renouvelé reste en principe plafonné à la variation de l'indice (article L.145-34 du Code de commerce), sauf déplafonnement. La valeur occupée est alors inférieure à la valeur libre : c'est la décote pour occupation. Un loyer égal au marché n'en crée pas. Un loyer supérieur au marché augmente le revenu, mais l'expert ne le retient pas sans limite : il expose le bailleur à une renégociation ou au départ du locataire à la prochaine échéance.
La durée ferme restante et la solidité du locataire
La durée ferme restant à courir mesure le temps pendant lequel le loyer est assuré. Le locataire d'un bail commercial peut donner congé à l'expiration de chaque période triennale (article L.145-4 du Code de commerce), sauf dans les baux qui peuvent écarter cette faculté, notamment ceux de plus de neuf ans et ceux qui portent sur des locaux de stockage. Un entrepôt loué pour six ans fermes à un locataire solide se vend mieux que le même entrepôt dont le locataire peut partir dans huit mois. La solvabilité du locataire, lue dans ses comptes et dans l'état locatif, pèse autant que la durée.
Le droit au renouvellement et l'indemnité d'éviction
À l'échéance, le locataire d'un bail commercial a droit au renouvellement de son bail (article L.145-8 du Code de commerce). Le bailleur qui le refuse doit, sauf exceptions, lui verser une indemnité d'éviction égale au préjudice causé (article L.145-14). Libérer un local occupé a donc un coût : on ne passe pas de la valeur occupée à la valeur libre en attendant simplement la fin du bail.
| Situation du bien | Effet sur la valeur occupée | Raison |
|---|---|---|
| Loyer inférieur au marché, bail renouvelable | Décote par rapport à la valeur libre | Revenu réduit, loyer plafonné au renouvellement |
| Loyer au niveau du marché, durée ferme longue | Valeur proche de la valeur libre, parfois supérieure pour un investisseur | Revenu assuré, ni vacance ni relocation |
| Loyer supérieur au marché | Valeur soutenue à court terme | Risque de renégociation ou de départ à l'échéance |
| Échéance proche, locataire fragile | Décote | Risque de vacance et coût de relocation |
| Occupation sans titre | Décote | Délai et coût de la libération des lieux |
Exemple : un local d'activités loué 48 000 € par an
Un local d'activités de 1 000 m² se louerait aujourd'hui 60 000 euros par an, hors taxes et hors charges. Il est loué 48 000 euros par un bail commercial en cours. L'exemple applique à chaque loyer le même taux de rendement de 8 %, ce qui donne des valeurs acte en main, droits et frais inclus. Les montants sont des exemples de calcul, pas des références de marché.
Valeur acte en main = loyer annuel ÷ taux de rendement
| Hypothèse | Loyer annuel retenu | Taux | Valeur acte en main | Écart avec la valeur libre |
|---|---|---|---|---|
| Bien libre, au loyer de marché | 60 000 € | 8 % | 750 000 € | référence |
| Bien occupé, loyer du bail inférieur au marché | 48 000 € | 8 % | 600 000 € | - 150 000 €, soit - 20 % |
| Bien occupé, loyer du bail au niveau du marché | 60 000 € | 8 % | 750 000 € | aucun |
L'écart de 20 % reproduit exactement l'écart entre les deux loyers : c'est la limite d'un calcul à taux unique. En pratique, l'expert ajuste le taux à la durée ferme et à la qualité du locataire, et tient compte du retour possible du loyer vers le marché à l'échéance ; l'écart réel est alors plus faible ou plus fort. Le choix de la méthode relève des méthodes d'évaluation.
Les autres situations d'occupation
Un bien occupé n'est pas toujours un bien loué par bail commercial. Trois situations appellent un raisonnement différent : le bien occupé par son propriétaire, l'occupation de courte durée et l'occupation sans titre.
Bien occupé par son propriétaire
Un local exploité par son propriétaire n'est pas un bien occupé au sens de l'évaluation : le propriétaire libère les lieux en vendant. L'expert l'évalue donc en valeur libre, sauf si la vente s'accompagne d'un bail consenti au vendeur. Dans cette opération, dite de lease-back, le bien se vend occupé, aux conditions du nouveau bail. Lorsque les murs appartiennent à une SCI et sont loués à la société d'exploitation du même dirigeant, le bail existe juridiquement : le bien est occupé, et son loyer, souvent fixé entre soi, doit être comparé au marché.
Bail dérogatoire et occupation précaire
Un bail dérogatoire, limité à trois ans (article L.145-5 du Code de commerce), ou une convention d'occupation précaire (article L.145-5-1) ne donnent à l'occupant ni droit au renouvellement ni indemnité d'éviction. Le bien retrouve sa liberté à brève échéance : sa valeur se rapproche de la valeur libre, diminuée du temps d'attente.
Occupation sans droit ni titre
Un occupant sans droit ni titre ne verse pas de loyer mais, au mieux, une indemnité d'occupation. L'acquéreur doit obtenir une décision de justice, puis l'expulsion. La décote traduit ce délai, ce coût et l'incertitude sur l'état des lieux ; elle s'apprécie au cas par cas.
La valeur d'un bien occupé devant l'administration fiscale
Pour l'impôt, un bien s'évalue dans l'état où il se trouve au jour du fait générateur, occupation comprise. La valeur occupée est donc aussi une valeur fiscale, à condition de pouvoir la justifier. La façon dont l'administration contrôle un prix ou une évaluation est présentée dans la fiche valeur vénale réelle d'un bien immobilier.
Succession et donation
Les droits de succession et de donation sont calculés sur la valeur vénale réelle de l'immeuble au jour de la transmission (article 761 du Code général des impôts). Un local loué se déclare pour sa valeur occupée : la valeur s'apprécie d'après l'état de fait et de droit du bien, bail en cours compris. L'écart retenu doit s'expliquer par les termes du bail. L'abattement forfaitaire de 20 % prévu par le même article ne concerne que la résidence principale du défunt, lorsqu'elle est occupée par son conjoint ou ses enfants mineurs ou protégés : il ne s'applique ni à un local commercial ni à un entrepôt. La date d'évaluation, la déclaration et le contrôle de cette valeur sont présentés dans la fiche valeur vénale d'un bien immobilier dans une succession.
Impôt sur la fortune immobilière
L'impôt sur la fortune immobilière retient la valeur vénale au 1er janvier (article 973 du Code général des impôts). Un bien donné en location s'y déclare en tenant compte du bail, sans abattement forfaitaire : celui de 30 % est réservé à la résidence principale. Les locaux affectés à l'activité professionnelle du redevable peuvent, eux, être exonérés au titre des biens professionnels.
Vente d'un bien loué
L'administration peut rectifier un prix de vente qui lui paraît inférieur à la valeur vénale réelle du bien (article L.17 du Livre des procédures fiscales). Un prix inférieur à la valeur libre n'est pas une sous-évaluation s'il correspond à la valeur du bien occupé : le bail, le loyer et un rapport d'expertise permettent de l'établir.
La valeur occupée dans l'expertise immobilière
L'expert immobilier précise toujours dans son rapport si la valeur est donnée libre ou occupée. Pour un bien loué, il lit le bail, l'état locatif et les quittances avant de conclure.
La Charte de l'expertise en évaluation immobilière, référentiel commun aux experts en France, demande d'indiquer la situation locative du bien et les hypothèses retenues. Pour un local commercial ou un entrepôt loué, l'expert rapproche le loyer du bail de la valeur locative de marché, vérifie la durée ferme, les clauses de charges et d'indexation, puis retient la méthode adaptée. À la demande du client, il peut donner les deux valeurs, libre et occupée, pour éclairer un arbitrage : vendre le bien loué ou attendre la libération des lieux. La mission et le rapport sont décrits dans la page consacrée à l'expertise immobilière.
La distinction compte dans une vente de murs loués, un partage de succession, une donation, un apport à une SCI ou une garantie hypothécaire. La valeur vénale d'un local commercial, d'un entrepôt ou d'un terrain professionnel est établie par un expert indépendant du vendeur et de l'intermédiaire. Au sein du réseau, Jean-Louis Flavien, Conseil Expert partenaire, MRICS et AACI, exerce l'expertise immobilière depuis 1992, sans activité de transaction. L'offre TVA offerte sur le rapport d'expertise s'adresse aux propriétaires non assujettis : bailleur particulier, héritier ou indivisaire, associé d'une SCI familiale. ProtorMundi informe et transmet la demande ; il ne délivre ni consultation juridique ni conseil fiscal.
Questions fréquentes sur la valeur vénale d'un bien occupé
Qu'est-ce que la valeur vénale d'un bien immobilier occupé ?
C'est le prix auquel le bien pourrait être vendu avec son occupant en place, en général un locataire dont le bail se poursuit après la vente. On parle aussi de valeur occupée, par opposition à la valeur libre du même bien vendu sans occupant.
Un bien loué vaut-il toujours moins cher qu'un bien libre ?
Non. Un local loué en dessous du loyer de marché subit une décote. Un local loué au loyer de marché à un locataire solide, pour une durée ferme longue, peut valoir autant ou plus que le même local vide auprès d'un investisseur, qui n'a ni vacance ni relocation à supporter.
Existe-t-il un taux de décote pour un local commercial occupé ?
Non. Aucun barème ne fixe la décote d'un local commercial ou d'un entrepôt loué. L'écart se calcule à partir du bail : loyer comparé au loyer de marché, durée ferme restante, droit au renouvellement du locataire. L'abattement de 20 % parfois cité ne concerne que la résidence principale du défunt dans une succession.
La vente d'un local loué met-elle fin au bail ?
Non. L'acquéreur ne peut pas expulser le locataire dont le bail est authentique ou a date certaine (article 1743 du Code civil). Il devient le nouveau bailleur, aux mêmes conditions de loyer et de durée, et le locataire d'un bail commercial conserve son droit au renouvellement.
Quelle valeur déclarer pour un local loué dans une succession ?
La valeur vénale réelle au jour du décès (article 761 du Code général des impôts), appréciée dans l'état où se trouve le bien. Un local loué se déclare pour sa valeur occupée, à justifier par le bail et le loyer en cours.
Faire expertiser un local commercial ou un entrepôt loué
La valeur d'un bien loué se lit dans son bail. Indiquez le type de bien, sa localisation, le loyer annuel, la date d'effet et la durée du bail : la demande est transmise à un Conseil Expert partenaire, qui établit le devis de l'expertise de la valeur vénale, libre et occupée si vous le souhaitez.
Devis : Demander un devis d'expertise immobilière
Formulaire : formulaire de contact
Téléphone : 06 51 89 59 26