
Valeur vénale d'un bien immobilier : définition en immobilier d'entreprise
Valeur vénale d'un bien immobilier : définition
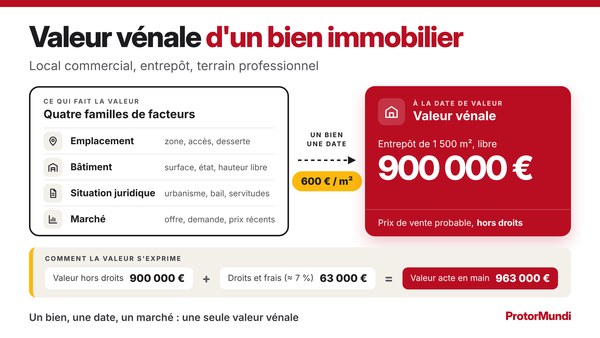
La valeur vénale d'un bien immobilier est le prix auquel ce bien pourrait être vendu, à une date donnée, entre un vendeur et un acquéreur consentants et informés, dans des conditions normales de marché. Elle se rattache à un bien précis, aux droits détenus sur lui et à une date de valeur ; elle s'exprime hors droits et hors taxes. Pour un local commercial, un entrepôt ou un terrain professionnel, elle dépend de l'emplacement, du bâtiment, de la situation juridique et de l'état du marché. Cette fiche du lexique s'en tient à la valeur d'un bien donné, dans le cadre du droit français ; la notion générale et ses sens juridique, comptable et assurantiel sont présentés dans la fiche définition de la valeur vénale.
Points clés
- Définition : la valeur vénale d'un bien immobilier est le prix auquel ce bien pourrait être vendu, à une date donnée, sur son marché.
- Un bien, des droits, une date : la valeur porte sur des droits précis (pleine propriété, quote-part, usufruit), dans l'état du bien à la date de valeur.
- Quatre familles de facteurs : l'emplacement, le bâtiment et son terrain, la situation juridique et l'état du marché font la valeur.
- Hors droits ou acte en main : la valeur vénale s'exprime hors droits et hors taxes ; les droits et frais d'acquisition s'y ajoutent pour donner la valeur acte en main.
- Le prix au mètre carré est le résultat de l'évaluation, pas son point de départ : il ne se transpose pas d'un bâtiment à un autre.
Ce que recouvre la valeur vénale d'un bien immobilier
La valeur vénale d'un bien immobilier se rattache toujours à trois éléments : un bien et les droits détenus sur lui, une date, et un marché. Changer l'un des trois change la valeur.
Un bien précis et des droits précis
L'évaluation porte sur des droits, pas seulement sur des murs. La valeur d'un entrepôt détenu en pleine propriété n'est pas celle d'une quote-part indivise, d'un usufruit (article 578 du Code civil) ou d'un lot de copropriété. Le bien est d'abord identifié : parcelles et assiette foncière, surfaces, usage et destination. Il est ensuite pris libre ou loué : un bail en cours se poursuit après la vente et pèse sur le prix, ce que détaille la fiche valeur vénale d'un bien immobilier occupé.
Une date de valeur
La valeur vénale est datée. Elle décrit le bien et son marché à un jour donné, appelé date de valeur : le jour de l'expertise, celui d'une vente projetée, ou une date passée lorsqu'il faut reconstituer une valeur ancienne. Des travaux, un nouveau bail, une modification du plan local d'urbanisme ou un retournement du marché intervenus après cette date n'entrent pas dans le calcul. Deux valeurs du même bâtiment à deux dates différentes peuvent donc être toutes deux exactes.
Un prix probable, pas un prix constaté
La valeur vénale est une estimation ; le prix est un fait. La Charte de l'expertise en évaluation immobilière la définit comme la somme contre laquelle le bien serait échangé, à la date de l'évaluation, entre un vendeur et un acquéreur consentants, informés et agissant sans contrainte, après une mise en marché adaptée. Le prix réellement obtenu peut s'en écarter : vendeur pressé, acquéreur voisin prêt à payer une valeur de convenance, négociation. L'avis de valeur remis par un professionnel de la transaction donne un ordre de prix en vue d'une mise en vente ; il ne se confond pas avec la valeur vénale motivée d'un rapport d'expertise.
Les facteurs de la valeur vénale d'un local commercial, d'un entrepôt ou d'un terrain
Quatre familles de facteurs font la valeur vénale d'un bien immobilier d'entreprise : l'emplacement, le bâtiment et son terrain, la situation juridique et l'état du marché. Leur poids varie selon le type de bien.
L'emplacement
L'emplacement ne se lit pas de la même façon pour chaque actif. Pour un local commercial, il s'agit de la commercialité de la rue ou de la zone, du flux de clientèle et de la zone de chalandise. Pour un entrepôt, comptent la distance à l'échangeur, l'accès des poids lourds et le bassin d'emploi. Pour un terrain professionnel, la desserte par la voirie et les réseaux et le classement de la zone décident de ce qui peut y être construit.
Le bâtiment et son terrain
La surface retenue doit être nommée, car elle sert de diviseur au prix unitaire : surface utile brute pour un entrepôt ou un local d'activités, surface de vente ou surface pondérée pour un commerce, surface foncière pour un terrain. Viennent ensuite les caractéristiques techniques : hauteur libre, charge au sol, nombre de quais de chargement, aire de manœuvre et stationnement pour un entrepôt ; linéaire de vitrine et configuration de la surface de vente pour un commerce. L'état du bâtiment, sa vétusté, la présence d'amiante et sa performance énergétique se traduisent en travaux que l'acquéreur déduit de son prix.
La situation juridique
Les règles applicables au bien limitent ou élargissent ce qu'un acquéreur peut en faire. Le plan local d'urbanisme fixe les destinations autorisées et les droits à construire ; un certificat d'urbanisme renseigne sur ces règles (article L.410-1 du Code de l'urbanisme). Les servitudes, le règlement d'un lotissement ou d'une copropriété, le classement du site au titre des installations classées et l'état des risques (article L.125-5 du Code de l'environnement) entrent dans l'analyse. Une pollution du sol appelle un coût de dépollution, qui vient en déduction. Le bail, enfin, change la lecture du bien : loyer, durée restante et répartition des charges.
Le marché
La valeur d'un bien dépend de ce qui se vend autour de lui à la même date. L'offre disponible, la demande des utilisateurs et des investisseurs, les délais de vente et le niveau des taux se lisent dans les références de transaction : ventes récentes de biens comparables par la nature, la surface, l'état et la situation locative. Les ventes des cinq dernières années sont publiées en accès libre dans la base des demandes de valeurs foncières. Un marché étroit, où peu de biens semblables changent de mains, rend la valeur moins précise.
| Famille de facteurs | Local commercial | Entrepôt, local d'activités | Terrain professionnel |
|---|---|---|---|
| Emplacement | Commercialité, flux, zone de chalandise, visibilité | Accès routier, échangeur, bassin d'emploi | Desserte, voirie et réseaux, environnement de la zone |
| Bâtiment et terrain | Surface de vente, linéaire de vitrine, état, accessibilité | Surface utile brute, hauteur libre, charge au sol, quais | Surface foncière, forme, relief, nature du sol |
| Situation juridique | Destination, bail en cours, copropriété | Installations classées, bail en cours, servitudes | Zonage, droits à construire, servitudes, pollution |
| Marché | Ventes de murs comparables, demande des enseignes | Ventes et loyers d'entrepôts comparables, offre disponible | Ventes de terrains de même zonage |
Comment s'exprime la valeur vénale d'un bien
Une valeur vénale s'accompagne toujours de ses conventions : hors droits ou droits inclus, hors taxes, rapportée ou non à une surface. Sans elles, deux chiffres ne se comparent pas.
Hors droits ou acte en main
La valeur vénale s'exprime en principe hors droits : c'est le prix stipulé à l'acte, avant droits de mutation et frais d'acte. La valeur acte en main, ou droits inclus, y ajoute ce que l'acquéreur paie en plus : droits de mutation, contribution de sécurité immobilière et émoluments du notaire. La Charte de l'expertise demande de préciser laquelle des deux est retenue. L'écart dépend du régime de la vente : pour un immeuble achevé depuis plus de cinq ans, les droits de mutation représentent l'essentiel des frais ; pour un immeuble neuf vendu sous TVA, la taxe de publicité foncière est perçue à un taux réduit (article 1594 F quinquies du Code général des impôts).
Hors taxes
La valeur vénale est donnée hors taxes. La vente d'un immeuble achevé depuis plus de cinq ans est en principe exonérée de TVA, sauf option du vendeur (article 260, 5° bis du Code général des impôts). Lorsque la TVA s'applique, une entreprise assujettie la récupère ; un particulier ou une SCI non assujettie la supporte comme un coût. Le régime de la vente se vérifie avec le notaire avant de comparer deux prix.
Le prix au mètre carré : un résultat, pas une méthode
Le prix au mètre carré divise la valeur par une surface. Il facilite la comparaison, à condition de retenir la même surface et la même convention de droits de part et d'autre. Un prix moyen de zone ne donne pas la valeur d'un bâtiment : entre deux entrepôts voisins, la hauteur libre, l'état de la toiture ou le bail en cours peuvent écarter nettement le prix unitaire de cette moyenne. Pour un commerce, la surface est souvent pondérée avant d'être valorisée.
Une valeur, des hypothèses
Un rapport conclut par un montant, arrondi, et non par une liste de prix possibles. Ce montant repose sur des hypothèses que le rapport énonce : surfaces communiquées, absence de pollution connue, conformité des installations. Une hypothèse spéciale, par exemple le bien supposé libre alors qu'il est loué, conduit à une valeur distincte et signalée comme telle.
Exemple : un entrepôt de 1 500 m² évalué 900 000 €
Un entrepôt de 1 500 m² de surface utile brute, libre de toute occupation, est situé dans une zone d'activités. Les ventes d'entrepôts comparables conduisent à retenir 600 euros par mètre carré, hors droits. L'exemple applique un forfait de 7 % pour les droits et frais d'acquisition et une valeur locative de marché de 42 euros par mètre carré et par an. Les montants sont des exemples de calcul, pas des références de marché.
Valeur acte en main = valeur vénale hors droits + droits et frais d'acquisition
| Poste | Calcul | Montant |
|---|---|---|
| Surface utile brute | - | 1 500 m² |
| Prix au mètre carré retenu, hors droits | - | 600 € |
| Valeur vénale hors droits | 1 500 x 600 | 900 000 € |
| Droits et frais d'acquisition (forfait de 7 %) | 900 000 x 7 % | 63 000 € |
| Valeur acte en main | 900 000 + 63 000 | 963 000 € |
| Valeur locative de marché annuelle | 1 500 x 42 | 63 000 € |
| Taux de capitalisation (loyer ÷ valeur hors droits) | 63 000 ÷ 900 000 | 7,0 % |
| Taux de rendement (loyer ÷ valeur acte en main) | 63 000 ÷ 963 000 | 6,5 % |
Le même bâtiment vaut 900 000 ou 963 000 euros selon la convention retenue : les deux chiffres sont justes, ils ne désignent pas la même chose. Le forfait de 7 % est un arrondi. Dans un département où la taxe départementale est de 5 %, les droits de mutation représentent à eux seuls 6,32 % du prix ; le montant exact est calculé par le notaire. Le rapprochement avec le loyer de marché sert de contrôle : le taux de capitalisation se lit sur la valeur hors droits, le rendement locatif sur la valeur acte en main. Enfin, un écart de 50 euros par mètre carré sur le prix retenu déplace la valeur de 75 000 euros : le choix des références compte davantage que le calcul.
Quand faut-il connaître la valeur vénale d'un bien immobilier
La valeur vénale d'un bien sert de référence chaque fois qu'une décision ou une déclaration repose sur ce que vaut l'immeuble, et non sur ce qu'il a coûté.
Vendre, acheter, apporter
Avant une mise en vente, la valeur vénale fixe un prix de présentation défendable ; avant un achat, elle mesure l'écart avec le prix demandé. Elle sert aussi à évaluer un immeuble apporté à une société, cédé entre une société et son dirigeant ou partagé entre associés ou héritiers, situations où le prix ne résulte pas d'une négociation entre parties indépendantes.
Financer et arrêter les comptes
Un prêteur raisonne sur une valeur hypothécaire, plus prudente que la valeur vénale, pour dimensionner son crédit et sa garantie. En comptabilité, la valeur vénale sert à vérifier qu'un immeuble inscrit à l'actif n'a pas perdu de valeur par rapport à sa valeur nette comptable. Elle ne se confond pas avec la valeur d'assurance, qui mesure le coût de reconstruction du bâtiment et ignore le terrain.
Déclarer et transmettre
Donation, succession et impôt sur la fortune immobilière se calculent sur la valeur vénale du bien à la date du fait générateur. La valeur déclarée par les héritiers fait l'objet de la fiche valeur vénale d'un bien immobilier dans une succession. Le contrôle d'un prix ou d'une évaluation par l'administration fiscale est traité dans la fiche valeur vénale réelle d'un bien immobilier.
La valeur vénale d'un bien dans l'expertise immobilière
L'expert immobilier établit la valeur vénale d'un bien à partir de ses titres, d'une visite et de références de marché, puis la motive dans un rapport daté.
La Charte de l'expertise en évaluation immobilière, référentiel commun aux experts en France, demande d'indiquer les droits évalués, la date de valeur, la situation locative, les surfaces retenues et les hypothèses. Pour un local commercial, un entrepôt ou un terrain professionnel, l'expert lit le titre de propriété, le bail et les documents d'urbanisme, visite les lieux, puis retient et ajuste ses références. Le choix entre les approches par comparaison, par le revenu ou par le coût relève des méthodes d'évaluation ; la mission et le rapport d'expertise sont décrits dans la page consacrée à l'expertise immobilière.
La valeur est établie par un expert indépendant des parties, du notaire et de tout intermédiaire. Au sein du réseau, Jean-Louis Flavien, Conseil Expert partenaire, MRICS et AACI, exerce l'expertise immobilière depuis 1992, y compris en mission judiciaire, sans activité de transaction. L'offre TVA offerte sur le rapport d'expertise s'adresse aux propriétaires non assujettis : bailleur particulier, associé d'une SCI familiale, héritier ou donateur. ProtorMundi informe et transmet la demande ; il ne délivre ni consultation juridique ni conseil fiscal, et le calcul des droits relève du notaire.
Questions fréquentes sur la valeur vénale d'un bien immobilier
Qu'est-ce que la valeur vénale d'un bien immobilier ?
C'est le prix auquel le bien pourrait être vendu, à une date donnée, entre un vendeur et un acquéreur consentants et informés, dans des conditions normales de marché. Elle porte sur un bien précis, sur les droits détenus sur lui et sur son état à la date de valeur.
Qui détermine la valeur vénale d'un bien immobilier ?
Le propriétaire reste responsable de la valeur qu'il déclare ou du prix qu'il demande. Un professionnel de la transaction peut remettre un avis de valeur en vue d'une vente. L'expert immobilier établit une valeur motivée et datée dans un rapport, qui peut être produit devant un tiers.
La valeur vénale s'exprime-t-elle hors droits ou frais de notaire inclus ?
En principe hors droits et hors taxes. La valeur acte en main y ajoute les droits de mutation et les frais d'acte payés par l'acquéreur. Un rapport d'expertise précise toujours la convention retenue : un entrepôt évalué 900 000 € hors droits vaut environ 963 000 € acte en main avec 7 % de droits et frais.
Le prix au mètre carré suffit-il à établir la valeur vénale d'un local ?
Non. Le prix au mètre carré est le résultat d'une évaluation, pas son point de départ. Un prix moyen de zone ignore la surface retenue, l'état du bâtiment, ses caractéristiques techniques, les règles d'urbanisme et le bail en cours, qui peuvent écarter nettement un bien de la moyenne.
Combien de temps une valeur vénale reste-t-elle valable ?
Aucun texte ne fixe de durée. Une valeur vénale vaut pour la date de valeur indiquée dans le rapport. Elle doit être actualisée dès que le marché, l'état du bien, son bail ou les règles d'urbanisme ont changé depuis cette date.
Faire établir la valeur vénale d'un local commercial ou d'un entrepôt
Avant une vente, un achat, un apport, un financement ou une transmission, indiquez le type de bien, sa localisation, sa surface, la date de valeur souhaitée et, s'il est loué, le loyer annuel et la date d'effet du bail : la demande est transmise à un Conseil Expert partenaire, qui établit le devis de l'expertise de la valeur vénale.
Devis : Demander un devis d'expertise immobilière
Formulaire : formulaire de contact
Téléphone : 06 51 89 59 26