
Valeur vénale : définition en immobilier d'entreprise
Quelle est la définition de la valeur vénale ?
La valeur vénale est le prix auquel un bien pourrait être vendu sur son marché, à une date donnée, entre un vendeur et un acquéreur consentants et informés. Il en existe plusieurs définitions selon l'utilisation demandée : elle peut avoir un sens juridique, fiscal, comptable ou pour les assurances. Il ne faut pas la confondre avec des notions proches comme la valeur d'usage ou la valeur locative. Avant toute négociation, elle doit être comprise de la même façon par l'acheteur et par le vendeur. Cette fiche du lexique s'en tient à la notion, dans le cadre du droit français ; son application à un immeuble donné est traitée dans la fiche valeur vénale d'un bien immobilier.
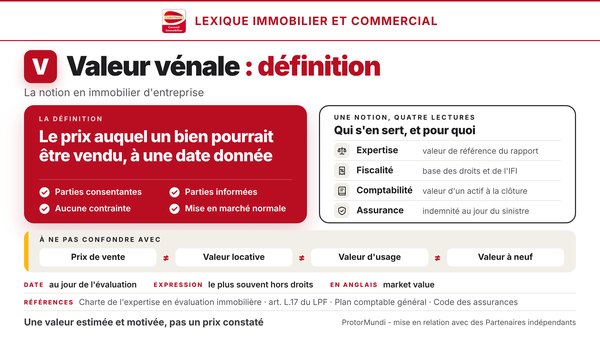
Points clés
- Définition : la valeur vénale est le prix auquel un bien pourrait être vendu sur son marché, à une date donnée.
- Pas de définition légale unique : la notion vient de la pratique des experts et des juges ; la Charte de l'expertise en évaluation immobilière en donne la formulation de référence.
- Quatre lectures : l'expertise, la fiscalité, la comptabilité et l'assurance emploient le même mot, à des dates et pour des usages différents.
- Une estimation, pas un prix : la valeur vénale est un prix probable et motivé ; le prix est celui qui a été réellement payé.
- À ne pas confondre avec la valeur d'usage, la valeur locative ou la valeur à neuf, qui répondent à d'autres questions.
Définition de la valeur vénale
La valeur vénale représente le prix du marché. Plus précisément, c'est le prix qui serait constaté lors d'une vente à une date donnée, dans des conditions normales.
Les quatre conditions de la définition
La Charte de l'expertise en évaluation immobilière définit la valeur vénale comme la somme contre laquelle un bien serait échangé, à la date de l'évaluation, entre un vendeur et un acquéreur consentants, informés et agissant sans contrainte, après une mise en marché adaptée. Chaque terme compte. Un vendeur pressé par une échéance, un acquéreur mal renseigné ou un bien cédé sans publicité ne donnent pas une valeur vénale, mais un prix de circonstance.
Une zone géographique et un type de bien
La valeur vénale est fixée en fonction d'une zone géographique déterminée. À défaut de ventes suffisantes dans cette zone, on retient un segment de valeurs propre à un type de bien : local commercial, entrepôt, local d'activités, terrain. C'est pourquoi une valeur vénale ne se transpose ni d'une ville à l'autre, ni d'une catégorie d'immeuble à l'autre.
Valeur vénale et prix : deux choses différentes
Il y a une différence entre la valeur vénale et un prix. La valeur vénale est le résultat d'une recherche : elle correspond à un ensemble de données économiques et juridiques, et reste une estimation. Le prix de vente est un fait, celui d'une négociation entre deux personnes à un moment donné. Toute différence entre les deux pèse sur la transaction : un prix demandé au-dessus de la valeur allonge la vente, un prix accepté en dessous fait perdre de l'argent au vendeur et peut attirer l'attention de l'administration fiscale.
Estimation immobilière de la valeur vénale

Cohérence des références
Dans un premier temps, l'expert vérifie la fiabilité des dernières références de transaction. Même extraites localement pour des biens similaires, les données peuvent être faussées. Il ne suffit pas de dégager des éléments de comparaison et de les réduire au mètre carré de terrain ou au mètre carré bâti : encore faut-il qu'ils soient de même nature et de même catégorie. Faute de quoi, le résultat de la valorisation n'est pas valable.
Pondération des critères de valeur
Dans un deuxième temps, il est indispensable de pondérer le résultat pour tenir compte des écarts entre le bien et ses références. On recherche les critères de plus-value et de moins-value, puis on les applique en plus ou en moins à la base retenue. Or la pondération est le point central d'une bonne pratique professionnelle : une estimation en ligne non pondérée donne une moyenne de zone, pas la valeur d'un bâtiment. Le détail des approches par comparaison, par le revenu ou par le coût relève des méthodes d'évaluation.
Valeur vénale : définitions juridique, fiscale, comptable et assurance
Le même mot sert à quatre usages. Le principe reste le prix du marché, mais la date retenue, le texte de référence et ce que l'on en fait changent d'un domaine à l'autre.
Valeur vénale : définition juridique
Il n'existe pas de définition légale unique de la valeur vénale, et c'est là toute la difficulté pour le professionnel comme pour le particulier. Plusieurs codes l'emploient, chacun avec une approche restreinte à son objet. Cela se comprend : la notion est trop générale pour être enfermée dans une définition stricte. C'est la pratique professionnelle qui l'a précisée, avec la Charte de l'expertise en évaluation immobilière, que les experts prennent pour fondement de leur démarche, et les décisions des tribunaux.
Valeur vénale : définition fiscale
L'administration fiscale utilise la valeur vénale pour vérifier l'assiette de plusieurs impôts sur le patrimoine immobilier des particuliers, des sociétés commerciales et des sociétés civiles immobilières. Elle peut contrôler les déclarations et rectifier un prix ou une évaluation qui lui paraît inférieur au marché (article L.17 du Livre des procédures fiscales) : c'est l'objet de la fiche valeur vénale réelle d'un bien immobilier. L'impôt sur la fortune immobilière se calcule sur la valeur vénale au 1er janvier de l'année. Pour une donation ou une succession, le notaire a besoin de la valeur des biens au jour de la transmission ; un avis de valeur peut suffire pour un bien courant, un rapport d'expertise s'impose dès que l'enjeu est important. Voir la fiche valeur vénale d'un bien immobilier dans une succession.
Valeur vénale : définition comptable
La comptabilité l'utilise dans le cadre du plan comptable général. Son article 214-6 la définit comme le montant qui pourrait être obtenu, à la date de clôture, de la vente d'un actif lors d'une transaction conclue à des conditions normales de marché, net des coûts de sortie. Elle ne se confond pas avec la valeur nette comptable, qui est la valeur d'achat de l'immeuble diminuée de ses amortissements. Après quelques années, ce chiffre ne reflète plus le marché : un entrepôt presque entièrement amorti peut valoir bien davantage que ce qu'indique le bilan.
Valeur vénale : définition pour l'assurance
Une compagnie d'assurances doit dédommager le propriétaire en cas de sinistre, par exemple un bâtiment détruit par un incendie. Le principe indemnitaire repose sur la valeur du bien au jour du sinistre, et non sur sa valeur à neuf (article L.121-1 du Code des assurances). Il est toutefois possible de prévoir dans le contrat une garantie en valeur à neuf : l'indemnité est d'abord versée vétusté déduite, puis complétée sur présentation des factures de reconstruction. La valeur d'assurance porte sur le bâtiment seul ; la valeur vénale d'un immeuble comprend aussi son terrain.
| Domaine | Ce que la valeur vénale sert à établir | Date retenue | Référence |
|---|---|---|---|
| Expertise | La valeur de référence d'un rapport | Date de l'évaluation | Charte de l'expertise en évaluation immobilière |
| Fiscalité | La base des droits de mutation et de l'IFI | Jour de la vente, de la donation ou du décès ; 1er janvier pour l'IFI | Code général des impôts, Livre des procédures fiscales (article L.17) |
| Comptabilité | La valeur d'un actif, pour vérifier qu'il n'a pas perdu de valeur | Date de clôture | Plan comptable général (article 214-6) |
| Assurance | La limite de l'indemnité due pour un bâtiment sinistré | Jour du sinistre | Code des assurances (article L.121-1) |
Différences avec les notions de valeur proches
Plusieurs valeurs se rapprochent de la valeur vénale sans lui être identiques. Chacune répond à une question différente.
Différence entre valeur vénale et valeur d'usage
La valeur d'usage, ou valeur d'utilité, se définit par l'utilité qu'un entrepreneur peut tirer du bien dans son exploitation. Le Code de commerce parle d'une valeur d'estimation qui s'apprécie en fonction du marché et de l'utilité du bien pour l'entreprise (article R.123-178). Elle peut donc être supérieure ou inférieure à la valeur vénale : un atelier équipé pour un procédé particulier vaut beaucoup pour celui qui l'exploite, et moins pour le marché. Les deux définitions ne sont pas identiques.
Différence entre valeur vénale et valeur locative
La valeur locative représente le loyer annuel, théorique ou réel, d'un bien. La valeur vénale est un prix de vente, la valeur locative un loyer : c'est une donnée utilisée pour calculer un investissement locatif. Or certains biens ne peuvent pas être loués, ce qui ne les empêche pas d'avoir une valeur. Un bâtiment industriel désaffecté, inlouable en l'état, garde une valeur vénale : celle de son terrain et de ce qu'un acquéreur peut en faire. Quand le bien est loué, l'effet du bail sur le prix est traité dans la fiche valeur vénale d'un bien immobilier occupé.
Valeur marchande, valeur de convenance, valeur de vente forcée
Valeur marchande et valeur de marché sont des synonymes de la valeur vénale. La valeur de convenance est le prix qu'un acquéreur particulier accepte de payer pour une raison qui lui est propre, par exemple le voisin qui veut s'agrandir. La valeur de vente forcée est celle d'un bien cédé dans un délai trop court pour une mise en marché normale. Aucune des deux ne respecte les conditions de la définition.
Traduction en anglais : market value
La valeur vénale se traduit par market value. C'est le terme des normes internationales d'évaluation, dont la définition est très proche de celle de la Charte. Il ne faut pas la confondre avec la valeur nominale, face value, qui est le montant inscrit sur un titre.
La valeur vénale dans l'expertise immobilière
La valeur vénale est la valeur de référence de l'expertise immobilière : c'est elle que conclut le rapport de l'expert, à une date et pour des droits précis.
Un acheteur ou un vendeur doit comprendre les calculs et les modalités de chaque acquisition : cette connaissance est essentielle pour négocier un local commercial, un entrepôt ou un terrain industriel. L'avis de valeur d'un professionnel de la transaction donne un ordre de prix en vue d'une vente ; le rapport d'expertise motive une valeur vénale et peut être produit devant un tiers. La mission et ses livrables sont décrits dans la page consacrée à l'expertise immobilière.
La valeur est établie par un expert indépendant des parties, du notaire et de tout intermédiaire. Au sein du réseau, Jean-Louis Flavien, Conseil Expert partenaire, MRICS et AACI, exerce l'expertise immobilière depuis 1992, y compris en mission judiciaire, sans activité de transaction. L'offre TVA offerte sur le rapport d'expertise s'adresse aux propriétaires non assujettis : bailleur particulier, associé d'une SCI familiale, héritier ou donateur. ProtorMundi informe et transmet la demande ; il ne délivre ni consultation juridique ni conseil fiscal ou comptable.
Questions fréquentes sur la définition de la valeur vénale
Qu'est-ce que la valeur vénale ?
La valeur vénale est le prix auquel un bien pourrait être vendu sur son marché, à une date donnée, entre un vendeur et un acquéreur consentants, informés et agissant sans contrainte, après une mise en marché normale. C'est la valeur de référence de l'expertise immobilière.
Comment calculer la valeur vénale ?
Il existe plusieurs méthodes. La plus courante est la comparaison : on extrait du marché des ventes de biens comparables, on les ramène à un prix au mètre carré, puis on applique ce prix au bien étudié en le pondérant selon ses qualités et ses défauts. Pour un immeuble loué, on raisonne aussi à partir du loyer.
Quelle différence entre la valeur vénale et le prix ?
La valeur vénale est une estimation : le prix probable d'un bien, établi à partir de données économiques et juridiques. Le prix est un fait : la somme réellement payée à l'issue d'une négociation. Les deux peuvent s'écarter lorsque le vendeur est pressé ou que l'acquéreur a une raison particulière d'acheter.
Existe-t-il une définition légale de la valeur vénale ?
Non, pas de définition légale unique. Plusieurs textes emploient la notion pour leur propre objet : le Livre des procédures fiscales, le plan comptable général, le Code des assurances. La formulation de référence des experts est celle de la Charte de l'expertise en évaluation immobilière.
Comment dit-on valeur vénale en anglais ?
Valeur vénale se traduit par market value, terme des normes internationales d'évaluation. Il ne faut pas la confondre avec face value, qui désigne la valeur nominale d'un titre.
Faire estimer la valeur vénale d'un local commercial, d'un entrepôt ou d'un terrain
Pour connaître la valeur vénale d'un bien professionnel, indiquez le type de bien, sa localisation, sa surface et le motif de la demande (vente, achat, succession, donation, comptes de la société, assurance) : la demande est transmise à un Conseil Expert partenaire, qui établit le devis de l'expertise.
Devis : Demander un devis d'expertise immobilière
Formulaire : formulaire de contact
Téléphone : 06 51 89 59 26