
Valeur vénale réelle d'un bien immobilier : définition en immobilier d'entreprise
Valeur vénale réelle : définition
La valeur vénale réelle d'un bien immobilier est le prix que le marché aurait donné de ce bien au jour d'une vente, d'une donation, d'un décès ou d'une déclaration, quel que soit le prix ou l'évaluation portés dans l'acte. L'administration fiscale peut la substituer au montant déclaré lorsque celui-ci lui paraît inférieur (article L.17 du Livre des procédures fiscales). Pour un local commercial, un entrepôt ou un terrain professionnel, elle s'établit par comparaison avec des ventes de biens similaires. Cette fiche du lexique s'en tient à cette notion fiscale, dans le cadre du droit français ; la notion générale est présentée dans la fiche définition de la valeur vénale.
Points clés
- Définition : la valeur vénale réelle est le prix que le marché aurait donné du bien au jour de l'opération, quel que soit le prix inscrit dans l'acte.
- Un rôle fiscal : elle sert de base aux droits lorsque le prix ou l'évaluation déclarés lui sont inférieurs (article L.17 du Livre des procédures fiscales).
- Une preuve à la charge de l'administration : elle doit citer des ventes de biens similaires, antérieures à l'opération.
- Une date : la valeur s'apprécie au jour de la vente, de la donation ou du décès, et au 1er janvier pour l'impôt sur la fortune immobilière.
- Un prix libre, une valeur opposable : vendre en dessous du marché reste permis, mais l'écart doit pouvoir s'expliquer.
Ce que désigne la valeur vénale réelle
La valeur vénale réelle désigne le prix de marché d'un bien, tel que l'administration fiscale le retient lorsqu'elle contrôle un prix de vente ou une évaluation. Le mot « réelle » n'ajoute pas une seconde valeur à la valeur vénale : il l'oppose au prix convenu entre les parties et aux valeurs forfaitaires.
Une notion du droit fiscal
L'expression vient du Code général des impôts et du Livre des procédures fiscales. Elle figure à l'article 761 du Code général des impôts pour les donations et les successions, et à l'article L.17 du Livre des procédures fiscales, qui permet à l'administration de rectifier un prix ou une évaluation lorsqu'ils paraissent inférieurs à la valeur vénale réelle du bien. Aucun texte ne la définit. La Cour de cassation l'a fait : la valeur vénale réelle est « le prix qui pourrait en être obtenu par le jeu de l'offre et de la demande dans un marché réel » (chambre commerciale, 23 octobre 1984). Les experts appellent cette même valeur la valeur vénale, au sens de la Charte de l'expertise en évaluation immobilière.
Un prix de marché, pas le prix de l'acte
La valeur vénale réelle se place du point de vue d'un acheteur quelconque, et non de l'acquéreur qui a signé. Elle écarte donc ce qui tient aux personnes : le lien de famille ou de groupe entre vendeur et acquéreur, l'urgence de vendre, ou l'intérêt particulier d'un voisin prêt à payer plus cher, que les experts nomment valeur de convenance. Elle ne se confond pas non plus avec la valeur cadastrale, la valeur comptable ou la valeur d'assurance, qui obéissent chacune à leur propre règle de calcul. L'administration ne peut pas davantage l'établir par un barème ou un prix moyen au mètre carré : elle doit partir de ventes constatées.
Une valeur datée et attachée à l'état du bien
La valeur s'apprécie au jour du fait générateur de l'impôt : la date de l'acte pour une vente, un échange, un apport ou une donation, le jour du décès pour une succession, le 1er janvier pour l'impôt sur la fortune immobilière. Le bien est pris dans son état de fait et de droit à cette date : surface, état du bâtiment, règles d'urbanisme, bail en cours. Un local commercial ou un entrepôt loué s'évalue donc avec son preneur, ce que détaille la fiche valeur vénale d'un bien occupé. Des travaux réalisés ou une hausse du marché survenue après cette date ne comptent pas. La façon d'appliquer la valeur vénale à un immeuble donné, en dehors de tout contrôle fiscal, est présentée dans la fiche valeur vénale d'un bien immobilier.
Où la valeur vénale réelle s'applique
La valeur vénale réelle intervient chaque fois qu'un impôt se calcule sur la valeur d'un immeuble : à la vente, lors d'une transmission gratuite et dans la déclaration annuelle du patrimoine immobilier.
Vente, échange, apport : le prix face à la valeur
Les droits d'enregistrement et la taxe de publicité foncière sont assis sur les valeurs (article 666 du Code général des impôts). Pour une vente, les droits de mutation se calculent sur le prix exprimé dans l'acte, augmenté des charges mises à la charge de l'acquéreur (article 683 du même code). Si ce prix est inférieur à la valeur vénale réelle, l'administration peut retenir cette dernière. Un échange, un apport en société ou un partage ne comportent pas toujours de prix : l'acte porte alors une évaluation, soumise au même contrôle.
Donation et succession
Pour les droits de mutation à titre gratuit, les immeubles sont estimés d'après leur valeur vénale réelle à la date de la transmission, sur la déclaration détaillée et estimative des parties (article 761 du Code général des impôts). Dans une donation, la valeur est celle du jour de l'acte. Dans une succession, c'est celle du jour du décès : la date d'évaluation, le délai de déclaration et le contrôle propre à ce cas font l'objet de la fiche valeur vénale d'un bien immobilier dans une succession.
Impôt sur la fortune immobilière
L'impôt sur la fortune immobilière reprend les règles d'évaluation des successions (article 973 du Code général des impôts) : le redevable déclare chaque année la valeur vénale réelle de ses immeubles au 1er janvier. Les locaux affectés à son activité professionnelle peuvent en être exonérés au titre des biens professionnels.
| Opération | Ce qui est déclaré | Date de la valeur | Texte |
|---|---|---|---|
| Vente | Prix exprimé dans l'acte, augmenté des charges | Jour de l'acte | Articles 666 et 683 du Code général des impôts |
| Échange, apport, partage | Évaluation portée dans l'acte | Jour de l'acte | Article 666 du Code général des impôts |
| Donation | Valeur vénale réelle, sur déclaration des parties | Jour de l'acte | Article 761 du Code général des impôts |
| Succession | Valeur vénale réelle, sur déclaration des héritiers | Jour du décès | Article 761 du Code général des impôts |
| Impôt sur la fortune immobilière | Valeur vénale réelle, sur déclaration du redevable | 1er janvier de l'année | Article 973 du Code général des impôts |
| Contrôle de toutes ces opérations | Prix ou évaluation rectifiés par l'administration | Date de l'opération contrôlée | Article L.17 du Livre des procédures fiscales |
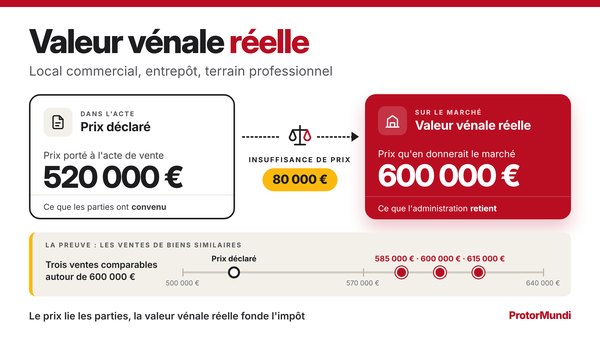
Exemple : un local d'activités vendu 520 000 €
Un local d'activités de 1 000 m², donné à bail commercial, est vendu 520 000 euros entre deux sociétés d'un même groupe familial. Dans la même zone d'activités, trois locaux loués de surface et d'état voisins se sont vendus 585 000, 600 000 et 615 000 euros au cours des deux années précédentes. À partir de ces trois ventes, l'administration retient une valeur vénale réelle de 600 000 euros. L'exemple suppose un département où la taxe départementale est de 5 %, soit un taux global de 6,32 % avec la taxe communale et les frais d'assiette. Les montants sont des exemples de calcul, établis avec les taux en vigueur à la date de mise à jour de la page.
| Poste | Prix déclaré dans l'acte | Valeur vénale réelle retenue |
|---|---|---|
| Base des droits de vente | 520 000 € | 600 000 € |
| Droits au taux global de 6,32 % | 32 864 € | 37 920 € |
| Insuffisance de prix | - | 80 000 € |
| Complément de droits | - | 5 056 € |
| Intérêt de retard sur 24 mois (0,20 % par mois) | - | 243 € |
L'insuffisance de 80 000 euros dépasse le dixième de la base rectifiée, soit 60 000 euros : l'intérêt de retard est donc dû. Le complément de droits reste modeste au regard du prix. L'enjeu est ailleurs : une fois admise, la valeur de 600 000 euros peut être opposée aux deux sociétés pour d'autres impôts, ce que décrit la suite de la page. Un écart de prix ne suffit pas à lui seul : si le bail en cours, l'état du bâtiment ou une pollution du terrain expliquent les 520 000 euros, ce prix est la valeur vénale réelle.
Comment l'administration établit la valeur vénale réelle
C'est à l'administration de prouver que le prix ou l'évaluation déclarés sont insuffisants (article L.17 du Livre des procédures fiscales). Elle le fait par comparaison avec des ventes réelles, dans une procédure où le contribuable peut répondre.
La preuve par les ventes de biens similaires
L'administration applique la méthode par comparaison : elle cite des ventes de biens intrinsèquement similaires, conclues avant l'opération contrôlée et à une date proche. La jurisprudence n'exige pas des biens identiques, mais comparables par la nature, la surface, l'emplacement, l'état et la situation locative. Ces références de transaction se discutent une à une : un entrepôt récent aux normes ne se compare pas à un bâtiment des années 1980, ni un local libre à un local loué, ni un terrain constructible à un terrain qui ne l'est pas. Les ventes des cinq dernières années, locaux industriels et commerciaux compris, sont publiées en accès libre dans la base des demandes de valeurs foncières : le contribuable peut y chercher ses propres termes de comparaison.
La procédure de rectification
L'administration adresse une proposition de rectification motivée, qui indique les ventes retenues (articles L.55 et L.57 du Livre des procédures fiscales). Le contribuable dispose de trente jours pour répondre, délai qu'il peut faire prolonger de trente jours. Si le désaccord persiste, la commission départementale de conciliation peut être saisie (article L.59 B) ; son avis ne lie ni l'administration ni le contribuable. Le litige relève ensuite du tribunal judiciaire. Pour un acte enregistré, l'administration peut agir jusqu'à la fin de la troisième année qui suit celle de l'enregistrement (article L.180), et jusqu'à la fin de la sixième année lorsqu'elle a dû procéder à des recherches (article L.186).
Insuffisance de prix ou dissimulation : deux situations
L'insuffisance de prix vise un prix sincère, réellement payé, mais inférieur au marché. Le complément de droits s'accompagne d'un intérêt de retard de 0,20 % par mois (article 1727 du Code général des impôts), qui n'est pas dû, hors manquement délibéré, lorsque l'insuffisance n'excède pas le dixième de la base d'imposition. Une majoration de 40 % s'ajoute en cas de manquement délibéré (article 1729). La dissimulation est autre chose : une partie du prix est payée sans figurer dans l'acte. La convention qui l'organise est nulle (article 1202 du Code civil) et la majoration atteint 80 % (article 1729 du Code général des impôts).
Prix inférieur à la valeur vénale réelle : les autres conséquences
Le prix d'une vente se fixe librement. Mais lorsque vendeur et acquéreur sont liés, un prix éloigné de la valeur vénale réelle peut être relu par l'administration, par un cocontractant ou par une collectivité.
Vente entre une société et son dirigeant
Une société qui cède un immeuble à son dirigeant, à un associé ou à une SCI qu'ils contrôlent, pour un prix nettement inférieur à sa valeur vénale et sans contrepartie, s'expose à voir l'écart réintégré dans son résultat imposable au titre de l'acte anormal de gestion. L'acquéreur peut, de son côté, être imposé sur cet écart comme sur un revenu distribué (article 111 du Code général des impôts). Le raisonnement vaut dans l'autre sens pour une société qui achète trop cher. Un rapport d'expertise établi avant l'acte, à la date de la vente, sert à justifier le prix retenu.
Vente à prix réduit dans la famille
Lorsqu'un parent vend un local à son enfant pour un prix nettement inférieur au marché, avec l'intention de le gratifier, l'administration peut voir dans l'écart une donation indirecte et réclamer les droits de mutation à titre gratuit sur cette part. Entre héritiers, le même écart peut être discuté au moment du partage.
Lésion et droit de préemption
En droit civil, le vendeur d'un immeuble peut demander la rescision de la vente pour lésion lorsqu'il a été lésé de plus des sept douzièmes de la valeur du bien, dans les deux ans de la vente (articles 1674 et 1676 du Code civil). Dans l'exemple, il faudrait un prix inférieur à 250 000 euros : le seuil civil est donc bien plus éloigné du marché que le contrôle fiscal. Par ailleurs, le prix porté dans la déclaration d'intention d'aliéner est celui auquel le titulaire du droit de préemption urbain peut acquérir le bien (article L.213-2 du Code de l'urbanisme) : un prix minoré peut être accepté tel quel par la commune.
La valeur vénale réelle dans l'expertise immobilière
L'expert immobilier établit la valeur vénale à la date de l'opération, avec les mêmes éléments que ceux que l'administration utiliserait : des ventes de biens similaires, antérieures à cette date.
La Charte de l'expertise en évaluation immobilière, référentiel commun aux experts en France, demande d'indiquer la date de valeur, la situation locative et les hypothèses retenues. Pour un local commercial, un entrepôt ou un terrain professionnel, l'expert lit le titre de propriété et le bail, visite les lieux, puis retient et ajuste ses références. Le choix de la méthode relève des méthodes d'évaluation ; la mission et le rapport d'expertise sont décrits dans la page consacrée à l'expertise immobilière.
Le rapport sert à deux moments : avant l'acte, pour fixer ou justifier un prix entre parties liées, et après, pour répondre à une proposition de rectification. La valeur est établie par un expert indépendant des parties, du notaire et de tout intermédiaire. Au sein du réseau, Jean-Louis Flavien, Conseil Expert partenaire, MRICS et AACI, exerce l'expertise immobilière depuis 1992, y compris en mission judiciaire, sans activité de transaction. L'offre TVA offerte sur le rapport d'expertise s'adresse aux propriétaires non assujettis : bailleur particulier, associé d'une SCI familiale, héritier ou donateur. ProtorMundi informe et transmet la demande ; il ne délivre ni consultation juridique ni conseil fiscal, et le calcul des droits relève du notaire.
Questions fréquentes sur la valeur vénale réelle
Qu'est-ce que la valeur vénale réelle d'un bien immobilier ?
C'est le prix que le marché aurait donné du bien au jour de l'opération, par le jeu de l'offre et de la demande. L'administration fiscale s'y réfère pour contrôler un prix de vente ou une évaluation déclarée (article L.17 du Livre des procédures fiscales).
Quelle différence entre le prix de vente et la valeur vénale réelle ?
Le prix est la somme convenue entre le vendeur et l'acquéreur ; la valeur vénale réelle est ce qu'un acheteur quelconque aurait payé à la même date. Les deux coïncident le plus souvent. Lorsque le prix est inférieur, les droits peuvent être recalculés sur la valeur.
Comment l'administration prouve-t-elle la valeur vénale réelle ?
Par comparaison. Elle doit citer des ventes de biens intrinsèquement similaires, conclues avant l'opération contrôlée et à une date proche, et les indiquer dans sa proposition de rectification. Le contribuable peut contester chacune de ces références.
Peut-on vendre un local en dessous de sa valeur vénale réelle ?
Oui, le prix d'une vente se fixe librement. L'acquéreur s'expose toutefois à un complément de droits calculé sur la valeur vénale réelle. Entre une société et son dirigeant, ou dans une même famille, l'écart peut aussi être imposé comme un avantage ou comme une donation indirecte.
Pendant combien de temps un prix de vente peut-il être rectifié ?
Jusqu'à la fin de la troisième année qui suit celle de l'enregistrement de l'acte (article L.180 du Livre des procédures fiscales). Le délai est porté à la fin de la sixième année lorsque l'administration a dû procéder à des recherches pour établir l'impôt (article L.186).
Faire établir la valeur vénale réelle d'un local commercial ou d'un entrepôt
Avant une vente entre sociétés liées, un apport, une donation ou une déclaration, ou après une proposition de rectification, indiquez le type de bien, sa localisation, sa surface, la date de l'opération et, s'il est loué, le loyer annuel et la date d'effet du bail : la demande est transmise à un Conseil Expert partenaire, qui établit le devis de l'expertise de la valeur vénale à la date voulue.
Devis : Demander un devis d'expertise immobilière
Formulaire : formulaire de contact
Téléphone : 06 51 89 59 26