
Valeur vénale d'un bien immobilier dans une succession : définition en immobilier d'entreprise
Valeur vénale dans une succession : définition
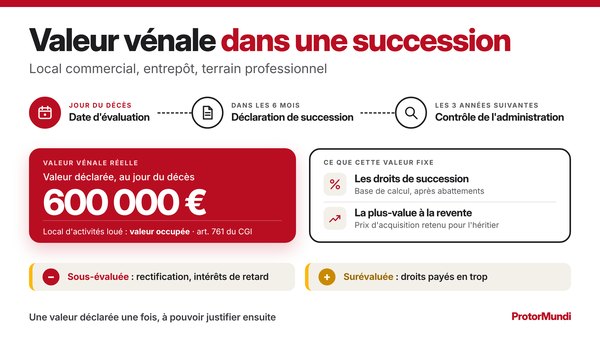
La valeur vénale d'un bien immobilier dans une succession est le prix auquel ce bien aurait pu être vendu au jour du décès, dans l'état où il se trouvait. Les héritiers la déclarent à l'administration fiscale, qui calcule les droits de succession sur cette base (article 761 du Code général des impôts). Pour un local commercial, un entrepôt ou un terrain professionnel, cette valeur devient aussi le prix d'acquisition retenu lors d'une revente. Cette fiche du lexique s'en tient à l'évaluation déclarée lors d'une succession, dans le cadre du droit français ; la notion elle-même est présentée dans la fiche définition de la valeur vénale.
Points clés
- Définition : la valeur vénale d'un bien dans une succession est son prix de vente probable au jour du décès, dans l'état où il se trouvait.
- Une date, une valeur : les droits de succession se calculent sur la valeur au jour du décès (article 761 du Code général des impôts), quelle que soit la date du dépôt.
- Six mois : la déclaration de succession se dépose dans les six mois du décès survenu en France métropolitaine (article 641 du même code).
- Une valeur contrôlée : l'administration peut la rectifier jusqu'à la fin de la troisième année qui suit l'enregistrement de la déclaration.
- Une valeur qui reste : elle sert de prix d'acquisition pour calculer la plus-value lorsque l'héritier revend le bien.
Quelle valeur déclarer, et à quelle date
Les héritiers déclarent la valeur vénale réelle du bien au jour du décès. Ni le prix payé autrefois par le défunt, ni la valeur comptable, ni la valeur cadastrale ne la remplacent : seul compte le prix que le marché aurait donné du bien à cette date.
La valeur vénale réelle au jour du décès
Pour les droits de mutation à titre gratuit, les immeubles sont estimés d'après leur valeur vénale réelle à la date de la transmission (article 761 du Code général des impôts). Dans une succession, cette date est celle du décès ; dans une donation, celle de l'acte. La valeur vénale s'entend du prix qu'un acquéreur quelconque aurait accepté de payer, sans tenir compte de la situation personnelle des héritiers ni de leur intention de garder ou de vendre le bien. Une hausse ou une baisse du marché survenue après le décès est sans effet sur la valeur à déclarer. La notion elle-même, commune à la vente, à la donation et à l'impôt sur la fortune immobilière, est présentée dans la fiche valeur vénale réelle d'un bien immobilier.
Un bien évalué dans l'état où il se trouvait
La valeur s'apprécie d'après l'état de fait et de droit du bien au jour du décès : surface, état du bâtiment, règles d'urbanisme, pollution connue, bail en cours. Un local commercial ou un entrepôt donné à bail se déclare avec son preneur, pour sa valeur occupée ; l'écart avec la valeur libre est traité dans la fiche valeur vénale d'un bien occupé. L'immeuble se déclare pour sa valeur entière, sans déduire le capital restant dû sur l'emprunt qui a servi à l'acheter : cette dette, comme les autres dettes du défunt, se porte au passif de la succession (article 768 du Code général des impôts). Les éléments qui composent cet état (emplacement, bâtiment, situation juridique, marché) sont présentés dans la fiche valeur vénale d'un bien immobilier.
Vente ou adjudication proche du décès
Lorsque l'immeuble a été vendu aux enchères publiques dans les deux années qui précèdent ou qui suivent le décès, les droits ne peuvent pas être calculés sur une somme inférieure au prix d'adjudication, sauf transformation du bien entre-temps (article 761, deuxième alinéa). Pour une vente amiable conclue peu après le décès, aucun texte n'impose de retenir le prix, mais l'administration le prend en pratique comme première référence : déclarer 500 000 euros un entrepôt revendu 650 000 euros huit mois plus tard appelle une explication.
La déclaration de succession : délai et estimation du bien
La valeur vénale entre dans la déclaration de succession, que les héritiers déposent au service de l'enregistrement et qui sert au calcul des droits (article 800 du Code général des impôts).
Six mois pour déposer la déclaration
Le délai est de six mois à compter du décès lorsqu'il est survenu en France métropolitaine, et de douze mois dans les autres cas, sous réserve des règles propres à l'outre-mer (article 641). Les droits se paient au dépôt. Passé le délai, un intérêt de retard de 0,20 % par mois s'applique (article 1727), puis une majoration si le retard se prolonge. Six mois sont courts pour faire estimer un local d'activités ou un terrain professionnel : la mission d'expertise gagne à être confiée dès l'ouverture de la succession. Lorsque les droits sont élevés au regard des liquidités, un paiement fractionné ou différé peut être demandé.
Qui estime le bien
La valeur résulte de la « déclaration détaillée et estimative » des héritiers (article 761). Ce sont eux qui signent et qui en répondent. Le notaire rédige en général la déclaration et établit l'attestation de propriété immobilière, mais il reprend la valeur que les héritiers lui indiquent et n'en est pas le garant. Un rapport d'expertise n'est pas obligatoire ; il donne à la valeur déclarée une justification écrite, datée du jour du décès, que les héritiers pourront produire en cas de contrôle.
Immeuble détenu par une SCI
Lorsque le local appartient à une SCI, la succession ne comprend pas l'immeuble mais les parts de la société. Leur valeur repose sur la valeur vénale de l'immeuble, diminuée des dettes de la société et augmentée de ses autres actifs. Les murs s'évaluent donc de la même façon, au jour du décès, avant de passer à la valeur des parts.
| Étape | Date ou délai | Texte |
|---|---|---|
| Évaluation du bien | Jour du décès | Article 761 du Code général des impôts |
| Dépôt de la déclaration et paiement des droits | Six mois à compter du décès en France métropolitaine | Articles 641 et 800 du Code général des impôts |
| Demande de contrôle par les héritiers | Trois mois à compter de l'enregistrement de la déclaration | Article L.21 B du Livre des procédures fiscales |
| Rectification par l'administration | Jusqu'à la fin de la troisième année suivant celle de l'enregistrement | Article L.180 du Livre des procédures fiscales |
| Rectification sans déclaration, ou après recherches | Jusqu'à la fin de la sixième année suivant celle du décès | Article L.186 du Livre des procédures fiscales |
| Réclamation des héritiers | Jusqu'à la fin de la deuxième année suivant celle du paiement | Article R*196-1 du Livre des procédures fiscales |
Exemple : un local d'activités déclaré 600 000 €
Un bailleur particulier laisse à ses deux enfants un local d'activités de 1 000 m², donné à bail commercial. Sa valeur vénale au jour du décès, bail en cours, est de 600 000 euros. Pour isoler l'effet de la valeur déclarée, l'exemple suppose que ce local est le seul bien de la succession, sans dette ni donation antérieure. Chaque enfant bénéficie d'un abattement de 100 000 euros (article 779 du Code général des impôts) et sa part taxable relève de la tranche à 20 % du barème en ligne directe (article 777). Les montants sont des exemples de calcul, établis avec le barème en vigueur à la date de mise à jour de la page.
| Poste | Valeur vénale réelle déclarée | Valeur sous-évaluée de 20 % |
|---|---|---|
| Valeur déclarée du local | 600 000 € | 480 000 € |
| Part de chaque enfant | 300 000 € | 240 000 € |
| Abattement par enfant | 100 000 € | 100 000 € |
| Part taxable par enfant | 200 000 € | 140 000 € |
| Droits par enfant | 38 194 € | 26 194 € |
| Droits pour les deux enfants | 76 388 € | 52 388 € |
| Plus-value brute si le local est revendu 650 000 € | 50 000 € | 170 000 € |
L'écart de 120 000 euros sur la valeur se retrouve à deux endroits : 24 000 euros de droits en moins au dépôt, 120 000 euros de plus-value imposable en plus à la revente, avant frais et abattements pour durée de détention. Entre les deux, l'administration peut rectifier la valeur et réclamer le complément de droits avec intérêts de retard. La valeur déclarée ne se choisit pas : elle se justifie.
Le contrôle de la valeur déclarée
La valeur portée dans la déclaration n'est pas définitive le jour du dépôt : l'administration fiscale dispose de plusieurs années pour la discuter, et c'est à elle de prouver qu'elle est insuffisante.
Le droit de rectification de l'administration
L'administration peut rectifier l'évaluation d'un bien lorsqu'elle lui paraît inférieure à sa valeur vénale réelle (article L.17 du Livre des procédures fiscales). Elle doit en apporter la preuve, en pratique par la méthode par comparaison : des ventes de biens de même nature, intervenues avant le décès dans le même secteur. La procédure est contradictoire. Les héritiers reçoivent une proposition de rectification motivée (articles L.55 et L.57) et disposent de trente jours pour y répondre. Les termes de comparaison cités par l'administration se discutent : un entrepôt récent aux normes ne se compare pas à un bâtiment des années 1980, ni un local libre à un local loué. Si le désaccord persiste, la commission départementale de conciliation peut être saisie (article L.59 B).
Trois ans, ou six
Le droit de reprise s'exerce jusqu'à la fin de la troisième année qui suit celle de l'enregistrement de la déclaration, dès lors que celle-ci révèle suffisamment les biens transmis (article L.180 du Livre des procédures fiscales). À défaut de déclaration, ou si l'administration doit procéder à des recherches, le délai est porté à la fin de la sixième année qui suit celle du décès (article L.186). Les héritiers qui souhaitent être fixés plus tôt peuvent demander un contrôle de la déclaration dans les trois mois de son enregistrement, à condition de représenter au moins le tiers de l'actif net déclaré : l'administration dispose alors d'un an pour se prononcer (article L.21 B).
Sous-évaluation, surévaluation : les conséquences
Une valeur rectifiée à la hausse entraîne le paiement du complément de droits et d'un intérêt de retard de 0,20 % par mois (article 1727 du Code général des impôts). Cet intérêt n'est pas dû, hors manquement délibéré, lorsque l'insuffisance n'excède pas le dixième de la base d'imposition, appréciée bien par bien. Une majoration de 40 % s'ajoute en cas de manquement délibéré (article 1729). À l'inverse, une valeur déclarée trop haute fait payer des droits qui n'étaient pas dus : les héritiers peuvent en demander la restitution par une réclamation, jusqu'à la fin de la deuxième année qui suit celle du paiement (article R*196-1 du Livre des procédures fiscales), à charge pour eux de démontrer la valeur réelle.
Après la déclaration : partage, revente et démembrement
La valeur déclarée ne sert pas qu'au calcul des droits. Elle suit le bien dans le patrimoine des héritiers, mais elle ne règle pas tout : le partage, lui, appelle une seconde évaluation.
Indivision et partage : une seconde évaluation
Jusqu'au partage, les héritiers détiennent le bien en indivision, et nul ne peut être contraint d'y rester (article 815 du Code civil). Pour composer les lots, les biens sont estimés à la date de la jouissance divise, aussi proche que possible du partage (article 829 du Code civil), et non au jour du décès. Un entrepôt reçu en 2022 et partagé en 2026 a donc deux valeurs : celle du décès pour les droits de succession, celle du partage pour calculer la soulte due à l'héritier qui ne reçoit pas le bien. Faute d'accord, le bien peut être vendu par licitation.
La plus-value à la revente
Lorsque l'héritier revend le bien, sa plus-value immobilière se calcule à partir de la valeur retenue pour les droits de succession, qui tient lieu de prix d'acquisition (article 150 VB du Code général des impôts). La durée de détention court à compter du décès. Une valeur déclarée trop basse réduit les droits au dépôt et augmente d'autant la plus-value imposable à la revente.
Usufruit, nue-propriété et biens professionnels
Lorsque la succession ne transmet que l'usufruit ou la nue-propriété d'un bien, la valeur vénale de la pleine propriété est répartie entre les deux droits selon un barème fiscal fondé sur l'âge de l'usufruitier (article 669 du Code général des impôts). Les murs affectés à l'exploitation d'une entreprise individuelle, ou détenus par une société dont les titres sont transmis, peuvent relever sous conditions du régime dit Dutreil (articles 787 B et 787 C), qui exonère une partie de la valeur transmise. Ces régimes ne changent pas la façon d'évaluer l'immeuble : ils s'appliquent à une valeur vénale établie de la même manière.
La valeur vénale d'une succession dans l'expertise immobilière
L'expert immobilier évalue le bien à la date du décès, même lorsque la mission lui est confiée plusieurs mois plus tard. Son rapport reconstitue l'état du bien et celui du marché à cette date.
La Charte de l'expertise en évaluation immobilière, référentiel commun aux experts en France, demande d'indiquer la date de valeur, la situation locative et les hypothèses retenues. Pour un local commercial, un entrepôt ou un terrain professionnel, l'expert lit le titre de propriété, le bail et les quittances, visite les lieux, puis retient des références de vente antérieures au décès : ce sont celles que l'administration utiliserait. Le choix de la méthode relève des méthodes d'évaluation ; la mission et le rapport sont décrits dans la page consacrée à l'expertise immobilière.
Le rapport sert à trois moments : au dépôt de la déclaration, en réponse à une proposition de rectification, puis au partage, avec une valeur actualisée. La valeur est établie par un expert indépendant des héritiers, du notaire et de tout intermédiaire. Au sein du réseau, Jean-Louis Flavien, Conseil Expert partenaire, MRICS et AACI, exerce l'expertise immobilière depuis 1992, y compris en mission judiciaire, sans activité de transaction. L'offre TVA offerte sur le rapport d'expertise s'adresse aux propriétaires non assujettis : héritier ou indivisaire, bailleur particulier, associé d'une SCI familiale. ProtorMundi informe et transmet la demande ; il ne délivre ni consultation juridique ni conseil fiscal, et le calcul des droits relève du notaire.
Questions fréquentes sur la valeur vénale dans une succession
Qu'est-ce que la valeur vénale d'un bien immobilier dans une succession ?
C'est le prix auquel le bien aurait pu être vendu au jour du décès, dans l'état où il se trouvait. Les héritiers la déclarent à l'administration fiscale, qui calcule les droits de succession sur cette base (article 761 du Code général des impôts).
À quelle date évaluer un local commercial ou un entrepôt hérité ?
Au jour du décès. La valeur retenue pour les droits de succession ne tient compte ni des travaux ni de l'évolution du marché postérieurs à cette date. Le partage entre héritiers obéit à une autre règle : les biens y sont estimés à une date aussi proche que possible du partage (article 829 du Code civil).
Qui fixe la valeur du bien dans la déclaration de succession ?
Les héritiers, qui signent une déclaration détaillée et estimative et en répondent devant l'administration. Le notaire rédige en général la déclaration, mais il ne garantit pas la valeur. Un rapport d'expertise immobilière daté du jour du décès permet de la justifier.
Que se passe-t-il si la valeur déclarée est trop basse ?
L'administration peut rectifier la valeur lorsqu'elle lui paraît inférieure à la valeur vénale réelle (article L.17 du Livre des procédures fiscales). Les héritiers paient alors le complément de droits et un intérêt de retard de 0,20 % par mois, auquel s'ajoute une majoration de 40 % en cas de manquement délibéré.
Une expertise immobilière est-elle obligatoire pour une succession ?
Non. Aucun texte n'impose de faire expertiser un bien avant de déposer la déclaration de succession. L'expertise devient utile pour un local commercial, un entrepôt ou un terrain professionnel, dont la valeur dépend du bail, de l'état du bâtiment et de l'emplacement et se justifie mal par de simples annonces.
Faire expertiser un bien professionnel reçu en succession
La déclaration se dépose dans les six mois : la demande d'expertise se prépare dès l'ouverture de la succession. Indiquez le type de bien, sa localisation, sa surface, la date du décès et, s'il est loué, le loyer annuel et la date d'effet du bail : la demande est transmise à un Conseil Expert partenaire, qui établit le devis de l'expertise de la valeur vénale au jour du décès.
Devis : Demander un devis d'expertise immobilière
Formulaire : formulaire de contact
Téléphone : 06 51 89 59 26