
Acheter ou louer un local commercial : comment trancher
Acheter ses murs ou rester locataire : ce que couvre ce guide
Acheter ou louer un local commercial se tranche sur trois données : la durée pendant laquelle l'exploitant compte occuper les lieux, la trésorerie que l'entreprise peut immobiliser, et l'écart entre le prix demandé pour les murs et leur valeur vénale. Rester preneur d'un bail commercial préserve la trésorerie et la souplesse ; acheter ses murs, en direct ou par une SCI, constitue un patrimoine et supprime le risque de loyer. Ce guide compare les deux voies, et le crédit-bail immobilier entre les deux, pour l'exploitant d'un local commercial, d'un local d'activités ou d'un entrepôt.
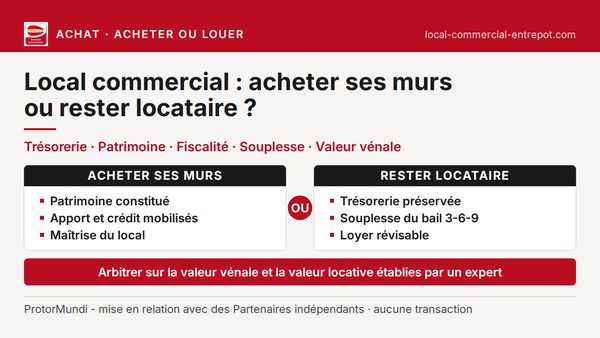
Points clés
- Rester locataire préserve la trésorerie de l'entreprise : le loyer est une charge déductible et le bail commercial permet en principe de partir à chaque échéance triennale.
- Acheter ses murs transforme le loyer en patrimoine, mais immobilise un apport, alourdit le bilan et laisse au propriétaire la taxe foncière et les grosses réparations.
- La SCI qui achète les murs et les loue à la société d'exploitation doit pratiquer un loyer conforme à la valeur locative de marché.
- Le crédit-bail immobilier finance les murs par des loyers et ouvre une option d'achat en fin de contrat.
- L'arbitrage se tranche sur deux valeurs établies par un expert immobilier : la valeur vénale des murs et la valeur locative de marché.
Ce guide traite de l'arbitrage entre propriété et location. Une fois la décision d'acheter prise, les étapes, les contrôles avant l'offre et le rôle du chasseur immobilier sont détaillés sur la page préparer l'achat d'un local commercial.
Rester locataire : ce que garantit le bail commercial
Rester locataire, c'est conserver sa trésorerie pour l'exploitation et garder la liberté de déménager, en contrepartie d'un loyer qui évolue et d'un droit au renouvellement qui ne garantit pas de conserver l'emplacement. Le bail commercial, conclu pour neuf ans au moins, encadre cet équilibre au profit du preneur.
Trésorerie préservée et loyer déductible
Le preneur n'immobilise que le dépôt de garantie et, le cas échéant, un droit d'entrée : le capital reste affecté au stock, aux équipements et au besoin en fonds de roulement. Le loyer et les charges récupérables sont déductibles du résultat imposable de l'entreprise (art. 39, 1 du Code général des impôts), sans immobilisation à inscrire au bilan ni amortissement à suivre. La capacité d'emprunt de la société reste disponible pour financer l'activité plutôt que les murs. Pour une entreprise en croissance, dont les besoins de surface changeront dans les prochaines années, cet argument pèse souvent plus lourd que la constitution d'un patrimoine immobilier.
Souplesse : résiliation triennale et bail dérogatoire
Le preneur d'un bail commercial peut donner congé à l'expiration de chaque période triennale, avec un préavis de six mois (art. L.145-4 et L.145-9 du Code de commerce). Le contrat peut toutefois supprimer cette faculté pour les baux de plus de neuf ans, les locaux construits en vue d'une seule utilisation, les locaux à usage exclusif de bureaux et les locaux de stockage : le logisticien qui loue un entrepôt doit donc vérifier la clause avant de signer. Pour tester un emplacement, le bail dérogatoire, limité à trois ans au total (art. L.145-5), évite l'engagement de neuf ans.
Loyer révisable, renouvellement et risque d'éviction
La contrepartie de cette souplesse est l'exposition au loyer. Le loyer peut être révisé tous les trois ans dans la limite de la variation de l'indice des loyers commerciaux ou des activités tertiaires, sauf modification matérielle des facteurs locaux de commercialité (art. L.145-38 du Code de commerce) ; une clause d'échelle mobile ouvre une révision judiciaire dès que le loyer a varié de plus d'un quart (art. L.145-39). Au renouvellement, le loyer est plafonné, sauf modification notable des éléments de la valeur locative, bail conclu pour plus de neuf ans ou prolongé au-delà de douze ans (art. L.145-33 et L.145-34). Le bailleur peut aussi refuser le renouvellement en versant une indemnité d'éviction (art. L.145-14) : l'exploitant est indemnisé, mais il perd son emplacement. Les conditions pour louer un local commercial sont présentées sur la page dédiée.
Acheter ses murs : ce que l'exploitant gagne et ce qu'il engage
Acheter ses murs, c'est remplacer un loyer par le remboursement d'un emprunt qui constitue un actif, en acceptant d'immobiliser du capital et de porter seul les charges du propriétaire. L'opération se justifie quand l'emplacement est stratégique pour l'activité et que l'exploitant compte l'occuper durablement.
Patrimoine constitué et coût d'occupation maîtrisé
Au terme du crédit, l'entreprise ou son dirigeant détient un actif dont l'usage ne dépend plus d'un bailleur : plus de révision de loyer, plus de risque de refus de renouvellement, liberté d'aménager les locaux dans la limite des règles d'urbanisme et du règlement de copropriété. Le coût d'occupation devient prévisible, calé sur le tableau d'amortissement de l'emprunt, dont le taux d'un prêt immobilier professionnel dépend de la durée, de l'apport et des garanties. Le simulateur de prêt immobilier professionnel en déduit la mensualité et le coût total. En contrepartie, le propriétaire occupant supporte la taxe foncière, les grosses réparations de l'article 606 du Code civil, qu'un bailleur ne peut plus imputer à son preneur (art. R.145-35 du Code de commerce), la mise en conformité et le risque de vacance le jour où l'activité quitte les lieux. Des murs se revendent aussi plus lentement qu'un bail ne se résilie : un local d'activités très spécifique peut mettre des mois à trouver acquéreur.
Apport, crédit et amortissement
Le financement bancaire de murs professionnels suppose en général un apport et des garanties, hypothèque conventionnelle ou hypothèque légale du prêteur de deniers et caution du dirigeant ; l'endettement pèse ensuite sur le bilan et sur la capacité d'emprunt de la société pour ses autres projets. Aux frais d'acquisition s'ajoutent les droits d'enregistrement ou la TVA, les émoluments du notaire et les frais de garantie. Lorsque les murs sont inscrits à l'actif de la société, la construction s'amortit par composants sur sa durée d'utilisation, jamais le terrain (art. 39, 1-2° du Code général des impôts), et les intérêts d'emprunt sont déductibles. À la revente, la plus-value relève du régime des plus-values professionnelles, qui ne bénéficie pas des abattements pour durée de détention réservés aux particuliers et aux SCI à l'impôt sur le revenu.
Acheter en direct ou par une SCI qui loue à l'exploitation
Le montage le plus courant consiste à acheter les murs dans une société civile immobilière détenue par le dirigeant ou sa famille, qui les loue par bail commercial à la société d'exploitation. Il isole le patrimoine immobilier du risque de l'entreprise, facilite la transmission des parts et permet de céder le fonds de commerce sans céder les murs. Soumise à l'impôt sur le revenu, la SCI est transparente (art. 8 du Code général des impôts) : les loyers sont imposés entre les mains des associés en revenus fonciers, tandis que la société d'exploitation déduit le loyer qu'elle verse. Ce loyer doit correspondre à la valeur locative de marché : trop élevé, il expose le dirigeant au délit d'abus de biens sociaux (art. L.241-3 et L.242-6 du Code de commerce) ; trop faible, il constitue un avantage que l'administration fiscale peut remettre en cause.
Crédit-bail immobilier : la voie intermédiaire
Le crédit-bail immobilier fait acheter les murs par un établissement de crédit qui en reste propriétaire et les loue à l'entreprise, avec une option d'achat à l'issue du contrat (art. L.313-7 du Code monétaire et financier). L'entreprise occupe les locaux sans apport important, déduit ses loyers de crédit-bail sous réserve des règles propres à la quote-part correspondant au terrain, et devient propriétaire en levant l'option pour une valeur résiduelle fixée dès la signature. Ses contraintes sont réelles : contrat difficile à rompre avant son terme, coût total à comparer avec celui d'un emprunt, accord du crédit-bailleur pour céder le contrat avec le fonds, et réintégration fiscale lors de la levée d'option (art. 239 sexies du Code général des impôts), à simuler avec l'expert-comptable avant de s'engager.
Déjà locataire : acheter les murs à son bailleur
Le preneur d'un local à usage commercial ou artisanal est prioritaire pour acheter les murs lorsque son bailleur décide de les vendre : c'est le droit de préférence de l'article L.145-46-1 du Code de commerce. Le bailleur doit lui notifier le prix et les conditions de la vente, notification qui vaut offre ; le preneur dispose d'un mois pour l'accepter, puis de deux mois pour signer, délai porté à quatre mois s'il finance l'achat par un prêt. Si le bailleur accepte ensuite de vendre à un tiers à un prix ou à des conditions plus avantageux, il doit renouveler l'offre au preneur. Le droit ne joue pas pour la cession globale d'un immeuble comprenant des locaux commerciaux, la cession unique de plusieurs locaux d'un ensemble commercial ou la vente au conjoint, à un ascendant ou à un descendant du bailleur ou de son conjoint. Un mois est court pour décider : faire établir la valeur vénale des murs dès réception de la notification permet de répondre sur un prix justifié plutôt que sur le prix affiché.
Acheter, louer ou crédit-bail : le comparatif
Aucune des trois options n'est supérieure dans l'absolu : l'achat l'emporte sur la durée et la transmission, la location sur la trésorerie et la souplesse, le crédit-bail combine les deux au prix d'un engagement long.
| Critère | Acheter ses murs | Rester locataire | Crédit-bail immobilier |
|---|---|---|---|
| Trésorerie | Apport et frais d'acquisition immobilisés | Dépôt de garantie, droit d'entrée éventuel | Apport réduit, loyers dès l'entrée dans les lieux |
| Patrimoine | Actif détenu dès l'acte authentique | Aucun actif immobilier | Actif acquis à la levée d'option |
| Fiscalité | Amortissement de la construction, intérêts déductibles | Loyer et charges déductibles | Loyers déductibles, réintégration à la levée d'option |
| Souplesse | Revente nécessaire pour quitter les lieux | Congé à chaque échéance triennale, sauf clause contraire autorisée | Sortie anticipée coûteuse |
| Coût dans la durée | Fixé par le crédit, puis limité aux charges du propriétaire | Loyer versé sans limite de durée | Loyers, puis valeur résiduelle |
| Risque sur le loyer | Aucun | Révision, déplafonnement, refus de renouvellement | Aucun pendant le contrat |
| Transmission | Murs ou parts de SCI transmissibles | Droit au bail cessible avec le fonds | Contrat cessible avec l'accord du crédit-bailleur |
Trancher sur pièces : valeur vénale des murs et valeur locative de marché
L'arbitrage entre acheter et louer se tranche sur deux chiffres qu'un expert immobilier établit et justifie : la valeur vénale des murs, qui dit si le prix demandé est cohérent avec le marché, et la valeur locative, qui dit ce que coûterait la même surface en location. Sans elles, la comparaison repose sur le prix affiché par le vendeur et le loyer proposé par le bailleur, c'est-à-dire sur des positions de négociation.
Valeur vénale : le prix juste des murs
La valeur vénale des murs indique si le prix demandé correspond au marché à la date de la décision. Elle sert de plafond à l'offre d'achat, de base au dossier de financement bancaire et, lorsque le preneur exerce son droit de préférence, d'arbitre face au prix notifié par le bailleur. Un local occupé ne vaut pas le même prix qu'un local libre : le bail en cours, son loyer, sa durée restante et la solidité du preneur entrent dans l'évaluation. L'exploitant qui achète les murs qu'il occupe doit en tenir compte, puisque le bail qui le lie à son bailleur s'éteint avec l'achat.
Valeur locative : le loyer de marché, y compris entre SCI et société
La valeur locative est le loyer qu'un preneur paierait pour le même local dans des conditions normales ; le Code de commerce la détermine d'après les caractéristiques du local, sa destination, les obligations respectives des parties, les facteurs locaux de commercialité et les prix couramment pratiqués dans le voisinage (art. L.145-33). Rapportée à la valeur vénale, elle mesure le coût réel de la location face au coût de la propriété. Dans le montage en SCI, elle fixe le loyer défendable entre la SCI et la société d'exploitation, face à l'administration fiscale comme face aux associés minoritaires.
Faire établir les deux valeurs par un expert immobilier
Les deux valeurs se font établir ensemble, sur le même local et à la même date, par un expert immobilier qui les motive dans un rapport d'expertise : c'est ce qui les rend défendables devant une banque, un bailleur ou l'administration fiscale. ProtorMundi transmet la demande à un Partenaire Qualité ProtorMundi, expert immobilier indépendant, qui accepte la mission, la réalise et remet le rapport sous son propre statut. Le contenu de la mission et du rapport est détaillé sur la page expertise de la valeur vénale ; les approches retenues, par comparaison ou par capitalisation du revenu, relèvent des méthodes d'évaluation.
Selon votre profil : entreprise assujettie à la TVA ou particulier en SCI à l'IR
Le statut au regard de la TVA change le calcul : une entreprise assujettie raisonne hors taxes, un particulier qui achète par une SCI à l'impôt sur le revenu raisonne toutes taxes comprises.
Entreprise assujettie à la TVA
L'entreprise assujettie récupère la TVA grevant l'acquisition lorsque la vente y est soumise, de plein droit pour un immeuble neuf achevé depuis moins de cinq ans (art. 257 du Code général des impôts) ou sur option du vendeur pour un immeuble ancien, ainsi que la TVA sur le loyer lorsque le bailleur a opté. La comparaison entre achat et location se fait donc hors taxes, en intégrant l'amortissement de la construction et la déductibilité des intérêts comme des loyers. Le rapport d'expertise, facturé toutes taxes comprises, lui revient hors taxes.
Particulier en SCI à l'IR
La SCI familiale soumise à l'impôt sur le revenu n'est pas assujettie à la TVA, sauf option pour la TVA sur les loyers de locaux nus à usage professionnel (art. 260, 2° du Code général des impôts) : sans cette option, elle ne récupère pas la TVA payée sur ses dépenses. Ses loyers sont imposés chez les associés en revenus fonciers, et la plus-value de revente relève du régime des particuliers, avec abattements pour durée de détention. Pour ce profil, ProtorMundi applique une offre dédiée : la TVA offerte sur le rapport d'expertise.
Le rôle de ProtorMundi dans votre arbitrage
ProtorMundi ne réalise aucune transaction et ne signe aucun contrat : il transmet votre demande à un Partenaire Qualité ProtorMundi, qui contracte directement avec vous sous son propre statut, expert immobilier pour l'évaluation des murs et de la valeur locative, titulaire de la carte professionnelle T pour la recherche ou la négociation d'un local. Chaque Partenaire intervient en professionnel indépendant, avec ses propres qualifications et assurances ; la liste des Partenaires Qualité ProtorMundi précise le profil et la zone d'intervention de chacun.
Les textes cités proviennent du Code de commerce, du Code général des impôts, du Code monétaire et financier et du Code civil, consultables sur Légifrance ; ils décrivent un cadre général et ne remplacent pas l'avis d'un avocat, d'un notaire ou d'un expert-comptable sur votre dossier.
Questions fréquentes sur l'achat ou la location d'un local commercial
Vaut-il mieux acheter ou louer un local commercial ?
Cela dépend de la durée d'occupation prévue, de la trésorerie disponible et de l'écart entre le prix des murs et le loyer de marché. Louer préserve la trésorerie et permet en principe de partir à chaque échéance triennale ; acheter supprime le risque de loyer et constitue un patrimoine. La comparaison se fait sur la valeur vénale des murs et la valeur locative établies par un expert immobilier.
Est-ce intéressant d'acheter ses murs commerciaux ?
Oui lorsque l'emplacement est stratégique, que l'exploitant compte y rester longtemps et que le prix demandé n'excède pas la valeur vénale des murs. L'achat met fin aux révisions de loyer et au risque de refus de renouvellement, mais il immobilise un apport, alourdit le bilan et laisse au propriétaire la taxe foncière et les grosses réparations.
Pourquoi acheter les murs de son entreprise via une SCI ?
La SCI sépare les murs du risque de l'entreprise, facilite la transmission des parts et permet de céder le fonds de commerce sans céder l'immobilier. Soumise à l'impôt sur le revenu, elle est transparente : les loyers sont imposés chez les associés en revenus fonciers. La société d'exploitation déduit le loyer, qui doit correspondre à la valeur locative de marché.
Le loyer d'un local commercial est-il déductible ?
Oui. Le loyer d'un local commercial et les charges récupérables sont déductibles du résultat imposable de l'entreprise (art. 39, 1 du Code général des impôts), à condition de correspondre à une dépense réelle, engagée dans l'intérêt de l'exploitation et d'un montant normal. Un loyer supérieur à la valeur locative de marché, versé par exemple à la SCI du dirigeant, peut être en partie réintégré.
Un locataire commercial est-il prioritaire pour acheter les murs ?
Oui, pour un local à usage commercial ou artisanal : le bailleur qui vend doit d'abord proposer les murs à son preneur (art. L.145-46-1 du Code de commerce). Le preneur a un mois pour accepter, puis deux mois pour signer, quatre s'il emprunte. Certaines ventes échappent à ce droit, dont la cession globale d'un immeuble ou la vente à un proche du bailleur.
Crédit-bail immobilier ou achat : que choisir ?
Le crédit-bail immobilier convient à l'entreprise qui veut devenir propriétaire sans mobiliser un apport important : elle paie des loyers et lève une option d'achat en fin de contrat. L'achat par emprunt laisse plus de liberté, notamment pour revendre ou céder le fonds. Le choix se fait sur le coût total et sur la fiscalité de la levée d'option.
Comment fixer le loyer entre sa SCI et sa société ?
Le loyer se fixe à la valeur locative de marché du local, déterminée d'après ses caractéristiques, sa destination, les obligations des parties, les facteurs locaux de commercialité et les loyers du voisinage (art. L.145-33 du Code de commerce). Un rapport d'expertise de valeur locative justifie ce montant face à l'administration fiscale et aux associés, et écarte le risque d'abus de biens sociaux.
Comment savoir si le prix des murs proposé par mon bailleur est juste ?
En le comparant à la valeur vénale des murs établie par un expert immobilier, qui tient compte du bail en cours, du loyer et de la durée restante. Le preneur dispose d'un mois pour répondre à l'offre de son bailleur : faire établir la valeur vénale dès la notification permet d'accepter, de négocier ou de refuser sur un prix justifié.
Transmettre votre demande
Décrivez le local, sa surface en m², sa commune et votre situation, preneur en place, projet d'achat ou montage en SCI : ProtorMundi transmet votre demande à un Partenaire Qualité ProtorMundi, qui vous répond directement.
Devis : Faire établir la valeur vénale des murs et la valeur locative de marché
Téléphone : 06 51 89 59 26