
Le taux d'un prêt immobilier professionnel : composition et leviers
Le taux d'un prêt professionnel : l'essentiel
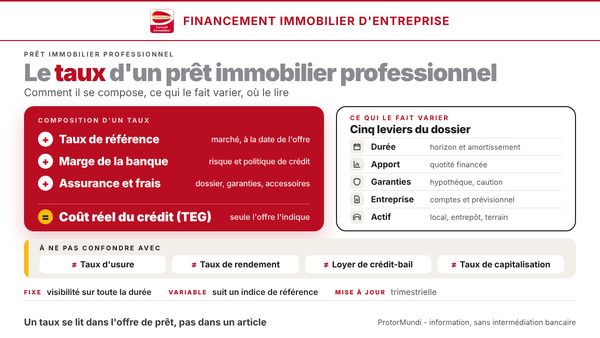
Le taux d'un prêt immobilier professionnel est le prix du crédit : il additionne un taux de référence du marché, la marge de la banque, puis l'assurance et les frais, et il varie d'un dossier à l'autre selon la durée, l'apport, les garanties, la solidité de l'entreprise et la nature de l'actif. Cette page détaille chaque composante, compare taux fixe, variable et plafonné, et explique comment lire une offre. ProtorMundi n'est pas intermédiaire en opérations de banque : aucun taux n'est publié ici, et seule l'offre de l'établissement prêteur vous engage.
Points clés
- Composition : un taux de référence du marché, une marge, puis l'assurance et les frais ; le taux effectif global (TEG) les réunit.
- Fixe, variable ou plafonné : le fixe fige le coût du crédit, le variable suit un indice, le plafonné limite la hausse.
- Leviers du dossier : la durée, l'apport, les garanties, les comptes de l'entreprise et le type d'actif font varier le taux.
- À ne pas confondre : le taux nominal n'est pas le TEG, et le taux d'usure ne plafonne pas le prêt amortissable d'une société en activité.
- Aucun taux publié : seule l'offre de prêt vous engage, et cette page est revue chaque trimestre.
Comment se compose le taux d'un prêt professionnel
Le taux d'un prêt professionnel se construit en trois couches : un taux de référence, une marge, puis le coût de l'assurance et des frais.
Le taux de référence
Le taux de référence reflète le coût de refinancement de la banque sur la durée du prêt. Pour un prêt à taux variable, il suit un indice de marché de type Euribor ; pour un prêt à taux fixe, il est arrêté à la date de l'offre et ne bouge plus. C'est la part que l'emprunteur négocie le moins : elle dépend du marché, pas de son dossier.
La marge de la banque
La marge de la banque rémunère le risque pris sur votre dossier et couvre ses frais de fonctionnement. Elle se discute davantage que le taux de référence : un actif facile à revendre, un apport solide, des comptes réguliers et une sûreté bien placée la réduisent, un dossier fragile l'augmente. Deux banques qui se refinancent aux mêmes conditions peuvent donc proposer des taux différents. Un dossier bancaire complet, cohérent et à jour est la première façon de limiter cette marge.
Assurance, frais et garanties accessoires
L'assurance emprunteur, les frais de dossier et le coût des garanties s'ajoutent au taux d'intérêt et alourdissent le coût réel du crédit. La banque peut exiger une assurance sur la tête du dirigeant, des frais de dossier et la constitution d'une sûreté chez le notaire : ces lignes ne figurent pas dans le taux nominal, mais elles pèsent dans le coût final. Ce que couvre l'assurance emprunteur et ce que la banque peut en exiger se lit sur la page assurance d'un prêt immobilier professionnel.
Du taux nominal au taux effectif global
Le taux effectif global (TEG) exprime le coût total du crédit, là où le taux nominal ne mesure que les intérêts. Il intègre les intérêts, les frais de dossier, les commissions et, selon les cas, l'assurance et les frais de garantie exigés par la banque. Pour comparer deux offres, le TEG est le bon repère : à taux nominal égal, le coût final peut différer.
Taux fixe, variable ou plafonné
Le mode de taux décide de la visibilité que vous avez sur votre charge : le fixe fige le coût du crédit, le variable le fait évoluer, le plafonné limite la hausse.
| Critère | Taux fixe | Taux variable | Taux variable plafonné |
|---|---|---|---|
| Évolution du taux | Arrêté à la signature, constant jusqu'à l'échéance | Révisé selon un indice de référence | Révisé selon l'indice, dans la limite d'un plafond fixé au contrat |
| Visibilité sur la charge | Totale | Faible | Limitée par le plafond |
| Risque principal | Ne pas profiter d'une baisse du marché, sauf renégociation | Hausse du coût du crédit si l'indice monte | Plafond qui a un coût, intégré à la marge ou facturé à part |
| Situation adaptée | Revenus ou loyers stables, échéance à budgéter sur la durée | Revente ou refinancement à court horizon, loyers indexés | Entreprise qui accepte la variation mais veut en connaître le pire cas |
Le taux fixe
Le taux fixe reste identique pendant toute la durée du prêt, ce qui rend la charge prévisible. Il convient à l'entreprise dont les revenus, ou les loyers perçus, sont stables et qui veut intégrer l'échéance dans son plan de trésorerie sans aléa. Sa contrepartie : si les taux du marché baissent après la signature, vous n'en profitez qu'en renégociant ou en refinançant le prêt, ce qui peut entraîner une indemnité de remboursement anticipé.
Le taux variable
Le taux variable suit un indice de référence et se révise à des dates fixées au contrat. Il peut coûter moins cher au départ, mais il expose l'emprunteur à une hausse des échéances ou du coût total. Il s'adresse plutôt à l'investisseur qui prévoit de revendre ou de refinancer à court terme, ou dont les loyers suivent l'indice des loyers commerciaux, ce qui compense en partie une hausse du taux.
Le taux variable plafonné
Le taux variable plafonné reste indexé sur un indice, mais il ne peut pas dépasser un plafond fixé au contrat. Ce plafond, appelé cap, borne la hausse maximale du coût du crédit. Il a un prix, intégré à la marge ou facturé à part : relisez dans l'offre le niveau du plafond, la période où il s'applique et ce qui se passe au-delà.
Ce qui fait varier le taux d'un dossier
Cinq leviers du dossier font bouger le taux, et la banque les apprécie ensemble, jamais isolément. Les conditions d'un financement dans leur ensemble sont détaillées sur la page financement immobilier d'entreprise.
Durée et amortissement
Plus la durée est longue, plus la banque s'expose dans le temps, et plus elle facture le plus souvent un taux élevé. Le mode d'amortissement (constant ou progressif) et un éventuel différé, par exemple pendant des travaux, modifient le coût total du crédit à taux égal : un amortissement lent allège l'échéance, mais augmente la part d'intérêts payée.
Apport et quotité financée
Plus l'apport est élevé, plus la quotité financée baisse et plus la banque accepte de réduire sa marge. À l'inverse, un financement proche de la totalité du prix, frais d'acquisition compris, renchérit le crédit ou conduit la banque à demander des garanties complémentaires. L'apport rassure parce qu'il montre que l'emprunteur engage ses propres fonds dans le projet. Ce que l'entreprise peut rembourser borne en outre le montant prêté : la page capacité d'emprunt d'une entreprise détaille ce calcul. Le calcul de l'apport et la preuve de son origine sont détaillés sur la page apport personnel d'un prêt immobilier professionnel.
Garanties et sûretés
Une sûreté de qualité sur l'actif financé réduit le risque de la banque et joue favorablement sur la marge. Hypothèque conventionnelle ou privilège de prêteur de deniers sur l'actif, cautionnement du dirigeant, nantissement de parts : chaque garantie améliore la position du prêteur, mais certaines engagent votre patrimoine personnel. Une marge plus basse obtenue contre une caution personnelle peut coûter cher en cas de défaillance : le taux ne doit jamais être le seul critère.
Comptes et profil de l'entreprise
La banque fixe sa marge d'après la capacité de remboursement que démontrent les bilans, le prévisionnel et la régularité de la trésorerie. Des résultats stables, un endettement maîtrisé et un prévisionnel cohérent avec l'historique réduisent la prime de risque ; un prévisionnel qui rompt sans explication avec les comptes passés la renchérit. Une société patrimoniale (SCI) est appréciée sur les loyers qu'elle perçoit et sur l'engagement de ses associés.
Type d'actif : local, entrepôt, terrain
Le type d'actif pèse sur le taux par sa liquidité, c'est-à-dire la facilité à le revendre en cas de défaillance. Un local commercial loué à un preneur solvable ou un entrepôt logistique standard se revendent plus aisément qu'un entrepôt frigorifique, qu'un site classé ICPE (installation classée pour la protection de l'environnement) ou qu'un terrain dont la constructibilité reste à prouver. Plus la revente est étroite, plus la banque durcit ses conditions.
Taux nominal, TEG, taux d'usure : ne pas confondre
Quatre notions voisines sont souvent confondues avec le taux d'un prêt ; les distinguer évite de comparer des grandeurs différentes. La redevance d'un crédit-bail immobilier rémunère par exemple une location avec option d'achat : elle ne se compare pas directement à un taux de prêt.
Taux nominal et TEG
Le taux nominal fixe les intérêts du prêt, tandis que le TEG y ajoute les frais et l'assurance exigés. Seul le TEG permet de comparer deux offres sur la même base : un taux nominal affiché dans une publicité ou une simulation ne dit pas ce que le crédit coûtera réellement.
Le taux d'usure
Le taux d'usure est un plafond légal du coût du crédit, mais il ne plafonne pas le prêt amortissable d'une société en activité. Pour les entreprises exerçant une activité industrielle, commerciale, artisanale, agricole ou professionnelle non commerciale, seuls les découverts en compte restent soumis à l'usure (article L. 313-5-1 du Code monétaire et financier). Les prêts amortissables sont encadrés pour les personnes morales sans activité de cette nature (article L. 314-6 du Code de la consommation), ce qui peut concerner une SCI de gestion patrimoniale, selon son activité réelle : faites-le confirmer par votre banque ou votre conseil.
Taux de rendement et taux de capitalisation
Le taux de rendement et le taux de capitalisation mesurent la rentabilité d'un actif, pas le coût de son financement. Le premier rapporte les loyers perçus au prix payé (voir le rendement locatif), le second sert à calculer une valeur à partir d'un revenu (voir le taux de capitalisation). Une banque compare souvent le rendement de l'actif au coût du crédit pour juger si les loyers couvrent l'échéance.
Lire une offre de prêt : les lignes à comparer
Pour comparer deux offres, alignez le même montant, la même durée et le même mode d'amortissement, puis lisez trois groupes de lignes.
Taux, TEG et frais
Comparez d'abord le TEG, puis chaque frais pris séparément : le taux nominal seul ne suffit pas. Relevez les frais de dossier, les commissions d'engagement ou de non-utilisation en cas de déblocage par étapes, le coût de l'assurance et celui des garanties. Une offre au taux nominal plus bas peut coûter plus cher une fois ces lignes ajoutées.
Remboursement anticipé et indemnités
Le contrat de prêt fixe les conditions d'un remboursement anticipé, et une indemnité peut s'appliquer. Vérifiez si elle existe, comment elle se calcule, à partir de quand et avec quel préavis : elle conditionne votre liberté de revendre l'actif ou de refinancer. C'est un point à négocier avant la signature, pas après.
Clause de révision du taux
La clause de révision du taux précise quand et comment un taux variable évolue. Repérez l'indice retenu, la fréquence de révision, l'existence d'un plafond (cap) ou d'un plancher, et l'effet d'une révision sur l'échéance ou sur la durée du prêt.
Où trouver des repères de taux
Pour situer un taux, appuyez-vous sur des sources officielles plutôt que sur des chiffres isolés.
Les sources officielles
La Banque de France et le Journal officiel publient les repères réglementaires, et seule l'offre d'un établissement de crédit vous engage. La Banque de France collecte chaque trimestre les taux effectifs moyens pratiqués, et les seuils de l'usure sont publiés par avis au Journal officiel, seule publication qui fait foi (Direction générale du Trésor : seuils de l'usure). Pour un chiffre applicable à votre dossier, interrogez plusieurs banques ou un intermédiaire inscrit à l'Orias.
Pourquoi cette page ne publie aucun taux
ProtorMundi ne publie aucun taux, parce qu'il n'est pas intermédiaire en opérations de banque et qu'un taux n'a de valeur qu'à la date et pour le dossier de l'offre. Un taux affiché sur un site se périme vite et ne tient pas compte de votre durée, de votre apport ni de vos garanties : le reproduire ici vous induirait en erreur. Pour chiffrer la mensualité et le coût d'un prêt à partir du taux de votre offre, utilisez le simulateur de prêt immobilier professionnel.
Une mise à jour trimestrielle
Cette page est revue chaque trimestre, et la date de mise à jour figure en tête. À chaque révision, les références citées (usure, TEG) sont recontrôlées sur Légifrance et auprès de la Banque de France.
Cadre réglementaire : ce que ProtorMundi fait et ne fait pas
ProtorMundi informe et oriente ; il n'intervient pas dans la distribution de crédit. L'intermédiation en opérations de banque est une activité réglementée par les articles L. 519-1 et suivants du Code monétaire et financier : les intermédiaires sont inscrits au registre de l'Orias et placés sous le contrôle de l'ACPR. ProtorMundi n'est pas intermédiaire en opérations de banque et ne propose ni offre de prêt, ni taux. Cette page décrit le droit français : les règles applicables à un prêt consenti dans un autre pays diffèrent.
Pour faire établir la valeur du bien que la banque finance, l'interlocuteur est un expert : Jean-Louis Flavien, MRICS (Royal Institution of Chartered Surveyors) et AACI / P.App (Appraisal Institute of Canada), expert immobilier depuis 1992, titulaire du label Qualibel Service Immobilier N°A34001. Il intervient comme Partenaire agréé indépendant du réseau ProtorMundi, en expertise immobilière uniquement, sans activité de transaction. Une expertise justifie la valeur retenue avant le dépôt du dossier et évite qu'un écart avec le prix négocié n'alourdisse l'apport demandé.
Questions fréquentes sur le taux d'un prêt professionnel
De quoi dépend le taux d'un prêt immobilier professionnel ?
Il dépend du taux de référence du marché à la date de l'offre, de la marge de la banque, puis de l'assurance et des frais, et des caractéristiques du dossier : durée, apport, garanties, comptes de l'entreprise et type d'actif. Le TEG additionne ces éléments. Seule l'offre de prêt indique le taux applicable à votre projet.
Taux fixe ou variable pour un prêt immobilier professionnel ?
Le taux fixe donne une charge prévisible sur toute la durée. Le taux variable suit un indice : il peut coûter moins cher au départ mais augmenter. Le taux variable plafonné limite la hausse. Le fixe convient aux revenus stables, le variable à un horizon court ou à des loyers indexés ; le choix se fait avec votre banque et votre expert-comptable.
Quelle différence entre taux nominal et taux effectif global ?
Le taux nominal mesure les intérêts du prêt. Le TEG mesure le coût total, car il ajoute les frais de dossier, les commissions et, selon les cas, l'assurance et les frais de garantie exigés. Pour comparer deux offres, utilisez le TEG : à taux nominal égal, le coût final peut différer.
Le taux d'usure s'applique-t-il à un prêt immobilier professionnel ?
Pour une société en activité, le taux d'usure ne plafonne que les découverts en compte : les prêts amortissables en sont exclus (article L. 313-5-1 du Code monétaire et financier). Il peut en aller autrement pour une personne morale sans activité de cette nature, comme une SCI de gestion patrimoniale : faites confirmer sa situation par votre banque ou votre conseil.
Comment comparer deux offres de prêt immobilier professionnel ?
Alignez le montant, la durée et le mode d'amortissement, puis comparez le TEG, les frais de dossier, le coût de l'assurance et des garanties et les conditions de remboursement anticipé. Pour un taux variable, ajoutez l'indice, la fréquence de révision et le plafond. Interrogez plusieurs établissements : la banque habituelle n'est pas toujours la mieux placée.
Être orienté vers un Partenaire
Pour justifier la valeur de l'actif avant de déposer votre dossier de financement, ProtorMundi vous met en relation avec un Partenaire expert indépendant. Le prêt, lui, se négocie auprès de votre banque ou d'un intermédiaire inscrit à l'Orias.
Devis : Demander un devis d'expertise immobilière
Téléphone : 06 51 89 59 26