
L'apport personnel d'un prêt immobilier professionnel : calcul, origine et garanties
L'apport personnel d'un prêt professionnel : l'essentiel
L'apport personnel d'un prêt immobilier professionnel est la part du coût du projet que l'entreprise ou ses associés financent avec leurs propres fonds, sans emprunter. Il se calcule en retranchant le prêt du coût total, frais d'acquisition compris, et la banque le justifie par des pièces. Cette page explique d'où peut provenir l'apport, comment le chiffrer sur un exemple fictif, comment l'origine des fonds se prouve, puis les garanties demandées en complément et les cas d'achat sans apport. Aucun seuil ne s'impose par la loi : chaque banque fixe sa politique. ProtorMundi informe et oriente, sans proposer de prêt, de taux ni d'accord de principe.
Points clés
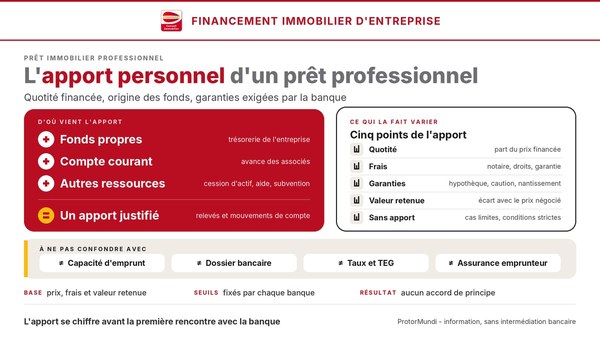
- Définition : l'apport est le coût total du projet moins le prêt : il couvre en général les frais d'acquisition et une part du prix.
- Aucun seuil légal : chaque banque fixe sa politique de quotité, selon l'actif, la valeur qu'elle retient et la solidité de l'entreprise.
- Origines admises : trésorerie de la société, compte courant d'associé, apport en capital, cession d'un actif, aide ou subvention.
- Origine justifiée : relevés de comptes, procès-verbal, convention de compte courant : un apport non prouvé ne compte pas.
- Garanties en complément : hypothèque ou privilège de prêteur de deniers, caution, nantissement de parts : elles protègent la banque, elles ne remplacent pas l'apport.
Définition : ce qu'est l'apport personnel d'une entreprise
L'apport personnel est la part du coût d'un projet immobilier que l'emprunteur finance sans emprunter. Pour une entreprise, le mot « personnel » désigne les fonds de la société et de ses associés, et non le patrimoine privé du seul dirigeant.
Apport et quotité financée
La quotité financée est la part du projet couverte par le prêt, et l'apport en est le complément : plus l'apport est élevé, plus la quotité baisse. Selon les banques, la quotité se calcule sur le prix, sur le coût total ou sur la valeur que la banque retient pour l'actif, ce qui explique que deux établissements ne demandent pas le même apport pour le même projet. La part du coût que l'emprunteur apporte détermine aussi le montant à rembourser, que la page capacité d'emprunt d'une entreprise permet de situer.
Les origines possibles de l'apport
| Origine | Ce que c'est | Pièces usuelles |
|---|---|---|
| Trésorerie de la société | Fonds propres disponibles dans l'entreprise | Relevés de comptes, situation de trésorerie |
| Compte courant d'associé | Avance des associés à la société, inscrite en compte courant | Convention d'avance, mouvements de compte, relevés bancaires |
| Apport en capital | Augmentation de capital souscrite par les associés | Procès-verbal de décision, statuts à jour, justificatif de libération |
| Cession d'un actif | Produit de la vente d'un bien ou d'un autre immeuble | Acte de vente, attestation du notaire |
| Aide ou subvention | Concours public ou privé affecté au projet | Décision d'octroi, échéancier de versement |
La banque accepte en principe ces origines à condition qu'elles soient réelles et disponibles à la date de la signature ; certaines exigent que le compte courant d'associé reste bloqué pendant la durée du prêt.
Calculer l'apport : un exemple chiffré fictif
Le calcul tient en une ligne : apport = coût total du projet - prêt. L'exemple ci-dessous est fictif, c'est une hypothèse de calcul, et non un seuil demandé par une banque.
| Emplois (coût du projet) | Montant | Ressources | Montant |
|---|---|---|---|
| Prix d'acquisition | 800 000 € | Prêt immobilier professionnel | 600 000 € |
| Frais d'acquisition (droits, notaire) | 60 000 € | Apport personnel | 260 000 € |
| Total | 860 000 € | Total | 860 000 € |
Lire le résultat
Dans cet exemple, l'apport de 260 000 € représente un peu plus de 30 % du coût total, et le prêt un peu moins de 70 %. Si la banque retient une valeur inférieure au prix négocié, par exemple 750 000 €, elle applique sa quotité à cette valeur et l'écart de 50 000 € s'ajoute à l'apport à fournir : la valeur vénale justifiée compte donc autant que le prix. La mensualité qui découle du prêt se calcule avec le simulateur de prêt immobilier professionnel, à partir du taux que vous saisissez.
Les frais, premier poste de l'apport
Les frais d'acquisition, c'est-à-dire les droits de mutation et les émoluments du notaire, sont souvent exclus du financement : l'apport doit alors les couvrir en priorité. Il en va de même des frais de garantie et de dossier, que la banque inclut rarement dans le prêt. Pour un bien neuf soumis à la TVA, que l'entreprise assujettie récupère ensuite, la TVA se finance parfois par un crédit distinct, à discuter avec la banque.
Justifier l'origine de l'apport
La banque finance l'écart entre le projet et l'apport : elle vérifie donc que l'apport existe, qu'il est disponible et qu'il ne provient pas d'un autre emprunt.
Les pièces qui prouvent l'apport
Les relevés des comptes de la société et des associés montrent les fonds disponibles ; la convention de compte courant et le procès-verbal d'augmentation de capital montrent comment ils ont été apportés. Pour le produit d'une cession, l'acte de vente et l'attestation du notaire suffisent. Ces pièces rejoignent les autres éléments du dossier bancaire d'un prêt immobilier professionnel, dans le groupe du projet.
Un apport emprunté n'est pas un apport
Un apport financé par un autre emprunt, ou par un découvert, n'est plus un apport au sens de la banque : elle l'intègre à l'endettement de l'entreprise et le compte dans le calcul de la capacité de remboursement. Les fonds doivent être présents sur les comptes avant la demande, et non être financés pour l'occasion.
Constituer l'apport avant la demande
Un apport se prépare en amont : l'augmentation de capital ou la convention de compte courant se passent devant l'expert-comptable ou le notaire, selon la forme sociale, et prennent du temps. Les fonds qui arrivent la veille du rendez-vous sans explication attirent des questions : tracez leur origine, et conservez la pièce qui la prouve.
Les garanties demandées en complément de l'apport
L'apport mesure l'engagement de l'emprunteur, la garantie protège le prêteur en cas de défaillance. Elles se cumulent : une garantie solide n'exonère pas d'un apport, et un apport élevé ne dispense pas toujours de garantie.
Hypothèque et privilège de prêteur de deniers
Pour un achat financé par un prêt, la banque prend le plus souvent une sûreté réelle sur l'actif acheté : une hypothèque conventionnelle ou le privilège de prêteur de deniers. L'hypothèque conventionnelle ne peut être consentie que par acte authentique passé devant notaire (article 2416 du Code civil). Le privilège de prêteur de deniers, prévu à l'article 2374 du Code civil, protège le prêteur qui a financé l'acquisition de l'immeuble, à condition que l'acte d'emprunt et la quittance du vendeur constatent la destination des fonds. Le choix entre les deux se discute avec la banque et le notaire ; le coût de la garantie s'ajoute aux frais que l'apport doit couvrir.
Caution du dirigeant ou des associés
La banque peut ajouter à la sûreté sur l'actif un cautionnement, souvent celui du dirigeant ou des associés. La personne physique qui se porte caution envers un créancier professionnel doit recopier la mention manuscrite exigée par l'article 2297 du Code civil, à peine de nullité, et son engagement ne peut être manifestement disproportionné à ses biens et revenus au jour de la signature (article 2300). Relisez ces clauses avant de signer : un cautionnement engage le patrimoine personnel de la caution.
Nantissement de parts sociales
La banque peut aussi demander le nantissement des parts sociales de la société emprunteuse ou de la société propriétaire, régi par les articles 2355 et suivants du Code civil. Cette sûreté porte sur les titres, non sur l'immeuble : elle complète l'hypothèque lorsque l'actif seul ne couvre pas le prêt. Un nantissement limite la liberté de céder les parts pendant la durée du prêt.
Acheter sans apport : cas limites et alternatives
Un financement à 100 % du prix est rare pour un actif professionnel, et il ne couvre presque jamais les frais d'acquisition.
Quand une banque finance sans apport
Une banque peut accepter une quotité très élevée si l'entreprise présente des comptes solides, un actif facile à revendre, des baux sécurisés et des garanties complémentaires. Les conditions sont strictes et propres à chaque établissement : renforcement des sûretés, durée plus courte, ou conditions financières plus exigeantes. Le prêt sans apport accroît le montant à rembourser, vérifiez donc que la couverture de l'annuité reste confortable.
Les alternatives pour réduire la mise de fonds
Plusieurs voies limitent l'apport initial : une augmentation de capital par les associés, la cession d'un actif non stratégique, ou le crédit-bail immobilier, dont la mise de fonds initiale dépend du contrat. Le choix entre ces voies et le prêt se raisonne avec l'expert-comptable ; le parcours complet de financement est présenté sur la page financement immobilier d'entreprise.
Les erreurs sur l'apport
Six erreurs reviennent le plus souvent ; chacune se corrige avant le rendez-vous avec la banque.
- Oublier les frais : un apport calé sur le seul prix laisse les droits de mutation et les émoluments du notaire sans financement.
- Compter un apport emprunté : un apport financé par un autre crédit est réintégré dans l'endettement.
- Ne pas prouver l'origine : des fonds sans pièce justificative ne sont pas retenus.
- Confondre garantie et apport : une caution ou une hypothèque ne remplace pas la mise de fonds.
- Raisonner sur le prix et non sur la valeur retenue : l'écart entre les deux s'ajoute à l'apport.
- Vider la trésorerie : un apport qui prive l'entreprise de ses fonds de roulement fragilise l'exploitation, et la banque s'en inquiète.
Cadre réglementaire : ce que ProtorMundi fait et ne fait pas
ProtorMundi informe et oriente ; il n'intervient pas dans la distribution de crédit. L'intermédiation en opérations de banque est une activité réglementée par les articles L. 519-1 et suivants du Code monétaire et financier : les intermédiaires sont inscrits au registre de l'Orias et placés sous le contrôle de l'ACPR. ProtorMundi n'est pas intermédiaire en opérations de banque et ne propose ni offre de prêt, ni taux, ni accord de principe, et ne dépose aucun dossier auprès d'un établissement de crédit. Cette page décrit le droit français : les règles applicables à un prêt consenti dans un autre pays diffèrent.
Les comptes et le prévisionnel de l'entreprise se valident avec un expert-comptable. Pour faire établir la valeur du bien que la banque finance, l'interlocuteur est un expert : Jean-Louis Flavien, MRICS (Royal Institution of Chartered Surveyors) et AACI / P.App (Appraisal Institute of Canada), expert immobilier depuis 1992, titulaire du label Qualibel Service Immobilier N°A34001. Il intervient comme Partenaire agréé indépendant du réseau ProtorMundi, en expertise immobilière uniquement, sans activité de transaction.
Questions fréquentes sur l'apport personnel d'un prêt professionnel
Quel apport faut-il pour un prêt immobilier professionnel ?
Aucun seuil ne s'impose par la loi : chaque banque fixe sa politique. L'apport dépend de la valeur que la banque retient, de la solidité de l'entreprise, de la nature de l'actif et des garanties, et il couvre en général les frais d'acquisition et une part du prix.
L'apport couvre-t-il les frais de notaire ?
Le plus souvent, oui : les droits de mutation et les émoluments du notaire sont fréquemment exclus du financement, et l'apport les couvre en priorité. Les frais de garantie et de dossier suivent le même principe, selon la banque.
Le compte courant d'associé compte-t-il comme apport ?
Il peut compter, à condition d'être justifié par une convention et des mouvements de compte, et selon la banque, de rester bloqué pendant la durée du prêt. Confirmez la règle de l'établissement dès le premier rendez-vous.
Peut-on acheter des locaux sans apport ?
C'est rare : une banque peut financer une quotité très élevée si les comptes sont solides, l'actif facile à revendre et les garanties renforcées, mais les frais d'acquisition restent en général à la charge de l'emprunteur. Le crédit-bail immobilier est une autre voie, dont les conditions varient selon le contrat.
Une caution remplace-t-elle l'apport ?
Non : la caution est une garantie qui protège la banque en cas de défaillance, alors que l'apport mesure l'engagement de l'emprunteur. Elles se cumulent, et la caution engage le patrimoine personnel de celui qui la donne (articles 2297 et 2300 du Code civil).
L'apport peut-il être financé par un emprunt ?
Un apport financé par un autre emprunt n'est pas un apport pour la banque : elle l'intègre à l'endettement de l'entreprise. Les fonds doivent être disponibles sur les comptes avant la demande de prêt.
Être orienté vers un Partenaire
Pour justifier la valeur de l'actif, qui détermine l'apport demandé par la banque, ProtorMundi vous met en relation avec un Partenaire expert indépendant. Le prêt, lui, se négocie auprès de votre banque ou d'un intermédiaire inscrit à l'Orias.
Devis : Demander un devis d'expertise immobilière
Téléphone : 06 51 89 59 26