
Le dossier bancaire d'un prêt immobilier professionnel : pièces et contrôles
Le dossier bancaire d'un prêt professionnel : l'essentiel
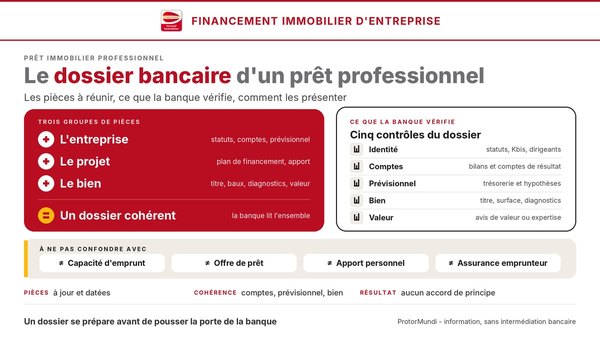
Le dossier bancaire d'un prêt immobilier professionnel réunit trois groupes de pièces, celles de l'entreprise, du projet et du bien, que la banque contrôle ensemble pour juger la capacité de remboursement, la valeur de l'actif et la cohérence du projet. Cette page liste les pièces à rassembler, explique ce que la banque tire de chaque groupe, détaille le plan de financement et le prévisionnel, puis les erreurs qui retardent une réponse. ProtorMundi informe et oriente : il ne dépose aucun dossier, ne propose ni prêt, ni taux, ni accord de principe.
Points clés
- Trois groupes de pièces : l'entreprise (statuts, comptes, prévisionnel), le projet (plan de financement, apport, travaux) et le bien (titre, baux, diagnostics, valeur).
- Trois questions de la banque : l'entreprise rembourse-t-elle, l'actif vaut-il son prix, le projet est-il cohérent avec l'activité ?
- Plan de financement : les emplois (prix, frais, travaux) doivent égaler les ressources (apport, prêt) : un plan qui n'équilibre pas fragilise tout le dossier.
- Cohérence : des pièces à jour, datées et concordantes pèsent plus qu'une pièce isolée très favorable.
- Aucun dépôt par ProtorMundi : le dossier se présente à votre banque ou à un intermédiaire inscrit à l'Orias ; la banque garde la décision.
Les pièces à réunir : entreprise, projet, bien
Le dossier de financement se compose de trois groupes de pièces ; la liste exacte varie d'une banque à l'autre, et l'établissement prêteur la confirme au premier rendez-vous.
| Groupe | Pièces usuelles | Ce que la banque en tire |
|---|---|---|
| Entreprise | Statuts à jour, extrait Kbis, identité des dirigeants, derniers bilans et comptes de résultat, situation comptable récente, tableau des emprunts en cours | La capacité de remboursement et l'endettement existant |
| Projet | Plan de financement, justificatifs d'apport, devis de travaux, calendrier, prévisionnel d'exploitation | La cohérence entre le projet, les ressources et l'activité |
| Bien | Promesse ou compromis de vente, titre de propriété, plan et surface, baux et état locatif, diagnostics, situation d'urbanisme, avis de valeur ou expertise | La valeur de l'actif et la solidité de la garantie |
Les pièces de l'entreprise
La banque identifie d'abord l'emprunteur : statuts à jour, extrait Kbis et pièces d'identité des dirigeants. Elle lit ensuite les derniers bilans et comptes de résultat, complétés d'une situation comptable intermédiaire récente si le dernier exercice date. Le tableau des emprunts et des redevances de crédit-bail en cours lui permet de mesurer l'endettement : les ratios qu'elle en tire sont détaillés sur la page capacité d'emprunt d'une entreprise.
Les pièces du projet
Le projet se démontre par un plan de financement équilibré, des justificatifs d'apport (relevés de comptes, mouvements de compte courant d'associé), les devis de travaux et un calendrier. Un projet d'acquisition de ses propres murs chiffre aussi l'économie de loyer attendue et l'effet de l'annuité sur l'exploitation. L'annuité se calcule avec le simulateur de prêt immobilier professionnel, à partir du taux que vous saisissez.
Les pièces du bien
L'actif se décrit par des pièces vérifiables : promesse ou compromis de vente, titre de propriété, plan et surface en m², état locatif et baux si l'actif est loué, diagnostics obligatoires et situation d'urbanisme. Pour un terrain, la banque attend la preuve de la constructibilité, par un certificat d'urbanisme opérationnel (article L. 410-1 du Code de l'urbanisme) ou un permis ; pour un entrepôt, elle vérifie le classement éventuel en installation classée (article L. 511-1 du Code de l'environnement). La justification de la valeur complète ce groupe : une valeur vénale établie par un avis de valeur ou une expertise.
Ce que la banque vérifie dans chaque groupe
Chaque groupe de pièces répond à une question que la banque se pose, et elle les croise avant de rendre sa réponse.
L'entreprise rembourse-t-elle ?
La banque compare les flux dégagés par l'exploitation aux annuités existantes et à celle du projet. Elle s'attache à la régularité des résultats, à la trésorerie et aux engagements hors bilan, comme une caution donnée à une autre société. Un exercice isolé très favorable ne compense pas des comptes irréguliers.
L'actif vaut-il son prix ?
La banque finance une valeur qu'elle retient, non un prix de vente : si cette valeur est inférieure au prix négocié, l'écart s'ajoute à l'apport à fournir. Elle s'appuie sur un avis de valeur, une expertise ou sa propre estimation, et la décision lui appartient. Pour un actif loué, les baux et la solvabilité des preneurs pèsent autant que les murs.
Le projet est-il cohérent ?
La banque rapproche le prévisionnel de l'historique, le prix de la valeur, la durée demandée de l'usage de l'actif et l'apport annoncé des justificatifs fournis. Une incohérence entre deux pièces, même explicable, ralentit la réponse : mieux vaut la signaler et l'expliquer dans la note de présentation que la laisser découvrir.
Le plan de financement et le prévisionnel
Ces deux documents portent le projet : le plan de financement dit comment il se paie, le prévisionnel dit comment l'entreprise le supporte.
| Emplois (ce que le projet coûte) | Ressources (comment il se finance) |
|---|---|
| Prix d'acquisition du bien | Apport en fonds propres ou en compte courant d'associé |
| Frais d'acquisition : droits de mutation, émoluments du notaire | Prêt immobilier professionnel |
| Travaux et aménagements | Crédit-bail ou prêt complémentaire, le cas échéant |
| Frais de dossier et de garantie | Subvention ou aide, le cas échéant |
Un plan qui équilibre
Le total des emplois doit égaler le total des ressources, ligne à ligne. Les oublis les plus fréquents portent sur les frais d'acquisition et les frais de garantie, que la banque exclut souvent du financement et que l'apport doit alors couvrir. Un plan qui n'équilibre pas, ou dont l'apport n'est pas justifié, remet en cause l'ensemble du dossier.
Le prévisionnel d'exploitation
Le prévisionnel montre comment l'annuité, ou la redevance de crédit-bail immobilier, s'inscrit dans la trésorerie des années suivantes. Il énonce ses hypothèses : chiffre d'affaires, charges, loyer économisé ou loyers perçus, investissements prévus. Un prévisionnel qui rompt sans explication avec l'historique est le premier point de discussion avec la banque ; présentez aussi un scénario prudent, qui montre que l'entreprise tient en cas de baisse d'activité ou de vacance.
Présenter et déposer le dossier
La forme du dossier compte autant que son contenu : une présentation claire raccourcit l'étude et limite les demandes complémentaires.
Une note de présentation en tête
Ouvrez le dossier par une note courte : l'activité de l'entreprise, le projet et sa justification, le plan de financement résumé, la façon dont l'annuité est remboursée. Classez ensuite les pièces dans l'ordre des trois groupes, chacune datée et lisible. Le chargé d'affaires doit pouvoir répondre à ses trois questions sans chercher.
Plusieurs banques, un seul dossier
Déposez la même version du dossier auprès de plusieurs établissements : leurs garanties, leur quotité et leur durée diffèrent, et la banque habituelle n'est pas toujours la mieux placée. Un dossier identique évite les écarts d'information entre les réponses et rend les offres comparables. Les conditions de chaque offre se lisent ensuite sur la page taux d'un prêt immobilier professionnel.
Répondre aux demandes complémentaires
Une banque demande presque toujours des compléments : une pièce manquante, une explication sur un écart, une mise à jour du prévisionnel. Répondez par écrit, rapidement, en actualisant le dossier de référence pour que toutes les banques consultées disposent de la même information. Le parcours complet, du cadrage à la signature chez le notaire, figure sur la page financement immobilier d'entreprise.
Les erreurs qui retardent ou fragilisent un dossier
Sept défauts reviennent le plus souvent ; chacun se corrige avant le dépôt.
- Pièces périmées ou non datées : une situation comptable ancienne ou un relevé sans date oblige la banque à redemander.
- Prévisionnel sans hypothèses : des chiffres sans explication, ou en rupture avec l'historique, perdent leur crédibilité.
- Plan de financement déséquilibré : des emplois qui ne sont pas couverts par les ressources.
- Frais oubliés : droits de mutation, émoluments du notaire, frais de garantie.
- Pièces du bien manquantes : diagnostics, baux, certificat d'urbanisme, état locatif.
- Valeur non justifiée : un prix négocié sans avis de valeur ni expertise, qui expose à un écart avec la valeur retenue par la banque.
- Engagements omis : cautions données, redevances de crédit-bail ou emprunts non déclarés, que la banque retrouve dans les fichiers qu'elle consulte.
Cadre réglementaire : ce que ProtorMundi fait et ne fait pas
ProtorMundi informe et oriente ; il n'intervient pas dans la distribution de crédit. L'intermédiation en opérations de banque est une activité réglementée par les articles L. 519-1 et suivants du Code monétaire et financier : les intermédiaires sont inscrits au registre de l'Orias et placés sous le contrôle de l'ACPR. ProtorMundi n'est pas intermédiaire en opérations de banque et ne propose ni offre de prêt, ni taux, ni accord de principe, et ne dépose aucun dossier auprès d'un établissement de crédit. Cette page décrit le droit français : les règles applicables à un prêt consenti dans un autre pays diffèrent.
Les comptes et le prévisionnel de l'entreprise se valident avec un expert-comptable. Pour faire établir la valeur du bien que la banque finance, l'interlocuteur est un expert : Jean-Louis Flavien, MRICS (Royal Institution of Chartered Surveyors) et AACI / P.App (Appraisal Institute of Canada), expert immobilier depuis 1992, titulaire du label Qualibel Service Immobilier N°A34001. Il intervient comme Partenaire agréé indépendant du réseau ProtorMundi, en expertise immobilière uniquement, sans activité de transaction.
Questions fréquentes sur le dossier bancaire d'un prêt professionnel
Quelles pièces fournir pour un prêt immobilier professionnel ?
Trois groupes de pièces : celles de l'entreprise (statuts, Kbis, bilans et comptes de résultat, tableau des emprunts), celles du projet (plan de financement, justificatifs d'apport, devis de travaux, prévisionnel) et celles du bien (compromis, titre de propriété, plan et surface, baux, diagnostics, valeur). Votre banque confirme la liste exacte.
Combien de bilans la banque demande-t-elle ?
Chaque banque fixe son exigence : elle demande en général les derniers exercices clos, complétés d'une situation comptable intermédiaire si le dernier bilan date. Une société récente fournit les comptes disponibles et un prévisionnel détaillé. Demandez la règle de l'établissement dès le premier rendez-vous.
Faut-il un prévisionnel pour acheter ses locaux ?
Oui, la banque l'attend presque toujours : il montre comment l'annuité s'inscrit dans la trésorerie des années suivantes. Il doit énoncer ses hypothèses, rester cohérent avec les comptes passés et comporter un scénario prudent.
Qu'est-ce qu'un plan de financement ?
C'est le tableau qui met en regard les emplois, c'est-à-dire le prix, les frais d'acquisition et les travaux, et les ressources, c'est-à-dire l'apport, le prêt et les autres financements. Le total des emplois doit égaler celui des ressources, et l'apport doit être justifié.
Une SCI fournit-elle les mêmes pièces qu'une entreprise ?
Presque : statuts, Kbis, comptes ou état patrimonial, pièces du bien et baux consentis à l'entreprise locataire, dont la banque examine aussi les comptes. Elle demande souvent l'engagement personnel des associés, qui répondent indéfiniment des dettes sociales à proportion de leur part dans le capital (article 1857 du Code civil).
Peut-on déposer le même dossier auprès de plusieurs banques ?
Oui, et c'est recommandé : un dossier identique rend les réponses comparables. Leurs garanties, leur quotité et leur durée diffèrent, et la banque habituelle n'est pas toujours la mieux placée. Tenez à jour une seule version de référence et transmettez-lui les mêmes compléments.
Être orienté vers un Partenaire
Pour justifier la valeur de l'actif avant de déposer votre dossier de financement, ProtorMundi vous met en relation avec un Partenaire expert indépendant. Le prêt, lui, se négocie auprès de votre banque ou d'un intermédiaire inscrit à l'Orias.
Devis : Demander un devis d'expertise immobilière
Téléphone : 06 51 89 59 26