
La capacité d'emprunt d'une entreprise : ce que la banque mesure
La capacité d'emprunt d'une entreprise : l'essentiel
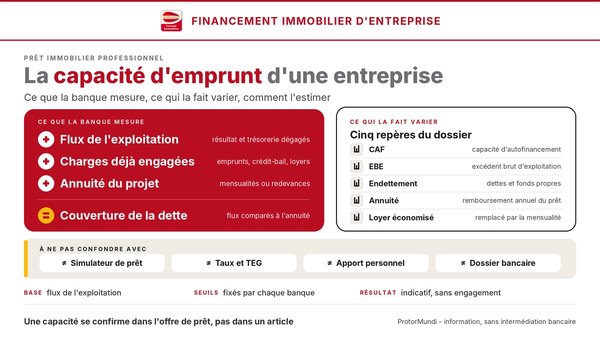
La capacité d'emprunt d'une entreprise est le montant d'annuités qu'elle peut rembourser avec les flux que son exploitation dégage, une fois ses charges et ses dettes déjà engagées couvertes : la banque la mesure en comparant ces flux à l'annuité du projet, puis en y ajoutant une marge de sécurité. Cette page détaille les ratios qu'elle calcule (CAF, EBE, endettement, couverture de l'annuité), une méthode d'estimation en quatre étapes avec un exemple chiffré fictif, l'effet de levier et ce qui change selon que vous exploitez vos murs, les louez ou investissez. ProtorMundi informe et oriente : il ne propose ni prêt, ni taux, ni accord de principe.
Points clés
- Définition : la capacité d'emprunt est le montant d'annuités remboursable avec les flux de l'exploitation, après les charges et les dettes déjà engagées.
- Ratios : la banque calcule la CAF, l'EBE, l'endettement et la couverture de l'annuité ; aucun seuil légal ne s'impose à l'entreprise, chaque banque fixe le sien.
- Méthode : flux disponibles, annuités existantes, marge de sécurité, annuité maximale ; le montant empruntable s'en déduit avec la durée et le taux de l'offre.
- Effet de levier : emprunter améliore la rentabilité des fonds propres tant que l'actif rapporte plus que le crédit ne coûte, et amplifie la perte dans le cas contraire.
- Profil : l'exploitant remplace un loyer par une annuité, la SCI s'appuie sur ses loyers, l'investisseur sur le rendement de l'actif.
Capacité d'emprunt d'une entreprise : définition et enjeux
La capacité d'emprunt d'une entreprise est sa capacité de remboursement : le montant maximal d'annuités, capital et intérêts, que ses flux permettent de payer sans mettre sa trésorerie en danger. Elle ne se confond ni avec le montant que la banque accepte de prêter, ni avec le prix du bien visé.
Capacité de remboursement et montant empruntable
La banque part de ce que l'entreprise peut rembourser chaque année, puis en déduit le montant qu'elle accepte de prêter pour une durée et un taux donnés. Une même capacité de remboursement correspond donc à des montants différents : plus la durée est longue, plus le montant empruntable est élevé pour une même annuité, et plus le taux monte, plus il baisse.
Une notion propre à l'entreprise
La capacité d'une entreprise s'apprécie sur ses bilans, ses comptes de résultat et son prévisionnel, non sur le revenu d'un foyer. Les règles d'octroi applicables aux crédits immobiliers des ménages, fixées par le Haut Conseil de stabilité financière, ne se transposent pas telles quelles à une société : aucun seuil légal d'endettement ne s'impose à l'entreprise, et chaque établissement applique sa propre politique de risque.
Ce que cette page traite, et ce qu'elle laisse aux autres
Cette page répond à une seule question : combien l'entreprise peut-elle rembourser ? Le calcul d'une mensualité se fait sur le simulateur de prêt immobilier professionnel, et la composition du coût du crédit est détaillée sur la page taux d'un prêt immobilier professionnel. Le panorama des voies de financement figure sur la page financement immobilier d'entreprise.
Les ratios que la banque calcule
Quatre indicateurs résument la capacité d'une entreprise ; la banque les lit ensemble, et leur cohérence pèse plus qu'un chiffre isolé.
| Ratio | Ce qu'il mesure | Calcul usuel | Lecture par la banque |
|---|---|---|---|
| CAF (capacité d'autofinancement) | Flux que l'exploitation dégage après ses charges décaissables | Résultat net, plus dotations aux amortissements et provisions | Doit couvrir les annuités existantes et celles du projet |
| EBE (excédent brut d'exploitation) | Richesse produite par l'activité avant amortissements, frais financiers et impôt sur les sociétés | Produit d'exploitation, moins consommations, impôts et taxes d'exploitation et charges de personnel | Lecture plus large des flux, retenue selon le secteur et la structure de l'entreprise |
| Endettement | Poids des dettes financières déjà contractées | Dettes financières divisées par les capitaux propres | Un niveau élevé réduit la marge de manœuvre, même avec des flux confortables |
| Couverture de l'annuité (DSCR) | Aptitude des flux à payer l'ensemble des remboursements | CAF ou EBE divisée par les annuités, capital et intérêts, existantes et nouvelles | Au-dessus de 1, les flux couvrent ; la banque exige une marge au-delà, selon sa politique |
CAF et EBE : les flux qui remboursent
La capacité d'autofinancement mesure ce que l'exploitation dégage une fois les charges décaissables payées ; elle sert à rembourser les emprunts et à investir. L'excédent brut d'exploitation se situe en amont : il mesure la richesse produite par l'activité avant amortissements, frais financiers et impôt sur les sociétés. Une banque peut retenir l'un ou l'autre selon le secteur et la structure de l'entreprise : l'EBE donne une lecture plus large, la CAF une lecture plus prudente, puisqu'elle ne retient que ce qui reste après ces charges.
L'endettement : ce que l'entreprise doit déjà
Le ratio d'endettement rapporte les dettes financières aux fonds propres. La banque le lit avec les emprunts en cours, mais aussi avec les redevances de crédit-bail immobilier ou mobilier, qui sont des engagements de même nature (article L. 313-7 du Code monétaire et financier), les découverts durables et les engagements donnés, comme une caution consentie à une autre société. Un endettement déjà élevé réduit la marge de manœuvre, même si les flux paraissent confortables.
La couverture de l'annuité
Le ratio de couverture du service de la dette, ou DSCR en anglais, rapporte les flux annuels à l'ensemble des annuités, existantes et nouvelles. Au-dessus de 1, les flux couvrent le remboursement ; la banque exige en plus une marge de sécurité, dont le niveau dépend de l'établissement, du secteur et de la stabilité des revenus. C'est ce coefficient, et non un taux d'endettement légal, qui borne le plus souvent le montant accordé.
Estimer sa capacité d'emprunt en quatre étapes
Une estimation prudente tient en quatre lignes : elle donne un ordre de grandeur à vérifier avec votre expert-comptable et votre banque, jamais un accord.
- Relever les flux annuels : la CAF des derniers exercices et celle du prévisionnel, en retenant le niveau que l'entreprise peut tenir de façon récurrente, hors produit exceptionnel.
- Additionner les annuités déjà engagées : emprunts en cours et redevances de crédit-bail, capital et intérêts compris.
- Appliquer la marge de sécurité : diviser les flux par le coefficient de couverture exigé par la banque, pour obtenir l'ensemble des annuités supportables.
- Déduire l'annuité disponible : retrancher les annuités existantes de l'ensemble supportable ; l'annuité obtenue se convertit en montant empruntable avec la durée et le taux de l'offre.
| Ligne | Montant |
|---|---|
| Flux annuels dégagés (CAF) | 195 000 € |
| Coefficient de couverture retenu pour l'exemple | 1,3 |
| Ensemble des annuités supportables (195 000 ÷ 1,3) | 150 000 € |
| Annuités déjà engagées (emprunts, crédit-bail) | 45 000 € |
| Annuité disponible pour le projet | 105 000 € par an, soit 8 750 € par mois |
Ces chiffres sont fictifs : aucune banque n'applique mécaniquement ce coefficient, et l'exemple ne constitue ni un seuil ni un taux. Pour transformer l'annuité disponible en montant empruntable, saisissez la durée et le taux de votre offre dans le simulateur de prêt immobilier professionnel.
Quand l'achat remplace un loyer
Si l'acquisition remplace un loyer, ce loyer disparaît des charges le jour de l'achat : les flux de départ sont à recalculer sans lui, ce qui relève la capacité. Comparez ensuite l'annuité à l'ancien loyer, en ajoutant les frais qui reviennent au propriétaire : taxe foncière, entretien et gros travaux.
Effet de levier : emprunter pour acquérir ses locaux
L'effet de levier consiste à financer un actif par la dette : tant que l'actif rapporte plus que le crédit ne coûte, la rentabilité des fonds propres investis augmente, et la capacité d'emprunt décide de l'ampleur de ce levier.
Pour l'exploitant : remplacer un loyer par une annuité
L'entreprise qui achète ses murs remplace un loyer par une annuité et se constitue un actif. Une annuité inférieure au loyer ne suffit pas à conclure : l'apport immobilisé, la perte de souplesse et les charges de propriétaire comptent aussi. L'angle de l'achat pour occuper est détaillé sur la page acheter ou louer un local commercial.
Pour l'investisseur : loyers contre annuité
Pour un actif loué, la banque compare les loyers à l'annuité et teste une vacance : une partie des loyers peut manquer sans que le prêt devienne impayable. Le rendement locatif doit dépasser le coût du crédit pour que le levier joue en votre faveur, et il s'évalue loyers nets de charges, non sur des loyers affichés. La démarche d'ensemble figure sur la page investir dans un local commercial ou un entrepôt.
Le risque du levier
Le levier amplifie les deux sens : un loyer impayé, le départ d'un preneur ou la hausse d'un taux variable pèsent plus lourd sur un actif très financé. La banque raisonne sur ce scénario défavorable ; faites de même avant de signer.
Capacité d'emprunt selon le profil : exploitant, SCI, dirigeant
La banque n'apprécie pas de la même façon l'entreprise qui exploite, la société patrimoniale qui loue et le dirigeant qui se porte caution.
Entreprise exploitante
PME, artisan ou logisticien qui achète ses locaux : la capacité repose sur les comptes et le prévisionnel de l'entreprise, et la banque vérifie que l'annuité reste compatible avec le besoin en fonds de roulement et les investissements d'exploitation à venir.
Société patrimoniale (SCI)
Une SCI qui achète pour louer à une entreprise est appréciée sur les loyers qu'elle perçoit, mais la banque examine aussi les comptes de l'entreprise locataire et l'engagement des associés. Chaque associé répond indéfiniment des dettes sociales à proportion de sa part dans le capital (article 1857 du Code civil) : la capacité de la société et le patrimoine des associés se lisent donc ensemble.
Dirigeant et engagements personnels
Les cautions déjà données par le dirigeant et les emprunts personnels entrent dans l'analyse, car ils réduisent sa capacité à se porter garant d'un nouveau prêt. Faites le point sur l'ensemble de vos engagements avant de solliciter une banque.
Ce qui augmente ou réduit la capacité
Trois éléments font bouger l'annuité supportable, indépendamment du taux.
Durée et différé
Une durée plus longue abaisse l'annuité et augmente le montant empruntable, au prix d'un coût total plus élevé. Un différé de remboursement du capital allège la charge pendant des travaux ou une mise en exploitation, mais l'annuité est plus lourde une fois le remboursement lancé : la banque apprécie la capacité sur cette annuité pleine.
Dettes et engagements en cours
Chaque emprunt, redevance de crédit-bail ou caution donnée consomme une part des flux disponibles. Solder ou regrouper une dette avant le dépôt du dossier libère de la capacité, à condition d'en mesurer le coût, indemnités de remboursement anticipé comprises. Les pièces à joindre, dont le tableau des emprunts en cours, sont détaillées sur la page dossier bancaire d'un prêt immobilier professionnel.
Régularité des flux
Une activité saisonnière, un chiffre d'affaires concentré sur quelques clients ou un prévisionnel qui rompt avec l'historique réduisent la marge que la banque accepte de retenir. À l'inverse, des baux conclus avec des preneurs solvables sécurisent les flux d'un actif loué.
Capacité d'emprunt, accord de la banque, offre de prêt : ne pas confondre
Trois notions voisines ne se valent pas, et seule la dernière engage un établissement.
- La capacité d'emprunt estimée : un ordre de grandeur que vous calculez vous-même, sans valeur contractuelle.
- L'accord de principe : l'avis favorable d'une banque après étude du dossier, qui reste conditionné à ses vérifications.
- L'offre de prêt : le seul document qui fixe le montant, la durée, le taux et les garanties, et qui engage l'établissement prêteur.
Cadre réglementaire : ce que ProtorMundi fait et ne fait pas
ProtorMundi informe et oriente ; il n'intervient pas dans la distribution de crédit. L'intermédiation en opérations de banque est une activité réglementée par les articles L. 519-1 et suivants du Code monétaire et financier : les intermédiaires sont inscrits au registre de l'Orias et placés sous le contrôle de l'ACPR. ProtorMundi n'est pas intermédiaire en opérations de banque et ne propose ni offre de prêt, ni taux, ni évaluation de votre capacité d'emprunt, ni accord de principe. Cette page décrit le droit français : les règles applicables à un prêt consenti dans un autre pays diffèrent.
Les comptes et les ratios de l'entreprise se valident avec un expert-comptable. Pour faire établir la valeur du bien que la banque finance, l'interlocuteur est un expert : Jean-Louis Flavien, MRICS (Royal Institution of Chartered Surveyors) et AACI / P.App (Appraisal Institute of Canada), expert immobilier depuis 1992, titulaire du label Qualibel Service Immobilier N°A34001. Il intervient comme Partenaire agréé indépendant du réseau ProtorMundi, en expertise immobilière uniquement, sans activité de transaction.
Questions fréquentes sur la capacité d'emprunt d'une entreprise
Comment calculer la capacité d'emprunt d'une entreprise ?
Divisez les flux annuels que l'exploitation dégage (CAF ou EBE) par le coefficient de couverture exigé par la banque, puis retranchez les annuités déjà engagées : il reste l'annuité disponible pour le projet. Convertissez-la en montant avec la durée et le taux de l'offre. Le résultat est un ordre de grandeur, que seule la banque confirme.
Quel taux d'endettement maximum pour une entreprise ?
Aucun seuil légal ne s'applique à l'endettement d'une entreprise : chaque banque fixe sa propre politique selon le secteur, la stabilité des flux et la nature de l'actif. Les règles d'octroi des crédits immobiliers aux ménages ne se transposent pas à une société. Comparez votre ratio d'endettement et votre couverture de l'annuité à ce que la banque vous indique.
Qu'est-ce que le ratio de couverture de la dette (DSCR) ?
Il rapporte les flux annuels de l'entreprise à l'ensemble de ses annuités, existantes et nouvelles. Supérieur à 1, les flux couvrent les remboursements ; la banque exige en pratique une marge au-dessus de 1, dont le niveau varie d'un établissement à l'autre.
CAF ou EBE : lequel la banque retient-elle ?
Cela dépend de l'établissement, du secteur et de la structure de l'entreprise. L'EBE est une lecture large de l'activité, avant amortissements, frais financiers et impôt ; la CAF, plus prudente, ne retient que ce qui reste après ces charges. Préparez les deux.
Qu'est-ce que l'effet de levier en immobilier d'entreprise ?
L'effet de levier consiste à financer un actif par la dette : tant que l'actif rapporte plus que le crédit ne coûte, la rentabilité des fonds propres investis augmente. Il joue aussi dans l'autre sens : une vacance locative ou une hausse de taux pèse davantage sur un actif très financé.
Une SCI a-t-elle la même capacité d'emprunt qu'une entreprise ?
Non : une SCI est appréciée sur les loyers qu'elle perçoit et sur la solidité de l'entreprise locataire, et la banque demande souvent l'engagement personnel des associés. Chaque associé répond indéfiniment des dettes sociales à proportion de sa part dans le capital (article 1857 du Code civil).
Être orienté vers un Partenaire
Pour justifier la valeur de l'actif avant de déposer votre dossier de financement, ProtorMundi vous met en relation avec un Partenaire expert indépendant. Le prêt, lui, se négocie auprès de votre banque ou d'un intermédiaire inscrit à l'Orias.
Devis : Demander un devis d'expertise immobilière
Téléphone : 06 51 89 59 26