
L'assurance d'un prêt immobilier professionnel : garanties, quotités et cadre légal
L'assurance d'un prêt professionnel : l'essentiel
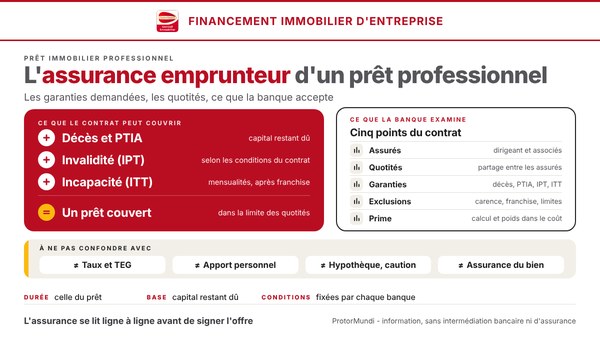
L'assurance d'un prêt immobilier professionnel garantit à la banque le remboursement du capital restant dû si l'emprunteur décède ou devient invalide, et parfois si une incapacité de travail l'empêche de payer les mensualités. Aucune règle générale ne l'impose, mais la banque la demande en pratique comme condition de l'offre de prêt. Cette page décrit les garanties du contrat, les assurés et les quotités, ce que la loi prévoit, le choix du contrat, puis ce que cette assurance ne couvre pas.
Points clés
- Garanties du contrat : décès et PTIA en socle, invalidité (IPT) et incapacité (ITT) selon le contrat et les exigences de la banque.
- Quotité assurée : part du capital restant dû couverte pour chaque assuré : la banque fixe le niveau attendu, les assurés répartissent.
- Pas d'obligation générale : aucune règle n'impose l'assurance pour tout prêt professionnel, c'est la banque qui l'exige comme condition de l'offre.
- Contrat de la banque ou contrat externe : la loi organise le choix pour les prêts du régime grand public ; pour un bien purement professionnel, la banque décide.
- Homme-clé et assurance du bien : ce sont d'autres contrats : l'assurance emprunteur rembourse le prêt, elle ne protège ni l'activité ni l'immeuble.
Ce que couvre l'assurance emprunteur
L'assurance emprunteur couvre en général quatre risques, regroupés en garanties : le décès, la perte totale et irréversible d'autonomie (PTIA), l'invalidité permanente totale (IPT) et l'incapacité temporaire totale de travail (ITT). Le décès et la PTIA forment le socle ; l'invalidité et l'incapacité s'ajoutent selon le contrat et les exigences de la banque. Dans cette page, le mot garanties désigne toujours les garanties du contrat d'assurance, et non les sûretés que la banque prend sur le bien. Cette page prolonge le hub Financement immobilier d'entreprise : prêt, crédit-bail et apport.
Décès et PTIA
La garantie décès verse, au décès de l'assuré, le capital restant dû selon la quotité assurée. La PTIA couvre l'assuré qui, à la suite d'un accident ou d'une maladie, ne peut plus exercer d'activité et a besoin de l'assistance d'une tierce personne pour les actes de la vie courante : le contrat la traite comme un décès anticipé. La définition exacte et les critères médicaux sont ceux de la notice d'information, et deux contrats ne définissent pas la PTIA de la même façon.
Invalidité (IPT) et incapacité (ITT)
L'invalidité permanente totale (IPT) concerne l'assuré dont l'état de santé, stabilisé, ne lui permet plus d'exercer son activité. Le contrat l'apprécie par un taux d'invalidité et par une définition de la profession, qui varient d'un contrat à l'autre ; selon le contrat, la garantie rembourse le capital restant dû ou prend en charge les mensualités. L'incapacité temporaire totale de travail (ITT) couvre un arrêt de travail : après une franchise, le contrat prend en charge tout ou partie des mensualités pendant la durée prévue. Pour un dirigeant ou un indépendant, la définition de l'arrêt de travail et la profession retenue par le contrat comptent autant que la garantie elle-même.
| Garantie | Événement couvert | Prestation versée | À lire dans la notice |
|---|---|---|---|
| Décès | Décès de l'assuré | Capital restant dû, selon la quotité assurée | Exclusions, délai de carence éventuel |
| PTIA | Perte totale et irréversible d'autonomie | Capital restant dû, comme en cas de décès | Définition de l'autonomie, âge limite |
| IPT | Invalidité permanente totale | Capital restant dû ou mensualités, selon le contrat | Barème d'invalidité, taux exigé, profession retenue |
| ITT | Arrêt de travail total et temporaire | Mensualités, pendant la durée prévue par le contrat | Franchise, durée maximale, définition de l'arrêt |
Exclusions, carence et franchise
Chaque contrat précise des exclusions, un délai de carence et une franchise. Une exclusion est un événement que le contrat ne prend pas en charge. Le délai de carence est la période suivant l'adhésion pendant laquelle une garantie n'est pas encore acquise. La franchise est la durée d'arrêt de travail qui reste à la charge de l'assuré avant le début de la prise en charge. Ces clauses se lisent dans la notice d'information, ainsi que les limites d'âge qui mettent fin à certaines garanties avant le terme du prêt : deux garanties du même nom peuvent offrir une protection très différente.
Qui assurer et pour quelle quotité
Les assurés sont les personnes dont le décès ou l'invalidité mettrait le remboursement en péril, et la quotité assurée mesure la part du capital restant dû que le contrat couvre pour chacune d'elles. Une société ne peut ni décéder ni tomber malade : c'est donc sur ses dirigeants et ses associés que la banque fait porter l'assurance.
Le dirigeant et les associés
La banque retient en priorité les personnes dont l'activité ou les revenus conditionnent le paiement des mensualités. Un associé qui dirige l'exploitation pèse davantage dans l'analyse qu'un associé qui n'a qu'un rôle financier. La banque indique les personnes qu'elle souhaite assurer ; le dossier précise pour chacune l'âge, la profession et, par le questionnaire de santé, l'état de santé déclaré.
Répartir les quotités entre plusieurs assurés
Lorsque plusieurs personnes sont assurées, la quotité de chacune s'exprime en pourcentage du capital restant dû, et la banque fixe le niveau de couverture d'ensemble qu'elle attend. Les assurés choisissent ensuite la répartition, dans les limites du contrat.
Exemple fictif, sans taux ni montant : deux associés à parts égales font emprunter leur société pour acheter un entrepôt. Avec une quotité de 50 % chacun, le décès de l'un fait régler la moitié du capital restant dû, et l'autre moitié reste à rembourser par la société avec le survivant. Avec 100 % chacun, le décès de l'un solde le capital restant dû, mais chaque assuré est couvert pour la totalité, ce qui renchérit en principe la prime. Un partage inégal reflète le poids de chacun dans l'activité. Quelle que soit la répartition, le sort des parts et de la société après un décès se règle par le pacte d'associés et avec un conseil juridique, pas par le contrat d'assurance.
Quand l'emprunteur est une société ou une SCI
Quand l'emprunteur est une société d'exploitation ou une SCI, c'est la personne morale qui signe le prêt, et les assurés sont les associés ou les dirigeants que la banque désigne. Une SCI qui achète des murs loués à une entreprise est un cas courant : la banque assure les associés qui portent le remboursement. La nature de l'emprunteur (société à l'impôt sur les sociétés ou à l'impôt sur le revenu, personne physique) et l'usage du bien peuvent changer le régime juridique applicable à l'assurance. Cette page ne tranche pas ces cas particuliers : la banque et l'assureur indiquent le régime applicable à votre prêt, et un conseil juridique ou un expert-comptable vérifie la structure choisie.
Obligatoire ? Ce que la loi impose et ce que la banque exige
Non : aucune règle générale n'impose une assurance emprunteur pour un prêt immobilier professionnel, mais la banque en fait en pratique une condition de l'octroi du crédit. La question juridique et la question bancaire sont donc distinctes.
Aucune obligation légale générale, une exigence bancaire
L'obligation naît du contrat de prêt : l'offre subordonne le déblocage des fonds à l'adhésion à une assurance qui couvre les assurés désignés. Sans assurance acceptée par la banque, celle-ci peut refuser le crédit ou demander une autre sûreté. L'assurance emprunteur n'est pas une sûreté au sens de l'hypothèque ou de la caution : elle couvre un événement de santé de l'assuré et non la valeur du bien, et la page apport personnel d'un prêt immobilier professionnel traite les sûretés.
Les régimes grand public et les biens professionnels
La loi du 28 février 2022, dite loi Lemoine, a ouvert la faculté de résilier l'assurance emprunteur à tout moment pour les prêts qu'elle vise (article L. 113-12-2 du Code des assurances). Ces dispositions s'inscrivent dans le dispositif du crédit immobilier aux consommateurs, dont le champ vise en principe les prêts destinés à l'habitation ou à un usage mixte, professionnel et d'habitation (Code de la consommation, articles L. 313-1 et suivants). Pour un bien purement professionnel, ne présumez ni que ce droit s'applique, ni qu'il est exclu : la banque et l'assureur indiquent le régime applicable à votre prêt, et la notice le précise.
Ce que la banque peut refuser
La banque peut exiger des garanties précises (décès, PTIA, IPT, parfois ITT), une quotité d'ensemble minimale, l'acceptation médicale des assurés et un contrat dont les garanties atteignent son niveau d'exigence. Elle peut aussi refuser un contrat externe qu'elle juge moins protecteur. Pour les prêts du régime grand public, la loi encadre les motifs de refus ; pour un prêt purement professionnel, la banque applique sa propre politique et c'est son offre qui fait foi. Demandez-lui par écrit la liste des garanties exigées avant toute démarche auprès d'un assureur.
Contrat de la banque ou contrat externe
L'emprunteur a deux voies : adhérer au contrat de groupe de la banque, ou présenter un contrat individuel souscrit auprès d'un autre assureur, que la banque accepte ou non selon l'équivalence de ses garanties avec celles qu'elle exige.
Le contrat de groupe de la banque
Le contrat de groupe est souscrit par la banque auprès d'un assureur pour l'ensemble de ses emprunteurs, qui y adhèrent. L'adhésion est simple et se fait avec le prêt, mais les conditions sont celles du contrat de groupe : l'emprunteur ne les négocie pas, et la notice d'information reste à lire ligne à ligne.
Un contrat individuel et l'équivalence de garanties
Un contrat individuel se souscrit directement auprès d'un assureur ou par un intermédiaire inscrit à l'Orias. La banque compare ses garanties à celles qu'elle exige : c'est l'équivalence de garanties. Pour un prêt du régime grand public, la loi organise cette faculté et ses conditions ; pour un prêt purement professionnel, la banque décide selon sa politique. Dans les deux cas, obtenez d'abord la liste écrite des garanties exigées, puis vérifiez que le contrat envisagé les atteint toutes, quotités comprises.
Le questionnaire de santé et le risque aggravé
L'adhésion à un contrat suppose en général de remplir un questionnaire de santé, que l'assuré renseigne lui-même. Une déclaration fausse ou incomplète a des conséquences prévues par le Code des assurances (articles L. 113-8 et L. 113-9) : nullité du contrat en cas de mauvaise foi, réduction de l'indemnité dans les autres cas. Répondez donc avec exactitude. Pour les prêts du régime grand public, la loi du 28 février 2022 a prévu des cas sans questionnaire de santé, sous conditions de montant et d'âge ; pour un bien purement professionnel, la règle applicable se confirme auprès de la banque. La convention AERAS organise l'accès à l'assurance et au crédit des personnes présentant un risque aggravé de santé, et son application à un prêt professionnel se vérifie auprès de la banque. Le questionnaire est une pièce du dossier : la page dossier bancaire d'un prêt immobilier professionnel liste les autres.
Lire la notice avant de signer l'offre
La notice d'information est le document qui fait foi sur les garanties. Avant de signer l'offre de prêt, relisez dans l'ordre les définitions de chaque garantie, les exclusions, le délai de carence, la franchise, les limites d'âge, les conditions de fin de garantie et les modalités de résiliation. Une garantie utile en apparence peut être vidée de sa portée par une définition étroite de la profession ou de l'arrêt de travail.
Le coût de l'assurance dans le financement
L'assurance pèse dans le coût total du prêt sur toute sa durée, mais cette page ne chiffre aucune prime : la composition du prix du crédit se lit sur la page taux d'un prêt immobilier professionnel, et le calcul d'une mensualité se fait avec le simulateur de prêt immobilier professionnel.
Ce qui fait varier la prime
La prime dépend de l'âge et de la profession des assurés, de leur état de santé déclaré, des garanties retenues, des quotités, du montant et de la durée du prêt. Le mode de calcul compte aussi : une prime assise sur le capital initial reste constante, une prime assise sur le capital restant dû décroît avec le remboursement. À garanties équivalentes seulement, deux contrats se comparent sur le coût total de la durée du prêt, jamais sur une seule mensualité.
Où lire son poids dans l'offre
L'offre de prêt et ses annexes indiquent l'assurance exigée et son coût, avec le montant de la prime et sa base de calcul. Relevez ces éléments, puis renseignez le taux d'assurance de l'offre dans le simulateur pour mesurer l'effet sur la mensualité et sur le coût total ; le simulateur l'applique au capital emprunté, le résultat est donc approximatif si la prime de l'offre est assise sur le capital restant dû. La capacité de remboursement de l'entreprise s'apprécie sur la mensualité complète, assurance comprise, que la page capacité d'emprunt d'une entreprise permet de situer.
Homme-clé et assurances voisines : ce que le prêt n'assure pas
L'assurance emprunteur rembourse un prêt à la banque ; elle ne protège ni l'activité de l'entreprise ni l'immeuble. Deux contrats voisins couvrent ces autres risques et ne la remplacent pas.
L'assurance homme-clé
L'assurance homme-clé est souscrite par l'entreprise sur la tête d'une personne dont l'absence réduirait fortement l'activité : l'indemnité est versée à l'entreprise, qui l'utilise comme elle l'entend, y compris pour rembourser un prêt. Elle protège la continuité de l'exploitation, alors que l'assurance emprunteur répond à l'exigence de la banque pour un prêt donné. Les deux contrats se complètent sans se substituer.
L'assurance du bien et les sûretés
L'assurance du bien (incendie, dégâts des eaux et autres dommages) protège l'immeuble financé, et la banque peut en demander l'attestation. Les sûretés (hypothèque, privilège de prêteur de deniers, caution, nantissement) garantissent le remboursement par la valeur du bien ou par l'engagement d'une personne. Aucune de ces protections ne remplace l'assurance emprunteur, et réciproquement. Le détail des sûretés figure sur la page apport personnel d'un prêt immobilier professionnel.
Les erreurs à éviter
- Confondre assurance emprunteur et homme-clé : l'une répond à la banque, l'autre protège l'entreprise : prévoyez les deux besoins séparément.
- Adhérer sans lire la notice : les définitions, les exclusions, la franchise et les limites d'âge décident de ce qui sera réellement payé.
- Répartir les quotités sans scénario : testez le décès de chaque associé : qui rembourse la part restante, et avec quels moyens ?
- Répondre au questionnaire de santé de façon approximative : une réponse inexacte expose à la nullité ou à la réduction de l'indemnité (articles L. 113-8 et L. 113-9 du Code des assurances).
- Chercher un contrat externe avant la liste des garanties exigées : demandez-la par écrit à la banque, sinon l'équivalence de garanties sera refusée sur un détail.
- Présumer un droit de résiliation à tout moment : pour un bien purement professionnel, ne comptez pas sur la loi Lemoine sans confirmation de la banque ou de l'assureur.
Cadre réglementaire : ce que ProtorMundi fait et ne fait pas
ProtorMundi informe et oriente ; il n'est ni intermédiaire en opérations de banque ni intermédiaire en assurance. Il ne propose ni offre de prêt, ni contrat d'assurance, ni tarif, ni comparatif d'assureurs, et ne dépose aucun dossier auprès d'un établissement de crédit ou d'un assureur. L'intermédiation en opérations de banque est une activité réglementée par les articles L. 519-1 et suivants du Code monétaire et financier ; l'intermédiation en assurance est exercée par des intermédiaires inscrits au registre de l'Orias et placés sous le contrôle de l'ACPR. Cette page décrit le droit français à la date de sa mise à jour : les règles applicables à un prêt consenti dans un autre pays diffèrent, et les textes cités se vérifient à la date de votre prêt auprès de votre banque ou d'un professionnel habilité.
Pour faire établir la valeur du bien que la banque finance, l'interlocuteur est un expert : Jean-Louis Flavien, MRICS (Royal Institution of Chartered Surveyors) et AACI / P.App (Appraisal Institute of Canada), expert immobilier depuis 1992, titulaire du label Qualibel Service Immobilier N°A34001. Il intervient comme Partenaire agréé indépendant du réseau ProtorMundi, en expertise immobilière uniquement, sans activité de transaction, et ne conseille ni sur l'assurance ni sur le crédit.
Questions fréquentes sur l'assurance d'un prêt professionnel
L'assurance est-elle obligatoire pour un prêt immobilier professionnel ?
Aucune règle générale ne l'impose, mais la banque en fait en pratique une condition de l'offre de prêt. Sans assurance acceptée, elle peut refuser le crédit ou demander une autre sûreté. Les garanties exigées figurent dans l'offre ou dans les conditions communiquées par la banque.
Que couvre l'assurance d'un prêt immobilier professionnel ?
Le décès et la perte totale et irréversible d'autonomie (PTIA) forment le socle ; l'invalidité permanente totale (IPT) et l'incapacité temporaire totale de travail (ITT) s'y ajoutent selon le contrat et la banque. Les exclusions, la carence et la franchise sont précisées dans la notice d'information.
Quelle quotité faut-il assurer entre associés ?
La banque fixe le niveau de couverture d'ensemble qu'elle attend, selon sa politique. Les associés répartissent ensuite la quotité de chacun : 50 % chacun pour deux associés couvre le capital restant dû en cumulé, 100 % chacun solde le prêt au premier décès, pour une prime en principe plus élevée.
Peut-on choisir une assurance externe pour un prêt immobilier professionnel ?
Pour un prêt du régime grand public, la loi organise la faculté de choisir un contrat externe à garanties équivalentes. Pour un prêt purement professionnel, l'accord dépend de la politique de la banque : demandez-lui par écrit la liste des garanties exigées avant de solliciter un assureur.
La loi Lemoine s'applique-t-elle à un prêt immobilier professionnel ?
La loi du 28 février 2022 s'inscrit dans le crédit immobilier aux consommateurs, dont le champ vise en principe l'habitation et l'usage mixte. Pour un bien purement professionnel, ne présumez pas de droit de résiliation à tout moment : la banque et l'assureur précisent le régime applicable, que la notice indique.
Quelle différence entre assurance emprunteur et assurance homme-clé ?
L'assurance emprunteur garantit le remboursement du prêt à la banque en cas de décès ou d'invalidité de l'assuré. L'assurance homme-clé indemnise l'entreprise de la perte d'une personne dont l'activité est déterminante. La première répond à l'exigence de la banque, la seconde protège l'activité : elles ne se substituent pas.
Être orienté vers un Partenaire
Pour justifier la valeur de l'actif que la banque finance, ProtorMundi vous met en relation avec un Partenaire expert indépendant. Pour l'assurance elle-même, adressez-vous à votre banque ou à un intermédiaire inscrit à l'Orias.
Devis : Demander un devis d'expertise immobilière
Téléphone : 06 51 89 59 26