
Rendement locatif : définition et calcul en immobilier d'entreprise
Rendement locatif : définition
Le rendement locatif est le rapport, exprimé en pourcentage, entre le loyer annuel d'un bien loué et le capital engagé pour l'acquérir. En immobilier d'entreprise, il se calcule sur le loyer hors taxes et hors charges et sur le prix acte en main, droits et frais d'acquisition compris. Il indique ce que rapporte un local commercial, un entrepôt ou un terrain professionnel loué, avant impôt et avant financement. Cette fiche du lexique s'en tient à la définition et au calcul, dans le cadre du droit français.
Points clés
- Définition : le rendement locatif rapporte le loyer annuel d'un bien loué au capital engagé pour l'acquérir, et s'exprime en pourcentage par an.
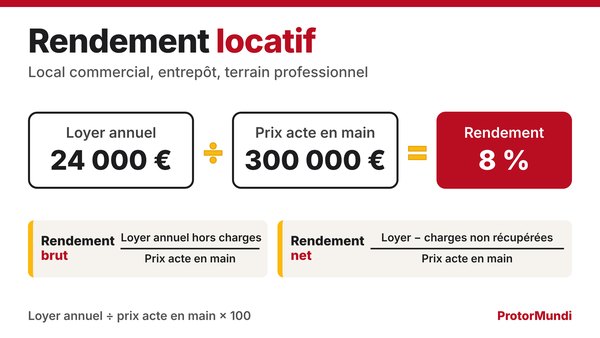
- Rendement brut : le rendement brut divise le loyer annuel hors taxes et hors charges par le prix acte en main, puis multiplie le résultat par 100.
- Rendement net : le rendement net retranche du loyer les charges et impôts que le bail ne permet pas de refacturer au preneur (article R.145-35 du Code de commerce).
- Taux de capitalisation : le taux de capitalisation rapporte le même loyer à la valeur hors droits ; il est donc toujours supérieur au rendement calculé acte en main.
- Limite : le rendement locatif est une photographie à une date donnée : il ne mesure ni la vacance, ni la durée du bail restant à courir, ni la plus-value à la revente.
Comment calculer le rendement locatif
Le rendement locatif se calcule en divisant le loyer annuel par le prix d'acquisition, puis en multipliant le résultat par 100. Le loyer retenu est le loyer hors taxes et hors charges du bail en cours ; le prix retenu est le prix acte en main, c'est-à-dire le prix payé au vendeur augmenté des droits et frais d'acquisition.
Rendement brut
Le rendement brut rapporte le loyer annuel hors taxes et hors charges au prix acte en main. Le prix acte en main additionne le prix net vendeur, les droits de mutation, les émoluments du notaire et, le cas échéant, les honoraires de l'intermédiaire à la charge de l'acquéreur : ces frais d'acquisition font partie du capital engagé. Un rendement calculé sur le seul prix net vendeur est surévalué.
Rendement brut (%) = loyer annuel HT HC ÷ prix acte en main × 100
Rendement net
Le rendement net retranche du loyer les charges et impôts qui restent à la charge du bailleur. Le bail commercial comporte un inventaire précis des charges, impôts et taxes et de leur répartition (article L.145-40-2 du Code de commerce). L'article R.145-35 interdit de refacturer au preneur les grosses réparations de l'article 606 du Code civil et les honoraires de gestion des loyers. S'y ajoutent, selon le bail, la part de taxe foncière, l'assurance du propriétaire et les charges locatives non récupérées. Le dénominateur reste le prix acte en main.
Rendement net (%) = (loyer annuel HT HC - charges et impôts non récupérables) ÷ prix acte en main × 100
Rendement net d'impôt
Le rendement net d'impôt, parfois appelé net-net, retranche en plus l'impôt payé sur le loyer. Il dépend du mode de détention du bien (nom propre, SCI à l'impôt sur le revenu, SCI à l'impôt sur les sociétés) et de la situation fiscale de chaque investisseur : il ne se compare donc pas d'un propriétaire à l'autre. Le choix du mode de détention est traité dans le guide pour investir en immobilier d'entreprise.
Hors taxes ou toutes taxes comprises
La base de calcul dépend du statut de l'investisseur au regard de la TVA. La location nue de locaux professionnels est exonérée de TVA (article 261 D, 2° du Code général des impôts), sauf option du bailleur (article 260, 2°). L'entreprise assujettie raisonne hors taxes, puisqu'elle récupère la TVA sur l'acquisition, les travaux et les honoraires. Le particulier non assujetti ne la récupère pas : son capital engagé se calcule toutes taxes comprises, ce qui abaisse son rendement. Pour l'expertise du bien, l'offre TVA offerte sur le rapport d'expertise s'adresse aux propriétaires non assujettis.
Exemple de calcul pour un local commercial et un entrepôt
Un local commercial loué 24 000 € par an et acquis 300 000 € acte en main dégage un rendement brut de 8 %. Le tableau applique les mêmes formules à un local commercial et à un entrepôt. Les montants sont des exemples de calcul, pas des valeurs de marché.
| Élément du calcul | Local commercial | Entrepôt |
|---|---|---|
| Loyer annuel hors taxes et hors charges | 24 000 € | 90 000 € |
| Prix net vendeur (hors droits) | 280 000 € | 1 400 000 € |
| Droits et frais d'acquisition | 20 000 € | 100 000 € |
| Prix acte en main | 300 000 € | 1 500 000 € |
| Charges et impôts non récupérables | 2 400 € | 7 500 € |
| Rendement brut | 8,0 % | 6,0 % |
| Rendement net | 7,2 % | 5,5 % |
| Taux de capitalisation (loyer ÷ prix hors droits) | 8,6 % | 6,4 % |
Dans les deux cas, le taux de capitalisation est supérieur au rendement brut, car il rapporte le même loyer à un prix hors droits. L'écart entre rendement brut et rendement net mesure le poids des charges que le bail laisse au bailleur : plus le bail transfère de charges au preneur, plus les deux taux se rapprochent.
Rendement locatif, taux de capitalisation, rentabilité : les différences
Le rendement locatif se distingue du taux de capitalisation par son dénominateur, et de la rentabilité par ce qu'il laisse de côté. Les quatre notions répondent à des questions différentes et ne se substituent pas l'une à l'autre.
Rendement locatif et taux de capitalisation
Le taux de capitalisation rapporte le loyer à la valeur vénale hors droits, alors que le rendement locatif le rapporte au prix acte en main. La Charte de l'expertise en évaluation immobilière retient cette distinction : le taux de rendement s'applique au capital engagé par l'acquéreur, droits et frais de mutation inclus. Les deux taux décrivent le même actif : hors droits pour le taux de capitalisation, droits inclus pour le rendement.
Rendement locatif et rentabilité
La rentabilité mesure le gain total d'un investissement, alors que le rendement locatif ne mesure que le revenu. La rentabilité ajoute au loyer la plus-value ou la moins-value à la revente, et tient compte du financement : un emprunt augmente la rentabilité des fonds propres tant que le rendement de l'actif dépasse le coût du crédit. Un bien peut ainsi offrir un rendement modeste et une bonne rentabilité, ou l'inverse.
Rendement locatif et taux de rendement interne
Le taux de rendement interne (TRI) est le taux qui égalise le capital investi et la somme des flux futurs actualisés : loyers, charges, travaux et prix de revente. Il porte sur toute la durée de détention, là où le rendement locatif porte sur une seule année.
Rendement prime et rendement initial
Le taux de rendement prime désigne le rendement le plus bas accepté sur un marché pour le meilleur actif, au meilleur emplacement, loué à un preneur de premier rang. Le rendement initial net (net initial yield) est le rendement net constaté à la date d'acquisition, sur le loyer effectivement perçu.
Ce que le rendement locatif ne mesure pas
Le rendement locatif ne mesure ni la durée pendant laquelle le loyer sera perçu, ni son niveau par rapport au marché, ni les dépenses à venir. Il se lit donc toujours avec le bail en place.
Trois éléments lui échappent. Le premier est la durée ferme restant à courir : le preneur d'un bail commercial peut donner congé à l'expiration de chaque période triennale (article L.145-4 du Code de commerce), et un local vide ne rapporte rien. Le deuxième est l'écart entre le loyer du bail et la valeur locative de marché : un loyer supérieur au marché gonfle le rendement affiché, et ce potentiel de réversion négatif se corrige au renouvellement. Le troisième tient aux avantages consentis au preneur : une franchise de loyer réduit le loyer réellement encaissé, sans apparaître dans le loyer facial.
Un rendement élevé signale le plus souvent un risque plus élevé : emplacement secondaire, bâtiment à remettre aux normes ou preneur fragile. La différence entre le rendement d'un actif et celui d'un placement sans risque, appelée écart de rendement, rémunère ce risque.
Le rendement locatif dans l'expertise immobilière
L'expert immobilier utilise le rendement locatif pour estimer un bien loué à partir de son revenu. Il retient un taux observé sur des ventes comparables, puis l'applique au loyer de l'actif pour en déduire la valeur vénale.
Le taux retenu traduit le risque de l'actif : emplacement, état du bâtiment, qualité du preneur, durée ferme du bail. La Charte de l'expertise en évaluation immobilière, référentiel commun aux experts en France, encadre ces définitions et impose de préciser si la valeur est exprimée hors droits ou droits inclus. Le détail de cette approche relève des méthodes d'évaluation ; la mission et le rapport sont décrits dans la page consacrée à l'expertise immobilière.
Un rendement n'a de sens que si le prix qui sert de base est justifié. La valeur vénale d'un local commercial, d'un entrepôt ou d'un terrain professionnel loué est établie par un expert indépendant du vendeur et de l'intermédiaire. Au sein du réseau, Jean-Louis Flavien, Conseil Expert partenaire, MRICS et AACI, exerce l'expertise immobilière depuis 1992, sans activité de transaction. ProtorMundi informe et transmet la demande ; il ne délivre aucun conseil en placement.
Questions fréquentes sur le rendement locatif
Quelle est la formule du rendement locatif ?
Le rendement locatif se calcule en divisant le loyer annuel hors taxes et hors charges par le prix acte en main, puis en multipliant le résultat par 100. Le prix acte en main comprend le prix payé au vendeur, les droits de mutation et les frais d'acte. Un local loué 24 000 € par an et acquis 300 000 € acte en main offre un rendement brut de 8 %.
Quelle différence entre rendement brut et rendement net ?
Le rendement brut rapporte le loyer annuel hors charges au prix acte en main. Le rendement net retranche d'abord du loyer les charges et impôts que le bailleur ne peut pas refacturer au preneur, comme les grosses réparations de l'article 606 du Code civil. Le rendement net est toujours inférieur ou égal au rendement brut.
Quelle différence entre rendement locatif et taux de capitalisation ?
Le rendement locatif rapporte le loyer au prix acte en main, droits et frais d'acquisition compris. Le taux de capitalisation rapporte le même loyer à la valeur hors droits. Pour un même actif, le taux de capitalisation est donc supérieur au rendement. Les deux taux décrivent le même bien, hors droits pour l'un, droits inclus pour l'autre.
Qu'est-ce qu'un bon rendement locatif pour un local commercial ?
Il n'existe pas de taux unique : un bon rendement locatif est celui qui rémunère correctement le risque du bien. Un local bien placé, loué à un preneur solide par un bail long, se négocie à un rendement plus bas qu'un local secondaire ou vacant à court terme. Le rendement se compare à des ventes de biens comparables, pas à une moyenne nationale.
Le rendement locatif se calcule-t-il hors taxes ?
Une entreprise assujettie à la TVA calcule le rendement locatif hors taxes, car elle récupère la TVA sur l'acquisition et les travaux. Un particulier non assujetti ne la récupère pas : il calcule le rendement sur le coût toutes taxes comprises. Dans les deux cas, le loyer se retient hors charges.
Faire établir la valeur vénale d'un bien loué
Le rendement locatif d'un bien se vérifie sur un prix justifié. Indiquez le type de bien, sa localisation, sa surface et le bail en cours : la demande est transmise à un Conseil Expert partenaire, qui établit le devis de l'expertise de la valeur vénale.
Devis : Demander un devis d'expertise immobilière
Formulaire : formulaire de contact
Téléphone : 06 51 89 59 26