
Asset deal et share deal : définition et différence
Qu'est-ce qu'un asset deal et un share deal ?
Un asset deal est l'achat direct d'un immeuble ; un share deal est l'achat des titres de la société qui détient cet immeuble. Dans le premier cas, l'acheteur devient propriétaire du bien et paie les droits de mutation sur le prix. Dans le second, il devient associé ou actionnaire d'une société qui reste propriétaire, avec ses dettes, ses contrats et son historique fiscal. La différence porte donc sur la fiscalité, le passif repris et les garanties du vendeur. Ni l'un ni l'autre ne se confond avec une vente de fonds de commerce, un apport en société, un crédit-bail ou un démembrement de propriété.
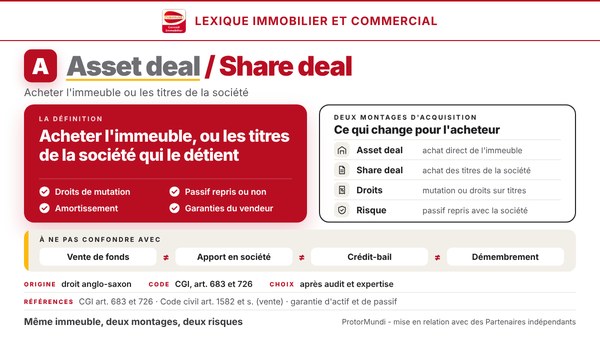
Définition de l'asset deal et du share deal
L'asset deal, ou acquisition d'actifs, est l'achat d'un immeuble par un acte de vente : l'acheteur acquiert le bien et rien d'autre. Le share deal, ou cession de titres, est l'achat des parts sociales ou des actions de la société qui possède l'immeuble : l'acheteur n'acquiert pas le bien, il prend le contrôle de la société qui en est propriétaire. Les deux expressions viennent de la pratique anglo-saxonne des transactions et servent, en immobilier d'entreprise, pour l'achat d'un entrepôt, de murs commerciaux ou d'un site d'activité.
Asset deal : acheter l'immeuble
La vente d'un immeuble se conclut par un acte authentique publié au service de la publicité foncière. L'acheteur devient propriétaire du bien et de lui seul : il choisit ce qu'il reprend, les baux en cours se poursuivent avec lui, et le vendeur garde ses dettes, ses contrats de travail et ses litiges.
Share deal : acheter les titres
Le share deal est une cession de parts sociales ou d'actions, constatée par écrit (art. 1865 du Code civil pour les parts d'une société civile) et rendue opposable à la société. L'immeuble ne change pas de propriétaire : il reste dans la société, avec son bail, son prêt et ses dettes. C'est l'associé ou l'actionnaire qui change. L'opération vise le plus souvent une société civile immobilière ou une holding immobilière qui détient l'immeuble.
Synonymes et traduction : cession d'actifs, cession de titres
L'asset deal se dit aussi acquisition d'actifs ou achat en direct ; le share deal se dit cession de titres, cession de parts ou cession d'actions. En anglais, on parle d'asset purchase et de share purchase. Les recherches sur la différence entre asset deal et share deal renvoient à cette double notion.
Ce que l'asset deal et le share deal ne sont pas
Ce ne sont ni une vente de fonds de commerce, qui transmet une clientèle et un droit au bail, ni un apport en société, où un associé met un bien en commun contre des parts, ni un crédit-bail, financement qui mène à l'achat, ni un démembrement, qui sépare la nue-propriété et l'usufruit. Ils décrivent seulement ce que l'acheteur acquiert : le bien, ou la société qui le détient.
Comment se déroule un asset deal ?
Un asset deal est une vente d'immeuble ordinaire : promesse ou compromis, acte authentique chez le notaire, paiement du prix et des droits, publication de l'acte. Le tableau suivant résume ce qu'il implique pour l'acheteur.
Les droits de mutation d'un asset deal
Les droits de mutation à titre onéreux sont calculés sur le prix de vente et perçus par le notaire, qui y ajoute ses émoluments. Leur total avoisine 6 % du prix selon le département, taxe communale comprise. Un immeuble soumis à la TVA immobilière supporte un droit réduit.
Les locataires restent en place
Le bail commercial en cours se poursuit avec le nouveau propriétaire, aux mêmes conditions. Avant d'acheter un immeuble loué, l'acheteur demande les baux, l'état locatif et les derniers décomptes de charges : ils fixent le revenu qu'il achète.
Pour quel acheteur l'asset deal convient
L'asset deal convient à l'acheteur qui veut un immeuble sans passé : il n'hérite d'aucun passif de la société venderesse et peut amortir le bâti. Il est plus simple à auditer, car l'examen porte sur l'immeuble, ses baux et ses diagnostics, non sur toute une société.
Comment se déroule un share deal ?
Une cession de titres n'exige pas d'acte notarié, mais appelle un audit complet de la société et de l'immeuble, car l'acheteur reprend la société telle qu'elle est.
La société à prépondérance immobilière
Une société est à prépondérance immobilière lorsque son actif est principalement composé d'immeubles ou de droits immobiliers : c'est le cas d'une SCI qui détient un entrepôt ou des murs commerciaux. C'est à cette catégorie que s'applique le droit de 5 % de l'article 726 du Code général des impôts. Les immeubles que la société affecte à sa propre exploitation industrielle ou commerciale ne comptent pas dans cette appréciation, ce qui peut changer la qualification : le notaire ou le conseil fiscal la vérifie avant la signature.
L'audit avant l'achat des titres
L'acheteur fait établir un audit juridique, fiscal, comptable et technique de la société et de l'immeuble, que l'on appelle due diligence. La page sur la due diligence immobilière détaille la démarche et ses livrables.
La garantie d'actif et de passif
La garantie d'actif et de passif est la clause par laquelle le vendeur indemnise l'acheteur si un passif antérieur à la cession apparaît. Elle se négocie sur sa durée, son plafond, sa franchise et la garantie bancaire qui la sécurise. Sans elle, l'acheteur a peu de recours pour les dettes révélées après la cession.
Asset deal ou share deal : quelle différence ?
La différence entre un asset deal et un share deal est l'objet acquis : l'immeuble dans un cas, la société qui le détient dans l'autre. Tout le reste en découle : droits, dettes, garanties, prix et financement.
Le share deal n'est pas toujours moins cher
Le droit de 5 % est plus faible que les droits de mutation d'un asset deal, mais l'économie n'est pas acquise : l'acheteur reprend l'impôt latent que la société devrait payer sur la plus-value de l'immeuble en cas de revente, et il en tient compte dans le prix. Le gain réel ne se mesure qu'après audit, avec le notaire, l'avocat fiscaliste et l'expert-comptable.
Qui décide du montage ?
Le choix entre asset deal et share deal est un choix juridique et fiscal : il se prend avec le notaire, l'avocat et l'expert-comptable de l'acheteur et du vendeur. ProtorMundi n'intervient pas dans ce choix : le réseau informe, et un expert indépendant évalue l'immeuble.
Quel effet sur le prix, le financement et la valeur ?
L'effet du montage sur le prix est indirect : l'immeuble garde sa valeur, mais le share deal fait payer des titres, dont la valeur se déduit de la sienne.
Du prix de l'immeuble au prix des titres
Le prix des titres part de la valeur vénale de l'immeuble. On en retranche les dettes de la société, on y ajoute sa trésorerie, puis on applique souvent une décote pour l'impôt latent sur la plus-value. Exemple : une société dont le seul actif est un entrepôt estimé à 3 000 000 euros et qui doit 1 000 000 euros à sa banque a un actif net de 2 000 000 euros avant décote d'impôt latent.
Le financement de l'acquisition
En asset deal, la banque prend en général une hypothèque sur l'immeuble acheté. En share deal, l'immeuble reste hypothéqué au profit du prêteur de la société si elle a emprunté, et le contrat de prêt peut prévoir son exigibilité en cas de changement de contrôle ; l'acheteur finance les titres, parfois par un emprunt contracté par sa holding.
Le rendement de l'opération
Un rendement locatif se calcule sur le prix réellement payé, droits compris. En share deal, le prix des titres, le passif repris et les droits ne sont pas ceux de l'immeuble : on rapproche le revenu net de l'ensemble de ce que l'acheteur décaisse ou supporte.
L'asset deal et le share deal dans l'expertise immobilière
L'asset deal et le share deal entrent dans l'expertise comme deux façons d'acquérir la même valeur : celle de l'immeuble, directement ou à travers les titres de la société qui le détient. L'expert évalue l'immeuble ; il ne se prononce ni sur le choix du montage ni sur la fiscalité de l'opération, qui relèvent du notaire, de l'avocat et de l'expert-comptable.
L'expert apprécie d'abord la valeur vénale de l'immeuble, par comparaison avec des ventes de biens équivalents ou par capitalisation du revenu net lorsqu'il est loué. Cette valeur est le point de départ du prix de l'immeuble en asset deal et de l'actif net réévalué en share deal, d'où l'on déduit les dettes de la société. L'expertise sert aussi à fixer le prix d'une cession, qu'elle porte sur l'immeuble ou sur les titres. Exemple : deux sociétés détenant le même entrepôt ne valent pas le même prix si l'une est endettée et l'autre non, alors que la valeur de l'entrepôt est identique.
L'estimation relève d'un expert indépendant des parties, du notaire et de tout intermédiaire. Au sein du réseau, Jean-Louis Flavien, Conseil Expert partenaire, MRICS et AACI, titulaire du label Qualibel Service Immobilier N°A34001, exerce l'expertise immobilière en France depuis 1992, y compris en mission judiciaire, sans activité de transaction. La page expertise d'un local commercial ou d'un entrepôt détaille la mission. ProtorMundi informe et transmet la demande ; il ne délivre ni consultation juridique ni conseil fiscal sur le choix d'un montage. Dernière modification de la fiche : 19 novembre 2026.
Questions fréquentes sur l'asset deal et le share deal
Les réponses ci-dessous sont celles que l'on pose le plus souvent sur l'asset deal, le share deal, leurs droits et leurs différences, en France.
Qu'est-ce qu'un asset deal ?
C'est l'achat direct d'un immeuble, par un acte de vente publié au service de la publicité foncière. L'acheteur devient propriétaire du bien, paie les droits de mutation sur le prix et ne reprend ni les dettes ni l'historique fiscal du vendeur.
Qu'est-ce qu'un share deal ?
C'est l'achat des parts ou des actions de la société qui possède l'immeuble. L'immeuble reste dans la société, dont l'acheteur devient associé ou actionnaire ; il reprend ses dettes, ses contrats et son historique fiscal.
Quelle est la différence entre un asset deal et un share deal ?
Dans un asset deal, on achète l'immeuble ; dans un share deal, on achète la société qui le détient. La différence porte sur les droits à payer, le passif repris, les garanties du vendeur et le prix, qui part de la valeur de l'immeuble dans les deux cas.
Quels droits paie-t-on dans un asset deal et dans un share deal ?
L'achat d'un immeuble supporte les droits de mutation à titre onéreux, environ 6 % du prix selon le département (art. 683 du CGI). La cession de parts d'une société à prépondérance immobilière supporte un droit d'enregistrement de 5 % (art. 726 du CGI), calculé sur le prix des titres. Un conseil fiscal vérifie le taux applicable avant la signature.
Un share deal est-il toujours moins cher ?
Non. Le droit est plus faible, mais l'acheteur reprend le passif de la société et l'impôt latent sur la plus-value de l'immeuble, dont il tient compte dans le prix. Le gain ne se mesure qu'après un audit complet.
Faut-il une garantie d'actif et de passif ?
Elle n'est pas obligatoire, car la loi ne la prévoit pas, mais elle accompagne en pratique un share deal. Le vendeur y indemnise l'acheteur si un passif antérieur à la cession apparaît ; sa durée, son plafond et sa franchise se négocient.
Comment évaluer un immeuble avant un asset deal ou un share deal ?
Par une expertise de la valeur vénale, réalisée par un expert indépendant des parties. Elle donne le prix de l'immeuble en asset deal et la base du prix des titres en share deal, dont on retranche les dettes de la société.
Faire estimer un immeuble avant un achat ou une cession de titres
Faire estimer un immeuble avant un achat ou une cession de titres consiste à confier l'actif à un Conseil Expert partenaire, qui le visite et rédige un rapport d'expertise.
Contactez le réseau ProtorMundi pour faire estimer l'entrepôt, le local ou le site d'entreprise que vous achetez, vendez ou détenez à travers une société : un Conseil Expert partenaire visite l'actif, apprécie son état, son usage possible et son revenu net hors taxes, et conclut par un rapport d'expertise.
Devis : Demander un devis d'expertise immobilière
Téléphone : 06 51 89 59 26