
Assiette foncière : définition en immobilier d'entreprise
Assiette foncière : définition
L'assiette foncière est le terrain, formé d'une ou de plusieurs parcelles, sur lequel porte un bâtiment, un projet de construction ou un droit. En immobilier d'entreprise, elle désigne le terrain d'assiette d'un local commercial, d'un entrepôt ou d'un site d'activités : sa superficie sert de base au calcul de l'emprise au sol, des espaces libres et des droits à construire. Elle se lit dans le titre de propriété et sur le plan cadastral, et ses limites sont fixées par un bornage. Cette fiche du lexique s'en tient à la définition et à ses usages, dans le cadre du droit français.
Points clés
- Définition : l'assiette foncière est le terrain, formé d'une ou de plusieurs parcelles, qui supporte un bâtiment, un projet de construction ou un droit.
- Unité foncière : l'unité foncière est un îlot d'un seul tenant appartenant à un même propriétaire ou à une même indivision (Conseil d'État, 27 juin 2005, n° 264667) ; les règles d'urbanisme s'apprécient à son échelle.
- Permis de construire : la demande de permis précise la localisation et la superficie du ou des terrains (article R.431-5 du Code de l'urbanisme).
- Coefficient d'emprise au sol : le coefficient d'emprise au sol divise l'emprise au sol des constructions par la superficie de l'assiette foncière.
- Superficie : la contenance cadastrale est indicative ; seul un bornage fixe les limites du terrain, donc sa superficie réelle.
Ce que recouvre l'assiette foncière
L'assiette foncière recouvre tout le terrain affecté à un bâtiment ou à un projet, quel que soit le nombre de parcelles qui le composent. Trois notions s'emboîtent : la parcelle cadastrale, l'unité foncière et l'assiette foncière proprement dite.
Parcelle, unité foncière et assiette foncière
La parcelle cadastrale est l'unité de base du cadastre : une portion de terrain identifiée par une section et un numéro. L'unité foncière réunit les parcelles contiguës d'un même propriétaire : le Conseil d'État la définit comme un îlot de propriété d'un seul tenant, composé d'une parcelle ou d'un ensemble de parcelles appartenant à un même propriétaire ou à la même indivision (CE, 27 juin 2005, n° 264667, commune de Chambéry). L'assiette foncière est le terrain retenu pour une opération donnée : elle coïncide le plus souvent avec une unité foncière, et peut en réunir plusieurs, contiguës, lorsque le projet s'étend sur les terrains de propriétaires différents.
Terrain d'assiette du permis de construire
Le terrain d'assiette est le terrain déclaré dans la demande d'autorisation d'urbanisme. La demande de permis de construire précise la localisation et la superficie du ou des terrains (article R.431-5 du Code de l'urbanisme). Elle est déposée par le propriétaire, par son mandataire ou par une personne attestant être autorisée à exécuter les travaux (article R.423-1) : un preneur ou un acquéreur sous promesse de vente peut donc déposer un permis sur une assiette qui ne lui appartient pas. Le service instructeur applique ensuite à ce terrain les règles du plan local d'urbanisme.
Superficie : cadastre, titre ou bornage
La superficie de l'assiette foncière inscrite au cadastre n'est qu'indicative. Le cadastre est un document fiscal : il ne prouve ni la propriété ni les limites d'un terrain, et le titre de propriété reprend en général la contenance cadastrale sans la garantir. Seul le bornage, amiable ou judiciaire, fixe la limite entre deux fonds (article 646 du Code civil) ; il est dressé par un géomètre-expert, seul habilité à délimiter les propriétés foncières (loi n° 46-942 du 7 mai 1946). Sur un terrain d'activités, un écart de quelques centaines de mètres carrés entre la contenance cadastrale et la superficie bornée modifie directement la surface de bâtiment réalisable.
Ce que l'assiette foncière détermine
La superficie de l'assiette foncière sert de base aux principales règles de constructibilité. Emprise au sol, droits à construire, espaces de pleine terre et stationnement se calculent à partir d'elle.
Emprise au sol
L'emprise au sol est la projection verticale du volume de la construction, tous débords et surplombs inclus (article R.420-1 du Code de l'urbanisme). Le règlement du plan local d'urbanisme peut la plafonner (article R.151-39), le plus souvent par un coefficient d'emprise au sol. Pour un entrepôt ou un bâtiment d'activités de plain-pied, ce coefficient fixe presque à lui seul la surface de bâtiment que le terrain peut recevoir.
Coefficient d'emprise au sol (%) = emprise au sol des constructions ÷ superficie de l'assiette foncière × 100
Droits à construire
Les droits à construire ne résultent plus d'un ratio unique appliqué à la superficie du terrain. La loi n° 2014-366 du 24 mars 2014, dite loi ALUR, a supprimé le coefficient d'occupation des sols dans les plans locaux d'urbanisme : la surface de plancher réalisable se déduit désormais de l'emprise au sol, de la hauteur, des reculs par rapport aux limites et des obligations de stationnement. Deux assiettes foncières de même superficie n'offrent donc pas la même constructibilité si leur forme, leur façade sur voie ou leur zonage diffèrent.
Pleine terre et stationnement
Une part de l'assiette foncière doit rester non bâtie. Le règlement peut imposer une part minimale de surfaces non imperméabilisées ou éco-aménageables (article L.151-22 du Code de l'urbanisme), souvent exprimée par un coefficient de biotope ou un pourcentage de pleine terre. Pour un commerce soumis à autorisation d'exploitation commerciale, l'emprise au sol des aires de stationnement ne peut dépasser les trois quarts de la surface de plancher des bâtiments affectés au commerce (article L.111-19). Sur un site logistique, les aires de manœuvre des poids lourds, les voies réservées aux secours et les bassins de rétention occupent couramment autant de terrain que le bâtiment lui-même.
Exemple : un entrepôt sur trois parcelles
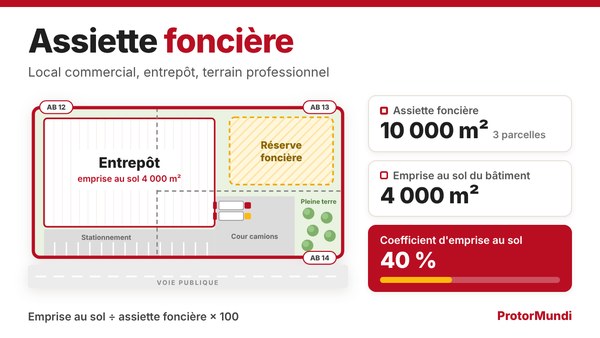
Un entrepôt de 4 000 m² d'emprise au sol édifié sur une assiette foncière de 10 000 m² présente un coefficient d'emprise au sol de 40 %. Le tableau détaille le calcul pour trois parcelles réunies en une seule unité foncière, dans une zone où le règlement plafonne l'emprise au sol à 50 %. Les superficies sont des exemples de calcul, pas des références de marché.
| Élément | Superficie | Part de l'assiette |
|---|---|---|
| Parcelle AB 12 | 4 000 m² | 40 % |
| Parcelle AB 13 | 3 500 m² | 35 % |
| Parcelle AB 14 | 2 500 m² | 25 % |
| Assiette foncière (3 parcelles) | 10 000 m² | 100 % |
| Emprise au sol de l'entrepôt | 4 000 m² | 40 % |
| Voiries, stationnement et aires de manœuvre | 4 500 m² | 45 % |
| Espaces de pleine terre | 1 500 m² | 15 % |
| Emprise au sol maximale (plafond de 50 %) | 5 000 m² | 50 % |
| Emprise au sol encore disponible | 1 000 m² | 10 % |
Les 1 000 m² d'emprise encore disponibles mesurent la capacité d'extension du bâtiment sans achat de terrain. Ils ne sont mobilisables que si les autres règles le permettent : hauteur, reculs, pleine terre et stationnement. À l'inverse, si la parcelle AB 14 était vendue séparément, l'assiette foncière tomberait à 7 500 m² et le coefficient d'emprise au sol passerait à 53 % : le bâtiment conservé dépasserait le plafond, ce qui lui interdirait toute extension.
Assiette foncière, emprise foncière, réserve foncière : les différences
L'assiette foncière se distingue de quatre notions voisines avec lesquelles elle est souvent confondue. Chacune est définie sur sa page lettre du lexique.
Assiette foncière et emprise foncière
L'emprise foncière est la surface de terrain nécessaire à un ouvrage ou à une opération, le plus souvent publics : voirie, ligne ferroviaire, zone d'aménagement. Elle se dessine en travers de plusieurs propriétés, alors que l'assiette foncière désigne le terrain d'une opération privée et s'apprécie propriété par propriété.
Assiette foncière et réserve foncière
La réserve foncière d'une entreprise est la partie de l'assiette foncière laissée libre en vue d'une extension. Elle est comprise dans l'assiette et ne s'y ajoute pas. Pour une collectivité, le terme désigne les terrains acquis en vue d'une opération d'aménagement future (article L.221-1 du Code de l'urbanisme).
Assiette foncière et assiette d'une servitude
L'assiette d'une servitude est la seule bande de terrain sur laquelle s'exerce le droit : passage, canalisation, zone non constructible. Elle grève une partie de l'assiette foncière sans en réduire la superficie, mais elle en réduit la surface réellement utilisable.
Assiette foncière et assiette de la taxe foncière
L'assiette de la taxe foncière est une valeur, pas une surface. Au sens fiscal, l'assiette est la base de calcul de l'impôt : pour la taxe foncière sur les propriétés bâties, la base d'imposition foncière est égale à la moitié de la valeur locative cadastrale (article 1388 du Code général des impôts). Les deux expressions n'ont en commun que le mot.
Diviser ou dissocier l'assiette foncière
L'assiette foncière d'un site n'est pas figée : elle peut être divisée en plusieurs terrains, ou dissociée du bâtiment qu'elle porte.
Division de l'assiette foncière
La division foncière qui détache de l'assiette un lot destiné à être bâti constitue un lotissement (article L.442-1 du Code de l'urbanisme), soumis à déclaration préalable ou à permis d'aménager. Lorsque plusieurs bâtiments sont construits sur un terrain appelé à être divisé, les règles du plan local d'urbanisme s'apprécient à l'échelle de l'ensemble du projet, sauf si le règlement s'y oppose (article R.151-21). Avant de céder une partie d'un site sous-occupé, le propriétaire vérifie donc que le bâtiment conservé reste conforme sur son assiette réduite : emprise, stationnement, accès et reculs.
Sol et bâtiment dissociés
La propriété du sol emporte en principe celle des constructions (articles 552 et 553 du Code civil), mais plusieurs montages écartent cette règle. Le bail à construction (article L.251-1 du Code de la construction et de l'habitation) et le bail emphytéotique confèrent au preneur un droit réel immobilier sur le terrain pendant toute la durée du bail ; les constructions reviennent en principe au bailleur à son terme. La division en volumes attribue à des propriétaires distincts des volumes situés au-dessus et au-dessous du même sol. En copropriété, le sol est une partie commune (article 3 de la loi du 10 juillet 1965) : chaque lot ne détient qu'une quote-part de l'assiette. Le bail d'un terrain nu, enfin, ne relève du statut des baux commerciaux que si des constructions y ont été édifiées ou exploitées avec le consentement exprès du propriétaire (article L.145-1 du Code de commerce).
L'assiette foncière dans l'expertise immobilière
L'expert immobilier commence par délimiter l'assiette foncière de l'actif qu'il évalue. Il relève les références cadastrales, rapproche la contenance du titre de l'occupation réelle du terrain, puis mesure ce que le terrain porte et ce qu'il peut encore recevoir.
La valeur d'un site d'activités ne se réduit pas à celle de ses murs. L'expert distingue le terrain nécessaire au fonctionnement du bâtiment (accès, stationnement, aires de manœuvre) du terrain excédentaire, qu'il estime à part lorsqu'il peut être bâti ou détaché. La Charte de l'expertise en évaluation immobilière, référentiel commun aux experts en France, impose de décrire le bien et sa situation juridique et urbanistique avant de l'évaluer. Le terrain lui-même s'estime par comparaison avec des ventes de terrains ou à partir du projet réalisable, par un bilan promoteur. Le détail de ces approches relève des méthodes d'évaluation ; la mission et le rapport sont décrits dans la page consacrée à l'expertise immobilière.
La question se pose à chaque étape de la vie d'un actif : vente d'un entrepôt avec son terrain, partage d'une succession comprenant des locaux d'activités, apport à une SCI, cession d'une parcelle détachée, garantie d'un prêt hypothécaire. La valeur vénale d'un local commercial, d'un entrepôt ou d'un terrain professionnel est établie par un expert indépendant du vendeur et de l'intermédiaire. Au sein du réseau, Jean-Louis Flavien, Conseil Expert partenaire, MRICS et AACI, exerce l'expertise immobilière depuis 1992, sans activité de transaction. L'offre TVA offerte sur le rapport d'expertise s'adresse aux propriétaires non assujettis : bailleur particulier, héritier ou indivisaire, associé d'une SCI familiale. ProtorMundi informe et transmet la demande ; il ne délivre ni consultation juridique ni prestation de géomètre-expert.
Questions fréquentes sur l'assiette foncière
Qu'est-ce que l'assiette foncière d'un bâtiment ?
L'assiette foncière d'un bâtiment est le terrain sur lequel il est édifié, avec ses abords : accès, stationnement, espaces libres. Elle peut compter une seule parcelle cadastrale ou plusieurs parcelles contiguës. Sa superficie sert de base au calcul de l'emprise au sol et des autres règles du plan local d'urbanisme.
Quelle différence entre assiette foncière et unité foncière ?
L'unité foncière est un îlot d'un seul tenant appartenant à un même propriétaire ou à une même indivision. L'assiette foncière est le terrain retenu pour une opération donnée. Elle correspond le plus souvent à une unité foncière, mais un projet peut en réunir plusieurs, contiguës, lorsque les terrains appartiennent à des propriétaires différents.
Comment connaître la superficie d'une assiette foncière ?
La superficie d'une assiette foncière se lit d'abord dans le titre de propriété et sur le plan cadastral, qui donnent une contenance indicative. Seul un bornage réalisé par un géomètre-expert fixe les limites du terrain, donc sa superficie réelle. Le cadastre est un document fiscal : il ne prouve ni la propriété ni les limites.
Comment calculer le coefficient d'emprise au sol ?
Le coefficient d'emprise au sol se calcule en divisant l'emprise au sol des constructions par la superficie de l'assiette foncière, puis en multipliant le résultat par 100. Un entrepôt de 4 000 m² d'emprise sur un terrain de 10 000 m² présente un coefficient de 40 %. Le plafond applicable figure dans le règlement de la zone du plan local d'urbanisme.
L'assiette foncière comprend-elle la réserve foncière ?
Oui : la réserve foncière d'une entreprise est la partie de l'assiette foncière laissée libre en vue d'une extension. Elle est comprise dans la superficie totale du terrain. L'expert l'estime à part lorsqu'elle peut être bâtie ou détachée du site.
Faire expertiser un terrain ou un site d'activités
L'assiette foncière pèse sur la valeur d'un actif autant que le bâtiment qu'elle porte. Indiquez le type de bien, sa localisation, ses références cadastrales et la superficie du terrain : la demande est transmise à un Conseil Expert partenaire, qui établit le devis de l'expertise de la valeur vénale.
Devis : Demander un devis d'expertise immobilière
Formulaire : formulaire de contact
Téléphone : 06 51 89 59 26