
Prêt hypothécaire de trésorerie : fonctionnement et risques
Qu'est-ce qu'un prêt hypothécaire de trésorerie ?
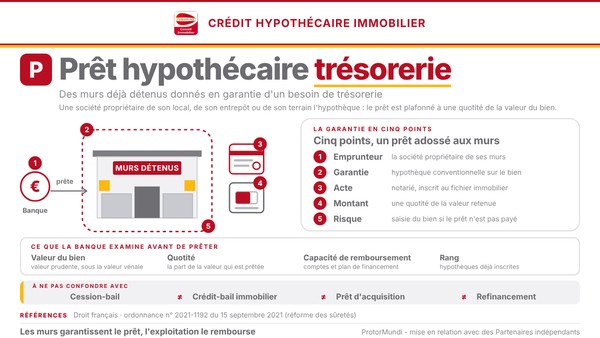
Le prêt hypothécaire de trésorerie est un prêt professionnel garanti par une hypothèque sur un immeuble que l'emprunteur détient déjà, dont le produit finance un besoin de trésorerie, un investissement ou des travaux plutôt qu'un achat. Une société, une SCI ou un propriétaire de ses murs affecte un local commercial, un entrepôt ou un terrain à la dette : la banque prête une quotité de la valeur prudente du bien, mais d'abord sur la capacité de remboursement de l'exploitation. Le bien reste exploité ; si le prêt n'est plus payé, il peut être saisi et vendu. Cette page décrit, dans le cadre du droit français, à quoi sert ce prêt, qui emprunte et qui garantit, ce que la banque examine, ce qu'il coûte, les risques et les montages alternatifs.
Points clés
- Définition : un prêt professionnel garanti par une hypothèque sur un immeuble déjà détenu, destiné à la trésorerie, à un investissement ou à des travaux, et non à un achat.
- Qui emprunte : la société propriétaire de ses murs, ou la société d'exploitation avec la garantie de la SCI propriétaire, d'un dirigeant ou d'un tiers.
- Ce que la banque examine : la capacité de remboursement d'abord, puis une valeur prudente du bien, la quotité financée et le rang des hypothèques déjà inscrites.
- Garanties complémentaires : cautionnement du dirigeant, nantissement de parts ou de loyers peuvent s'ajouter à l'hypothèque ; chacune engage une personne ou un actif différent.
- Risque : la saisie immobilière du bien en cas de défaut ; un immeuble de valeur ne compense pas une exploitation déficitaire.
Définition : un prêt de trésorerie adossé à des murs déjà détenus
Le principe
Une entreprise ou une SCI propriétaire de son immeuble le donne en garantie d'un nouveau prêt, sans le vendre ni cesser de l'exploiter. La banque inscrit une hypothèque conventionnelle sur le bien : en cas de défaut, elle peut le faire saisir et vendre, puis se payer sur le prix selon son rang. La définition générale de l'hypothèque, ses formes et ses droits sont traités dans la page crédit hypothécaire immobilier d'entreprise ; cette page traite d'un usage précis, celui d'un prêt qui n'a pas pour objet d'acheter le bien.
Ce qui le distingue d'un prêt d'acquisition
Lors d'un achat, le prêt finance le prix du bien et la banque prend en général l'hypothèque légale spéciale du prêteur de deniers, réservée à ce cas. Ici, l'immeuble est déjà dans le patrimoine de l'emprunteur : la garantie est une hypothèque conventionnelle, constituée par acte notarié, et la banque doit apprécier un actif dont elle ne finance pas l'acquisition. C'est aussi pourquoi le prêt n'a pas de prix d'achat de référence : la valeur du bien doit être établie.
À quoi sert ce prêt
La banque finance un besoin identifié et le rattache à la capacité de l'entreprise à le rembourser. Trois usages reviennent le plus souvent.
Le besoin en fonds de roulement
Le prêt comble un décalage de trésorerie durable : hausse des stocks, délais de paiement clients, saisonnalité ou reconstitution d'un fonds de roulement après une période difficile. La banque cherche alors à comprendre pourquoi le besoin existe et comment l'exploitation le résorbera : un prêt adossé aux murs ne règle pas un déficit structurel.
L'investissement et les travaux
Le prêt finance l'achat de matériel, l'extension d'un entrepôt, la mise aux normes d'un bâtiment ou la rénovation d'un local. Lorsque la dépense valorise l'immeuble lui-même, la banque en tient compte dans la valeur qu'elle retient, sur la base de devis et d'un plan de financement.
La SCI bailleresse ou l'ancien exploitant
La SCI qui loue ses murs par bail commercial, ou l'ancien commerçant ou artisan qui a conservé les murs de son activité et les loue, peut mobiliser l'immeuble pour financer des travaux, une autre acquisition ou un besoin personnel. La banque raisonne alors sur les loyers encaissés et sur la solidité du locataire, qui sécurisent le remboursement.
Qui emprunte et qui garantit
La société propriétaire emprunte et garantit
C'est le cas le plus simple : la société qui détient l'immeuble contracte le prêt et l'affecte en garantie. La décision relève des organes de la société et doit entrer dans son objet social ; elle se vérifie dans les statuts avant l'acte.
La SCI garantit le prêt de la société d'exploitation
Dans le montage fréquent d'une société d'exploitation locataire de sa SCI, la SCI donne l'immeuble en garantie de la dette de la société d'exploitation : c'est une sûreté réelle consentie pour autrui, couramment appelée caution hypothécaire. Le constituant n'est tenu que sur l'immeuble affecté, et plusieurs protections du cautionnement lui bénéficient ; le régime est détaillé dans la page caution hypothécaire.
Le propriétaire personne physique
Un dirigeant ou un associé qui détient l'immeuble en nom propre peut le donner en garantie du prêt de sa société. Si le bien dépend de la communauté entre époux, la situation matrimoniale se vérifie avant la signature : l'accord du conjoint peut être nécessaire.
Ce que la banque examine : capacité, valeur, quotité et rang
La banque instruit le dossier dans un ordre constant : elle prête d'abord sur ce que l'exploitation peut rembourser, puis sécurise le prêt par la valeur du bien. Le dossier se prépare avec les pièces décrites dans la page dossier bancaire d'un prêt immobilier professionnel, et la capacité de remboursement est traitée dans la page capacité d'emprunt de l'entreprise.
Les critères d'examen d'un prêt hypothécaire de trésorerie
| Critère | Ce que la banque regarde | Ce que l'emprunteur prépare |
|---|---|---|
| Capacité de remboursement | Résultats, flux de trésorerie, endettement existant, plan de financement | Bilans récents, prévisionnel, état des dettes |
| Valeur du bien | Valeur prudente, calculée à partir de la valeur vénale | Rapport d'expertise, titre de propriété, état technique |
| Quotité | Part de la valeur retenue que la banque accepte de financer | Montant du besoin, apport éventuel |
| Rang | Hypothèques déjà inscrites et sommes qu'elles garantissent | État hypothécaire à jour |
| Occupation | Bail commercial en cours, loyers, solidité du locataire | Baux, quittances, état locatif |
| Montage juridique | Pouvoir du constituant, objet social, régime matrimonial | Statuts, décisions des associés, situation du conjoint |
De la valeur vénale à la valeur retenue
La banque ne prête pas sur le prix espéré par le propriétaire mais sur une valeur prudente. La valeur vénale est le prix probable de vente à la date de l'évaluation ; la valeur hypothécaire est la valeur que l'établissement de crédit retient pour la garantie, après une décote qui tient compte de la revente possible sur la durée du prêt. Le rapport d'expertise d'un expert indépendant sert de base à cette appréciation.
La quotité financée et le rang
Aucun pourcentage n'est fixé par la loi : la quotité, souvent rapprochée du ratio LTV (loan to value), dépend de l'emplacement, de la liquidité du marché local, de l'état du bien et de la solidité de l'entreprise. Si l'immeuble porte déjà une hypothèque, la banque tient compte des sommes garanties par les créanciers inscrits avant elle et ne prête que sur la valeur restante.
Exemple fictif, donné pour illustrer le calcul et non comme un seuil bancaire : un entrepôt dont la valeur vénale ressort à 1 500 000 euros est retenu pour 1 350 000 euros après une décote de 10 %. Une quotité de 60 % de cette valeur donne 810 000 euros ; si une hypothèque de premier rang garantit encore 250 000 euros de capital restant dû, il reste au plus 560 000 euros de valeur disponible pour le nouveau prêt, avant l'examen de la capacité de remboursement, qui peut ramener le montant plus bas.
Les garanties qui s'ajoutent à l'hypothèque
L'hypothèque se cumule souvent avec d'autres sûretés sur un même prêt, et chacune engage une personne ou un actif différent. Le comparatif complet figure dans la page crédit hypothécaire immobilier d'entreprise.
- Le cautionnement du dirigeant ou d'un associé : il engage la caution sur son patrimoine, dans la limite de son engagement ; voir la définition du cautionnement.
- Le nantissement de parts sociales : il porte sur les titres de la société propriétaire ou emprunteuse ; voir la définition du nantissement de parts sociales.
- Le nantissement ou la délégation des loyers : il affecte au remboursement les loyers que l'immeuble produit ; voir la définition du nantissement de loyers.
- La caution hypothécaire d'un tiers : un autre propriétaire affecte son immeuble ; voir la page caution hypothécaire.
Chaque garantie supplémentaire réduit la marge de négociation de l'emprunteur et élargit ce qu'il engage : elle se discute avant la signature de l'offre de prêt.
Coûts, remboursement et risques
Les coûts
Au taux et aux frais de dossier de la banque s'ajoutent les frais de la garantie : rémunération du notaire, taxe de publicité foncière et contribution de sécurité immobilière pour inscrire l'hypothèque, ainsi que le coût d'une expertise et, selon l'offre, d'une assurance. Ces frais se lisent dans l'offre de prêt ; les taux d'un prêt immobilier professionnel et le simulateur de mensualités donnent des ordres de grandeur, non une offre.
Le remboursement
Le prêt peut être amortissable, avec des échéances qui remboursent le capital et les intérêts, ou remboursable in fine, le capital étant dû à l'échéance. Le profil de remboursement, la durée et les éventuelles indemnités de remboursement anticipé figurent dans le contrat : ils dépendent de l'usage du prêt et de la capacité de l'entreprise.
Les risques
Le premier risque est la saisie immobilière : si l'échéance n'est plus payée, la banque peut engager la saisie du bien affecté, qui peut être vendu à un prix inférieur à sa valeur de marché. Le deuxième est la perte d'un actif d'exploitation : une entreprise qui occupe ses propres murs risque, en cas de défaut, de perdre à la fois son financement et son lieu d'activité. En cas de procédure collective de l'emprunteur, les poursuites individuelles sont arrêtées et le créancier est payé selon son rang sur le prix de l'immeuble ; la procédure est décrite dans la page crédit hypothécaire immobilier d'entreprise.
La fin de la garantie
Lorsque le prêt est soldé, la banque donne la mainlevée et le notaire fait radier l'inscription ; la démarche est décrite dans la page mainlevée d'hypothèque, et la lecture des inscriptions dans la page inscription hypothécaire et état hypothécaire.
Prêt hypothécaire, crédit-bail ou cession-bail
Trois montages permettent de financer l'entreprise à partir de l'immobilier ; ils n'ont ni les mêmes effets sur la propriété du bien, ni le même coût, ni la même fin.
Prêt hypothécaire de trésorerie, crédit-bail immobilier et cession-bail
| Critère | Prêt hypothécaire de trésorerie | Crédit-bail immobilier | Cession-bail |
|---|---|---|---|
| Propriété du bien | Conservée par l'emprunteur | Au crédit-bailleur jusqu'à la levée d'option | Cédée au crédit-bailleur, avec reprise en crédit-bail |
| Garantie | Hypothèque inscrite sur l'immeuble | La propriété du crédit-bailleur | La propriété du crédit-bailleur |
| Effet sur la trésorerie | Un prêt à rembourser, adossé aux murs | Financement d'un immeuble acquis ou construit, financé par des redevances | Le prix de cession est encaissé, puis des redevances sont dues |
| Fin du contrat | Remboursement, puis mainlevée | Levée de l'option d'achat ou restitution | Levée de l'option d'achat ou restitution |
Le crédit-bail est traité dans la page crédit-bail immobilier professionnel ; la cession-bail (lease-back) dégage de la trésorerie sans hypothèque, au prix de la perte de la propriété pendant la durée du contrat.
À ne pas confondre avec
- La cession-bail : le propriétaire vend son immeuble puis le reprend en crédit-bail ; voir la définition du lease-back.
- Le crédit-bail immobilier : un financement par lequel le crédit-bailleur reste propriétaire ; voir la définition du crédit-bail.
- Le prêt d'acquisition : le prêt qui finance le prix d'un immeuble acheté, garanti par l'hypothèque légale du prêteur de deniers.
- Le refinancement : le remplacement d'un prêt existant par un nouveau prêt, traité dans la page crédit hypothécaire immobilier d'entreprise.
- La caution hypothécaire : la garantie consentie par un tiers sur son immeuble ; voir la page caution hypothécaire.
Le prêt hypothécaire de trésorerie et la valeur du bien
La banque prête sur une valeur prudente, établie à partir de la valeur vénale : connaître cette valeur avant de présenter le dossier permet de mesurer le montant que l'immeuble peut raisonnablement garantir et le rang des hypothèques déjà inscrites.
La valeur est établie par un expert indépendant des parties, du notaire et de la banque. Au sein du réseau, Jean-Louis Flavien, Conseil Expert partenaire, MRICS et AACI, exerce l'expertise immobilière depuis 1992, y compris en mission judiciaire, sans activité de transaction. L'offre TVA offerte sur le rapport d'expertise s'adresse aux propriétaires non assujettis, par exemple l'ancien exploitant qui a conservé ses murs, l'associé d'une SCI familiale à l'impôt sur le revenu ou l'héritier. ProtorMundi informe et transmet la demande ; il n'est pas intermédiaire en opérations de banque, ne propose ni crédit ni taux et ne délivre ni consultation juridique ni conseil fiscal. Le prêt est accordé par un établissement de crédit et l'hypothèque est constituée devant notaire.
Questions fréquentes sur le prêt hypothécaire de trésorerie
Qu'est-ce qu'un prêt hypothécaire de trésorerie ?
C'est un prêt professionnel garanti par une hypothèque sur un immeuble que l'emprunteur détient déjà, dont le produit finance un besoin de trésorerie, un investissement ou des travaux. Le bien reste exploité par l'emprunteur ; la banque peut le saisir en cas de défaut.
Peut-on obtenir de la trésorerie en hypothéquant ses murs professionnels ?
Oui, si la société ou la SCI est propriétaire de ses murs. La banque examine d'abord la capacité de remboursement de l'exploitation, puis retient une valeur prudente du bien. La valeur de l'immeuble sécurise le prêt mais ne remplace pas la rentabilité.
Quelle part de la valeur du bien la banque finance-t-elle ?
Aucun pourcentage n'est fixé par la loi. La banque finance une quotité d'une valeur prudente du bien, selon l'emplacement, la liquidité du marché local, l'état de l'immeuble, le rang des hypothèques déjà inscrites et la solidité de l'entreprise.
La SCI peut-elle garantir le prêt de la société d'exploitation ?
Oui, par une sûreté réelle consentie pour autrui, couramment appelée caution hypothécaire. L'acte doit entrer dans l'objet social et respecter les règles des statuts, et la SCI n'est tenue que sur l'immeuble affecté.
Quels frais prévoir en plus des intérêts ?
Les frais de dossier de la banque, la rémunération du notaire, la taxe de publicité foncière et la contribution de sécurité immobilière pour l'inscription de l'hypothèque, le coût d'une expertise et, selon l'offre, une assurance. Ils figurent dans l'offre de prêt.
Quels sont les risques d'un prêt hypothécaire de trésorerie ?
Le principal est la saisie immobilière du bien en cas de défaut, avec une vente possible à un prix inférieur à la valeur de marché. Une entreprise qui occupe ses murs peut perdre à la fois son financement et son lieu d'activité.
Quelle différence avec la cession-bail ?
Le prêt hypothécaire laisse la propriété à l'emprunteur, qui rembourse un prêt garanti par l'immeuble. La cession-bail transfère la propriété à un crédit-bailleur qui loue le bien au cédant, en échange du prix de cession encaissé tout de suite.
Faire établir la valeur de ses murs avant de demander un prêt
Pour connaître la valeur vénale d'un local commercial, d'un entrepôt ou d'un terrain que vous envisagez de donner en garantie, indiquez sa localisation, sa surface, son usage et l'objet de la demande : elle est transmise à un Conseil Expert partenaire, qui établit le devis de l'expertise.
Devis : Demander un devis d'expertise immobilière
Formulaire : formulaire de contact
Téléphone : 06 51 89 59 26