
Inscription hypothécaire et état hypothécaire : durée d'effet et lecture
Qu'est-ce que l'inscription d'une hypothèque ?
L'inscription hypothécaire est la formalité qui publie une hypothèque au fichier immobilier. Sans elle, l'hypothèque ne peut pas être opposée aux tiers, et sa date fixe le rang du créancier. Elle produit effet jusqu'à une date choisie par le créancier, dans des plafonds fixés par le Code civil, puis prend fin si elle n'est pas renouvelée. L'état hypothécaire, délivré sur demande par le service de la publicité foncière, permet de lire ces inscriptions sur un immeuble ou sur une personne. Cette page décrit le droit français.
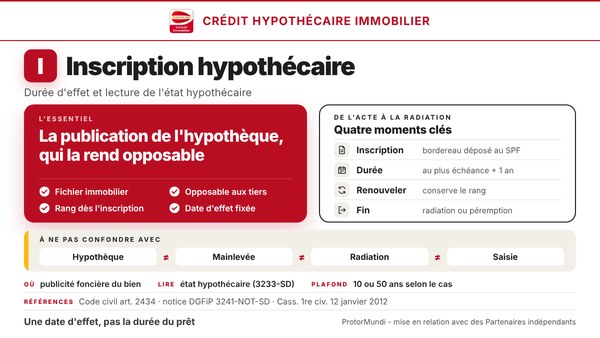
Points clés
- Inscription : la formalité qui publie l'hypothèque au fichier immobilier du service de la publicité foncière ; à défaut, l'hypothèque est inopposable aux tiers.
- Rang : il se compte à partir de la date de l'inscription, et non de la date de l'acte.
- Durée d'effet : fixée par le créancier (article 2429 du Code civil), au plus un an après la dernière échéance de la créance, sans dépasser cinquante ans ; dix ans au plus si l'échéance est déjà passée.
- Renouvellement : à demander avant l'expiration, la date de réception par le service faisant foi ; un renouvellement opéré à temps conserve le rang, un renouvellement tardif ne vaut que comme nouvelle inscription.
- État hypothécaire : demande de renseignements sur l'imprimé 3233-SD, 12 euros par immeuble ou par personne selon la notice de février 2026, envoi par courriel gratuit.
Comment l'hypothèque est publiée
Où l'hypothèque est-elle publiée ?
L'inscription se fait auprès du service de la publicité foncière du lieu de situation de l'immeuble, qui tient le fichier immobilier et que l'on appelait auparavant le bureau des hypothèques. À défaut de publicité, l'hypothèque est inopposable aux tiers, même s'ils en ont connaissance : c'est la publication, et non l'acte, qui permet au créancier de faire valoir son droit à l'égard des autres créanciers et des acquéreurs.
Qui demande l'inscription, et avec quel document ?
Le créancier présente au service le titre dont résulte l'hypothèque et un bordereau d'inscription établi sur une formule normalisée. Lorsque l'hypothèque est consentie par acte authentique, comme pour un prêt immobilier, c'est le notaire rédacteur de l'acte qui requiert l'inscription. Le cas de l'hypothèque légale du prêteur de deniers, dont l'inscription est requise par le notaire au moment de l'achat, est détaillé dans la fiche sur l'hypothèque légale du prêteur de deniers.
Qu'apporte la publication à un créancier ?
Entre créanciers, l'hypothèque prend rang à la date de son inscription. Un créancier qui inscrit avant un autre passe devant lui, quelle que soit la date de leurs actes respectifs : la date de l'inscription est celle que porte le registre des dépôts du service (article 2426 du Code civil). Les règles de classement entre inscriptions du même jour et le rang du prêteur de deniers relèvent de la fiche sur l'hypothèque légale du prêteur de deniers ; la présente page s'en tient à la publication elle-même.
Durée d'effet d'une inscription hypothécaire
Le créancier fixe lui-même la date jusqu'à laquelle l'inscription produit effet, dans les limites que pose l'article 2429 du Code civil. Cette date figure dans le bordereau d'inscription ; elle ne se confond pas avec la durée du prêt, même si elle en dépend.
Quels sont les plafonds de durée ?
| Situation de la créance garantie | Date extrême d'effet de l'inscription |
|---|---|
| Principal payable à une ou plusieurs dates déterminées, la dernière échéance étant postérieure à l'inscription | Au plus un an après la dernière échéance, sans dépasser cinquante ans |
| Échéance ou dernière échéance antérieure ou concomitante à l'inscription | Dix ans au plus à compter de la formalité |
| Échéance indéterminée (par exemple un prêt viager hypothécaire) ou hypothèque avec clause de rechargement | Cinquante ans au plus à compter de la formalité |
À titre d'illustration : pour un prêt dont la dernière échéance tombe le 31 mars 2041, l'inscription peut produire effet jusqu'au 31 mars 2042 au plus. Pour l'hypothèque légale du prêteur de deniers, la pratique retient la durée du prêt augmentée d'un an, comme le détaille la fiche sur l'hypothèque légale du prêteur de deniers.
L'inscription dure-t-elle autant que la créance ?
L'inscription n'est ni l'hypothèque ni la dette : sa date d'expiration n'éteint pas à elle seule le droit du créancier. La Cour de cassation distingue ainsi, pour l'hypothèque consentie en garantie de la dette d'un autre, le terme de l'inscription et celui de l'engagement du garant, et elle a admis que le créancier renouvelle l'inscription (1re chambre civile, 12 janvier 2012, n° 10-18.669). Lire la durée dans l'offre de prêt et dans l'état hypothécaire évite de confondre ces trois dates.
Renouvellement et péremption de l'inscription
Comment renouveler une inscription avant son expiration ?
Le créancier peut requérir le renouvellement de l'inscription avant l'expiration de la durée d'effet. Selon la doctrine de l'administration fiscale, un renouvellement opéré avant l'expiration conserve le rang que donnait l'inscription initiale : le créancier ne perd pas sa place.
Le renouvellement se demande en déposant deux bordereaux au service de la publicité foncière (décret n° 55-1350 du 14 octobre 1955, articles 61 et 64). Pour savoir s'il a été demandé à temps, la Cour de cassation retient la date de réception de la demande par le service, et non celle de son envoi : un courrier recommandé posté quelques jours avant l'échéance mais reçu le lendemain de l'expiration arrive trop tard (3e chambre civile, 7 mai 2026, n° 23-24.003). Le créancier envoie donc la demande avec une marge suffisante, ou la dépose.
Que se passe-t-il après la péremption ?
Selon l'article 2430 du Code civil, une inscription qui n'est pas renouvelée au plus tard à la date prévue cesse de produire effet : elle est périmée, et le service refuse alors le dépôt d'un renouvellement. Une nouvelle inscription reste possible, mais elle ne vaut que comme inscription originaire : elle ne donne rang qu'à partir de sa propre date, et un créancier inscrit entre-temps passe devant. Pour le créancier, surveiller la date d'effet est donc une précaution de rang.
Comment mettre fin à une inscription avant son terme ?
Quand la créance est payée ou que l'immeuble est vendu, l'inscription ne disparaît pas d'elle-même avant sa date d'expiration. Le créancier donne la mainlevée, qui permet la radiation de l'inscription au fichier immobilier. La démarche, le coût et les délais sont détaillés dans la page mainlevée d'hypothèque.
Lire un état hypothécaire
Comment obtenir l'état, et à quel coût ?
La demande de renseignements hypothécaires se dépose, sur l'imprimé n° 3233-SD, auprès du service de la publicité foncière du lieu de situation de l'immeuble ; ses coordonnées figurent sur le site de l'administration fiscale (demande de renseignements hypothécaires). Le service délivre les renseignements à tout usager qui en fait la demande. La contribution de sécurité immobilière est payable d'avance, lors du dépôt. Avec une adresse de courriel indiquée sur la demande, la réponse arrive par courriel et un seul exemplaire du formulaire suffit ; par courrier, il en faut deux.
| Besoin | Imprimé | Contribution de sécurité immobilière |
|---|---|---|
| Connaître les formalités publiées sur un immeuble ou une personne depuis le 1er janvier 1956 | 3233-SD | 12 euros par immeuble ou par personne désignée |
| Actualiser un état déjà reçu, dans les douze mois | 3240-SD | Même coût que la demande initiale |
| Obtenir la copie d'un bordereau d'inscription | 3236-SD | 6 euros par bordereau demandé |
| Documentation antérieure au 1er janvier 1956 | 3230-SD (relevé), 3231-SD (copies) | 5 euros par personne (relevé), 6 euros par bordereau (copie) |
Les tarifs ci-dessus sont ceux de la notice de février 2026 (notice 3241-NOT-SD) ; ils sont à vérifier avant le dépôt. L'envoi par courriel est gratuit, l'envoi postal ajoute des frais d'envoi.
Quelle demande choisir : réelle, personnelle ou mixte ?
La demande peut porter sur des immeubles (demande réelle) : le service délivre alors toutes les informations des documents publiés qui concernent ces immeubles. Elle peut porter sur des personnes (demande personnelle) : il délivre toutes les informations qui concernent ces personnes. Elle peut aussi croiser les deux (demande mixte), pour ne retenir que les informations de certaines personnes sur certains immeubles ; la contribution est alors de 12 euros dans la limite de trois personnes et de cinq immeubles, avec un supplément au-delà.
Que dit l'état hypothécaire, et comment le lire ?
À partir du fichier immobilier informatisé, l'information prend la forme d'un état réponse informatique ; pour la période antérieure à l'informatisation, qui varie selon les services mais ne dépasse pas l'année 2003, elle prend la forme de copies de fiches manuscrites. L'état est établi à la date de réception de la demande : une inscription publiée après ne s'y trouve pas.
Pour chaque inscription, on relève en principe le créancier, la date et les références de la publication, le montant garanti et la date jusqu'à laquelle l'inscription produit effet, ainsi que les mentions ultérieures comme un renouvellement ou une radiation. Trois questions suffisent pour lire l'état :
- L'inscription produit-elle encore effet, ou sa date d'effet est-elle dépassée sans renouvellement ?
- Quelle créance et quel montant garantit-elle, et au profit de quel créancier ?
- Quel est son rang, c'est-à-dire sa date de publication, par rapport aux autres inscriptions ?
Peut-on actualiser l'état ou obtenir une copie ?
Un état déjà obtenu s'actualise, dans les douze mois, avec l'imprimé 3240-SD en indiquant son numéro de traitement, repris dans l'annexe de l'état précédent. La copie intégrale d'un bordereau, utile pour lire les termes exacts de l'inscription, se demande avec l'imprimé 3236-SD.
Le service certifie les renseignements qu'il délivre, et cette certification engage la responsabilité de l'État en cas d'omission d'une inscription existante, sauf si l'erreur vient d'une désignation insuffisante ou inexacte. La période certifiée court depuis le 1er janvier de la cinquantième année précédant la demande ; au-delà, les renseignements sont délivrés à titre de simples renseignements.
Dans une opération d'immobilier d'entreprise
Acheter un local commercial, un entrepôt ou un terrain
Les inscriptions prises sur un immeuble le suivent de main en main : l'acquéreur reçoit un bien tel qu'il est grevé. C'est pourquoi l'état hypothécaire est souvent demandé par le notaire chargé de la vente, avant la signature ; un acquéreur peut aussi le demander pour son compte. Quand l'acquéreur finance le prix par un prêt, la banque inscrit à son tour sa garantie, comme l'explique la fiche sur l'hypothèque légale du prêteur de deniers.
Vendre un bien grevé d'une hypothèque
Un bien grevé peut se vendre, mais l'acquéreur ne l'obtient libre de garantie qu'après la mainlevée du créancier, en général donnée contre le remboursement de la dette sur le prix de vente. L'état hypothécaire permet de connaître à l'avance les créanciers inscrits et de préparer ces mainlevées. Le déroulement complet est décrit dans la page vendre un bien hypothéqué.
Contrôler un actif avant d'investir ou de refinancer
Une banque qui étudie un refinancement, ou un investisseur qui étudie un actif, lit les inscriptions pour savoir quels créanciers sont déjà inscrits : une inscription antérieure passe devant celle qui sera prise ensuite. La comparaison des sûretés (hypothèque, caution, nantissement) relève du dossier crédit hypothécaire immobilier d'entreprise.
À ne pas confondre avec
- L'hypothèque : le droit réel qui permet au créancier de se faire payer sur l'immeuble ; l'inscription n'en est que la publicité (voir la définition de l'inscription hypothécaire).
- La mainlevée : l'acte par lequel le créancier consent à la levée de sa garantie ; voir la définition de la mainlevée.
- La radiation : la formalité qui efface l'inscription du fichier immobilier une fois la mainlevée donnée ; voir la définition de la radiation hypothécaire.
- La saisie immobilière : la procédure par laquelle un créancier fait vendre l'immeuble de son débiteur ; elle suppose un titre ; voir la page saisie immobilière d'un immeuble professionnel.
- L'état hypothécaire et la copie de documents : l'état résume les formalités publiées, la copie reproduit un document précis, par exemple un bordereau.
L'état hypothécaire et la valeur du bien
Un état hypothécaire dit qui détient une garantie sur l'immeuble, pas ce que l'immeuble vaut. La valeur vénale d'un bien grevé se mesure indépendamment des inscriptions : la connaître permet d'apprécier ce que représente une garantie, un prix de vente ou un refinancement.
La valeur est établie par un expert indépendant des parties, du notaire et de la banque. Au sein du réseau, Jean-Louis Flavien, Conseil Expert partenaire, MRICS et AACI, exerce l'expertise immobilière depuis 1992, y compris en mission judiciaire, sans activité de transaction. L'offre TVA offerte sur le rapport d'expertise s'adresse aux propriétaires non assujettis, par exemple l'ancien exploitant qui a conservé ses murs, l'associé d'une SCI familiale à l'impôt sur le revenu ou l'héritier. Voir aussi la définition de la valeur vénale.
Cette page décrit le droit français ; les règles d'autres pays ne sont pas couvertes. ProtorMundi informe et transmet la demande ; il n'est pas intermédiaire en opérations de banque, ne demande aucun état hypothécaire pour le compte d'un client, ne rédige aucun acte et ne délivre ni consultation juridique ni conseil fiscal. L'inscription relève du créancier et du notaire, la délivrance de l'état du service de la publicité foncière.
Questions fréquentes sur l'inscription et l'état hypothécaires
Combien de temps dure une inscription hypothécaire ?
Le créancier choisit la date d'effet, dans les plafonds de l'article 2429 du Code civil. Elle va au plus jusqu'à un an après la dernière échéance de la créance garantie, sans dépasser cinquante ans. Si l'échéance est déjà passée lors de l'inscription, la durée est de dix ans au plus. Pour une échéance indéterminée ou une hypothèque avec clause de rechargement, le plafond est de cinquante ans.
Quelle différence entre hypothèque et inscription hypothécaire ?
L'hypothèque est la sûreté elle-même : un droit réel qui permet au créancier de se faire payer sur l'immeuble. L'inscription est la formalité qui la rend publique au fichier immobilier. Sans inscription, l'hypothèque ne peut pas être opposée aux tiers, et c'est la date de l'inscription, non celle de l'acte, qui fixe le rang du créancier.
Comment obtenir un état hypothécaire ?
Il faut déposer une demande de renseignements auprès du service de la publicité foncière du lieu de l'immeuble. Elle se fait sur l'imprimé n° 3233-SD, avec la contribution de sécurité immobilière payable d'avance. Si une adresse de courriel figure sur la demande, la réponse arrive par courriel et un seul exemplaire du formulaire suffit.
Combien coûte un état hypothécaire ?
Selon la notice de la DGFiP de février 2026, la demande de renseignements coûte 12 euros par immeuble ou par personne désignée. L'actualisation dans les douze mois coûte autant que la demande initiale, et la copie d'un bordereau d'inscription 6 euros. L'envoi par courriel est gratuit ; l'envoi postal ajoute des frais. Ces tarifs sont à vérifier avant le dépôt.
Que se passe-t-il quand l'inscription arrive à expiration ?
Une inscription qui n'a pas été renouvelée avant sa date d'expiration est périmée et ne produit plus d'effet. Si le créancier prend ensuite une nouvelle inscription, elle ne donne rang qu'à partir de sa propre date : un créancier inscrit entre-temps passe devant lui. Surveiller la date d'effet est donc une précaution de rang.
Peut-on renouveler une inscription hypothécaire ?
Oui, le créancier peut demander le renouvellement avant l'expiration ; selon l'administration fiscale, il conserve son rang. La demande doit être reçue avant cette date : la réception compte, pas l'envoi (Cour de cassation, 7 mai 2026). Après, il ne reste qu'une nouvelle inscription, au rang de sa propre date.
Qui peut demander un état hypothécaire ?
Le service de la publicité foncière délivre les renseignements à tout usager qui en fait la demande. L'état est souvent demandé par le notaire chargé d'une vente, mais un propriétaire, un acquéreur ou un investisseur peut aussi le demander pour son compte, auprès du service du lieu de situation de l'immeuble.
Faire établir la valeur d'un bien grevé d'hypothèque
Pour connaître la valeur vénale d'un local commercial, d'un entrepôt ou d'un terrain que vous achetez, vendez ou dont vous mesurez les garanties inscrites, indiquez sa localisation, sa surface, son usage et l'objet de la demande : elle est transmise à un Conseil Expert partenaire, qui établit le devis de l'expertise.
Devis : Demander un devis d'expertise immobilière
Formulaire : formulaire de contact
Téléphone : 06 51 89 59 26