
Refinancement hypothécaire : étapes, garantie et limites
Qu'est-ce que le refinancement hypothécaire ?
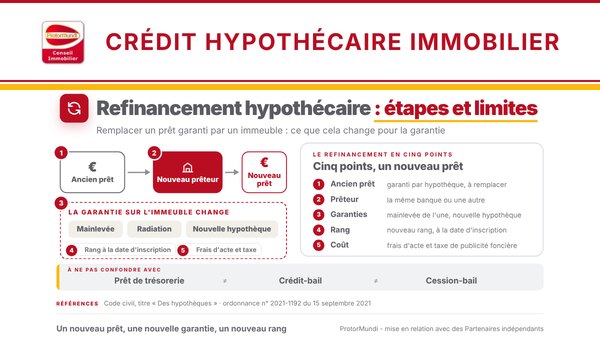
Le refinancement hypothécaire consiste à remplacer un prêt garanti par une hypothèque par un nouveau prêt, accordé par la même banque ou par une autre, qui rembourse l'ancien et se garantit à son tour sur l'immeuble. Pour un local commercial, un entrepôt ou un terrain déjà détenu, l'opération change le prêteur, les conditions du financement ou sa durée, et elle déclenche un changement de garantie : l'ancienne hypothèque est levée par mainlevée puis radiée, une nouvelle est inscrite et prend rang à sa propre date. Cette page décrit, dans le cadre du droit français et pour un prêt à usage professionnel, les étapes de l'opération, ce qu'elle change pour la garantie et le rang, ce qu'elle coûte et ce qui peut la bloquer ; ProtorMundi informe, il ne propose ni crédit ni taux.
Points clés
- Principe : un nouveau prêt rembourse l'ancien ; la garantie sur l'immeuble change avec lui.
- Garantie : l'ancienne hypothèque est levée (mainlevée puis radiation) et une nouvelle est inscrite ; elle est conventionnelle, puisqu'il ne s'agit pas d'un achat.
- Rang : la nouvelle hypothèque prend rang à la date de son inscription, et non à celle de l'ancienne.
- Coût : indemnité éventuelle de remboursement anticipé, frais d'acte et de notaire, taxe de publicité foncière sur la nouvelle hypothèque ; le gain ne s'apprécie qu'une fois ces coûts additionnés.
- Limites : la valeur retenue par la nouvelle banque, la situation locative et la capacité de remboursement conditionnent l'opération ; rien n'est garanti d'avance.
Pourquoi refinancer un immeuble professionnel
Refinancer un immeuble professionnel en France consiste à remplacer le prêt garanti par un autre prêt, pour changer de prêteur, de durée ou de conditions, sans vendre le bien.
Changer de prêteur ou de conditions
Un propriétaire de murs commerciaux, d'entrepôts ou de terrains refinance le plus souvent pour obtenir d'autres conditions : une durée différente, un autre mode de remboursement, une relation bancaire reprise par un établissement mieux placé. Le prêt d'origine est alors soldé grâce aux fonds du nouveau prêteur, qui prend la garantie à sa place.
Regrouper ou réorganiser la dette
Une société ou une SCI qui détient plusieurs prêts sur un même immeuble peut les remplacer par un seul. L'opération simplifie le suivi, mais elle réunit aussi les garanties : l'ensemble de la dette repose alors sur une seule hypothèque, dont le montant et le rang se vérifient avec soin.
Dégager de la trésorerie en refinançant
Un refinancement peut inclure une somme supplémentaire, ajoutée au capital restant dû, pour financer des travaux ou un besoin de l'entreprise. La part nouvelle relève alors du prêt hypothécaire de trésorerie, traité dans sa propre page ; cette page-ci s'en tient au remplacement d'un prêt existant.
Refinancer avec la même banque
La banque d'origine peut aussi proposer de modifier le prêt plutôt que d'en conclure un nouveau. L'hypothèque conventionnelle garantit des sommes déterminées dans l'acte qui la constitue : une modification qui sort de ce cadre peut exiger un nouvel acte et une nouvelle inscription. Le notaire le vérifie avant la signature.
Les étapes du refinancement
Le refinancement est une séquence de quatre temps : remboursement de l'ancien prêt, mainlevée, radiation, puis inscription de la nouvelle hypothèque, avec le notaire.
Solder l'ancien prêt
Le nouveau prêteur verse les fonds qui remboursent la banque d'origine. Les conditions du remboursement anticipé, dont l'éventuelle indemnité, sont celles du contrat de prêt : elles se lisent avant de fixer la date de l'opération, car pour un prêt professionnel l'indemnité est fixée librement par le contrat et peut être élevée.
Lever l'ancienne hypothèque
Une fois la dette payée, l'hypothèque s'éteint avec la créance, mais l'inscription reste visible au fichier immobilier jusqu'à sa radiation. La banque d'origine consent à cette radiation par un acte de mainlevée, établi en la forme authentique. La démarche est décrite dans la page mainlevée d'hypothèque.
Inscrire la nouvelle hypothèque
Le nouveau prêteur se garantit par une hypothèque inscrite au service de la publicité foncière du lieu de l'immeuble. La durée d'effet de l'inscription et son renouvellement sont détaillés dans la page inscription et état hypothécaires.
L'ordre des opérations
Remboursement, mainlevée et nouvelle inscription s'enchaînent dans un ordre que le notaire règle avec les deux banques, de façon à ne laisser l'immeuble sans garantie ni double garantie plus longtemps que nécessaire. Aucun délai ne peut être garanti : il dépend des banques, du notaire et du service de la publicité foncière.
Refinancement hypothécaire : qui fait quoi
| Étape | Qui agit | Document | Résultat |
|---|---|---|---|
| Solder l'ancien prêt | Emprunteur, avec la banque d'origine | Décompte de remboursement | Créance d'origine payée |
| Mettre en place le nouveau prêt | Emprunteur et nouveau prêteur | Offre de prêt | Financement accordé, garantie exigée |
| Lever l'ancienne hypothèque | Banque d'origine et notaire | Acte de mainlevée | Consentement à la radiation |
| Inscrire la nouvelle hypothèque | Notaire et service de la publicité foncière | Acte constitutif d'hypothèque | Nouvelle inscription au fichier immobilier |
Ce que le refinancement change pour la garantie
La garantie est l'hypothèque qui lie l'immeuble au prêteur : au refinancement, elle est levée pour l'ancien prêt et reconstituée pour le nouveau, à un nouveau rang.
Une hypothèque conventionnelle, non une hypothèque légale
L'hypothèque légale du prêteur de deniers ne garantit que le prêt employé à payer le prix d'un immeuble : un refinancement, qui ne finance pas un achat, ne peut pas s'en prévaloir. La garantie du nouveau prêteur est donc une hypothèque conventionnelle, consentie par acte notarié. Cette forme de garantie est décrite dans la fiche de l'hypothèque conventionnelle.
Un nouveau rang
Le rang d'une hypothèque se compte à partir de la date de son inscription. La nouvelle hypothèque ne reprend donc pas le rang de l'ancienne : elle se place à la date de sa propre inscription. Lorsqu'un autre créancier est inscrit sur le même immeuble, la radiation de l'ancienne hypothèque peut le faire remonter d'un rang, et la nouvelle inscription se place derrière lui. Le classement des créanciers est expliqué dans la fiche rang hypothécaire.
Cautions et garanties personnelles
Les cautions données au prêt d'origine, par le dirigeant ou les associés, ne passent pas automatiquement au nouveau prêt : le nouveau prêteur demande ses propres garanties. Une caution hypothécaire, par laquelle un tiers affecte son immeuble à la dette d'autrui, ou un cautionnement personnel se reconstituent donc au nom du nouveau contrat.
Coût et limites
Le coût d'un refinancement est constitué de l'indemnité de remboursement anticipé, des frais de mainlevée et de radiation, puis des frais de la nouvelle garantie.
Les coûts de sortie
L'indemnité de remboursement anticipé figure au contrat d'origine ; la mainlevée entraîne des frais éventuels de la banque et la rémunération du notaire, et la radiation donne lieu à la contribution de sécurité immobilière (0,10 % des sommes radiées, ramenée à 0,05 % pour la radiation simplifiée, article 881 J du Code général des impôts). Le détail est dans la page mainlevée d'hypothèque.
Les coûts d'entrée
L'inscription d'une hypothèque conventionnelle est soumise à la taxe de publicité foncière ; s'y ajoutent les frais d'acte et de notaire, et les frais de dossier du nouveau prêteur. Le gain d'un refinancement ne s'apprécie qu'après addition de ces coûts à l'indemnité de sortie, rapportés à la durée restant à courir : c'est la logique du rachat de crédit immobilier.
Ce qui peut bloquer l'opération
Le nouveau prêteur examine la valeur de l'immeuble, la situation locative et la capacité de remboursement de l'emprunteur. Il retient une valeur hypothécaire, en général inférieure à la valeur vénale, et ne finance qu'une part de cette valeur : si l'écart avec le capital restant dû est trop grand, l'emprunteur doit compléter par un apport ou par une autre garantie (apport personnel et garanties). Un immeuble vide ou un bail proche de son terme pèse sur l'examen. Les critères relèvent de chaque banque et ne sont pas détaillés ici ; la capacité d'emprunt et le dossier bancaire sont traités dans leurs pages.
Un refinancement n'est pas une issue pour un emprunteur déjà en procédure collective ou visé par une saisie immobilière (voir la page saisie immobilière d'un immeuble professionnel) : ces situations relèvent d'un avocat et de l'administrateur ou du mandataire désigné ; leurs effets sur l'hypothèque sont décrits dans la page hypothèque et procédure collective.
Ancien prêt et nouveau prêt : ce qui change
| Critère | Ancien prêt | Nouveau prêt |
|---|---|---|
| Garantie | Hypothèque d'origine, levée par mainlevée puis radiée | Nouvelle hypothèque conventionnelle, inscrite au fichier immobilier |
| Rang | Date de l'ancienne inscription | Date de la nouvelle inscription |
| Coût de sortie | Indemnité éventuelle de remboursement anticipé, frais de mainlevée et de radiation | Sans objet |
| Coût d'entrée | Sans objet | Frais de dossier, acte notarié, taxe de publicité foncière sur la nouvelle hypothèque |
| Durée et conditions | Celles du contrat d'origine | Nouvelles, négociées avec le prêteur |
À ne pas confondre avec
Le refinancement est souvent confondu avec d'autres financements d'un immeuble professionnel en France, qui ne remplacent pas un prêt hypothécaire existant.
- Le prêt hypothécaire de trésorerie : un prêt nouveau, adossé à des murs déjà détenus, pour un besoin de trésorerie, d'investissement ou de travaux ; il ne remplace pas un prêt existant. Voir la page prêt hypothécaire de trésorerie.
- Le crédit-bail : un financement dans lequel le crédit-bailleur reste propriétaire de l'immeuble ; il n'y a pas d'hypothèque à lever. Voir la définition du crédit-bail et la page crédit-bail immobilier professionnel.
- La cession-bail : la vente de l'immeuble suivie de sa reprise en location par le vendeur ; l'immeuble change de propriétaire, ce qui n'est pas le cas d'un refinancement.
- La vente du bien hypothéqué : l'immeuble est vendu et le prêt remboursé sur le prix, sans nouveau prêt ; voir la page vente d'un bien hypothéqué.
- Le rachat de crédit immobilier : l'opération voisine de remplacement d'un prêt, vue du côté des taux et de la durée ; voir la définition du rachat de crédit immobilier.
- La mainlevée : une seule étape du refinancement, celle qui lève l'ancienne hypothèque ; voir la page mainlevée d'hypothèque.
Le refinancement et la valeur du bien
Un refinancement se négocie sur la valeur de l'immeuble : la nouvelle banque retient une valeur prudente et ne prête qu'une part de celle-ci. Avant de refinancer un local commercial, un entrepôt ou un terrain, connaître sa valeur vénale permet de mesurer l'écart avec le capital restant dû et de discuter les conditions sur des bases objectives.
La valeur est établie par un expert indépendant des parties, du notaire et de la banque. Au sein du réseau, Jean-Louis Flavien, Conseil Expert partenaire, MRICS et AACI, exerce l'expertise immobilière depuis 1992, y compris en mission judiciaire, sans activité de transaction. L'offre TVA offerte sur le rapport d'expertise s'adresse aux propriétaires non assujettis, par exemple l'ancien exploitant qui a conservé ses murs, l'associé d'une SCI familiale à l'impôt sur le revenu ou l'héritier. ProtorMundi informe et transmet la demande ; il n'est pas intermédiaire en opérations de banque, ne propose ni crédit ni taux et ne délivre ni consultation juridique ni conseil fiscal. Le refinancement relève des banques et du notaire.
Questions fréquentes sur le refinancement hypothécaire
Les questions ci-dessous sont celles que se posent le plus souvent les propriétaires d'un immeuble professionnel en France qui envisagent un refinancement.
Qu'est-ce qu'un refinancement hypothécaire ?
C'est le remplacement d'un prêt garanti par une hypothèque par un nouveau prêt, accordé par la même banque ou par une autre. Le nouveau prêt rembourse l'ancien, l'ancienne hypothèque est levée par mainlevée puis radiée, et une nouvelle hypothèque est inscrite au profit du nouveau prêteur.
Quelle différence entre refinancement hypothécaire et prêt hypothécaire de trésorerie ?
Le refinancement remplace un prêt existant, le prêt hypothécaire de trésorerie apporte une somme nouvelle sur un immeuble déjà détenu. Les deux opérations peuvent se combiner lorsque le nouveau prêt inclut une somme supplémentaire, mais seule la part nouvelle relève de la trésorerie.
Faut-il une nouvelle hypothèque en cas de refinancement ?
Avec un nouveau prêteur, oui : la garantie de l'ancien est levée et le nouveau s'inscrit à son tour. Avec la même banque, tout dépend de l'acte d'hypothèque, qui ne garantit que les sommes qu'il détermine ; une modification qui en sort peut exiger un nouvel acte et une nouvelle inscription, ce que le notaire vérifie.
Que devient le rang de l'hypothèque lors d'un refinancement ?
La nouvelle hypothèque prend rang à la date de son inscription, et non à celle de l'ancienne. Si un autre créancier est inscrit sur l'immeuble, la radiation de l'ancienne hypothèque peut le faire remonter d'un rang et la nouvelle inscription se place derrière lui.
Combien coûte un refinancement hypothécaire ?
Plusieurs postes s'additionnent : l'indemnité éventuelle de remboursement anticipé, fixée librement au contrat pour un prêt professionnel, les frais de mainlevée et de radiation, les frais de dossier du nouveau prêteur, l'acte notarié et la taxe de publicité foncière sur la nouvelle hypothèque. Le gain ne se mesure qu'une fois tous ces coûts additionnés.
Peut-on refinancer un immeuble loué ou en partie vacant ?
La banque examine la situation locative : un immeuble entièrement loué, avec des baux de durée suffisante, rassure davantage qu'un immeuble vide ou dont les baux touchent à leur terme. Aucune règle uniforme n'existe, chaque établissement fixe ses critères.
ProtorMundi propose-t-il un refinancement ?
Non. ProtorMundi informe sur les crédits et les garanties, il n'est pas intermédiaire en opérations de banque et ne propose ni crédit ni taux. La demande d'expertise de la valeur d'un bien est transmise à un Conseil Expert partenaire indépendant.
Faire établir la valeur d'un bien avant de le refinancer
Pour connaître la valeur vénale d'un local commercial, d'un entrepôt ou d'un terrain que vous envisagez de refinancer, indiquez sa localisation, sa surface, son usage et l'objet de la demande : elle est transmise à un Conseil Expert partenaire, qui établit le devis de l'expertise.
Devis : Demander un devis d'expertise immobilière
Formulaire : formulaire de contact
Téléphone : 06 51 89 59 26