
Hypothèque et procédure collective : effets sur la garantie
Que devient l'hypothèque en cas de procédure collective ?
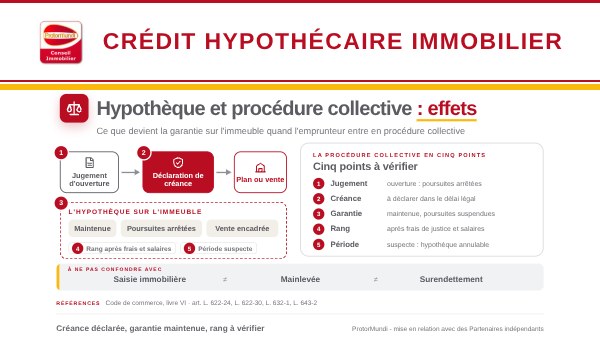
Quand une entreprise emprunteuse entre en procédure collective (sauvegarde, redressement judiciaire ou liquidation judiciaire), l'hypothèque que la banque détient sur un local commercial, un entrepôt ou un terrain n'est pas effacée : elle continue de garantir la créance et suit l'immeuble, mais la banque ne peut plus la faire jouer librement. Le jugement d'ouverture arrête les poursuites individuelles et interdit de payer les dettes nées avant lui ; la banque doit déclarer sa créance, et le sort de l'immeuble se règle ensuite selon la procédure : plan de continuation, cession de l'entreprise ou vente par le liquidateur, avec distribution du prix selon le rang des créanciers. Cette page décrit, dans le cadre du droit français et pour une garantie portant sur un immeuble professionnel, ce que devient l'hypothèque, le rang qu'elle occupe, le délai de déclaration de la créance et les risques de la période suspecte ; ProtorMundi informe, il ne délivre ni consultation juridique ni conseil de gestion.
Points clés
- Principe : l'hypothèque subsiste pendant la procédure collective et suit l'immeuble ; ce sont les poursuites de la banque qui sont arrêtées, non sa garantie.
- Créance : le créancier hypothécaire doit la déclarer au mandataire judiciaire dans le délai légal, faute de quoi il risque de ne pas être payé.
- Rang : sur le prix de l'immeuble, certains créanciers passent avant le créancier hypothécaire : salaires, frais de justice de la procédure, certaines créances postérieures au jugement.
- Procédure : la sauvegarde et le redressement visent la continuation de l'entreprise, la liquidation la vente de ses actifs ; seule la liquidation judiciaire rend la dette immédiatement exigible.
- Période suspecte : une hypothèque consentie pour une dette antérieure peut être annulée (article L. 632-1 du Code de commerce) ; après le jugement d'ouverture, plus aucune inscription nouvelle (article L. 622-30).
Ce que devient l'hypothèque à l'ouverture de la procédure
Une garantie maintenue, une action suspendue
L'hypothèque est un droit réel attaché à l'immeuble : l'ouverture d'une procédure collective ne l'éteint pas. Elle continue de garantir la créance de la banque et de suivre l'immeuble en quelques mains qu'il passe. Ce que le jugement d'ouverture change, c'est l'exercice des droits du créancier : il arrête ou interdit les actions en justice tendant au paiement d'une somme d'argent et les mesures d'exécution sur les immeubles, et il interdit de payer les créances nées avant lui. Une saisie immobilière engagée avant le jugement est donc arrêtée, et la banque ne peut plus en engager une nouvelle. En France, le jugement d'ouverture est rendu par le tribunal de commerce pour les commerçants et les artisans, et par le tribunal judiciaire pour les autres débiteurs (article L. 621-2 du Code de commerce).
Sauvegarde, redressement, liquidation
La sauvegarde est ouverte à un débiteur qui n'est pas en cessation des paiements mais éprouve des difficultés qu'il ne peut surmonter ; le redressement judiciaire, à celui qui est en cessation des paiements et dont l'activité peut être redressée ; la liquidation judiciaire, à celui qui est en cessation des paiements et dont le redressement est manifestement impossible. Les deux premières visent la continuation de l'entreprise, la troisième la vente de ses actifs, immeubles compris. Le choix de la procédure relève du tribunal et des organes de la procédure, non de la banque. Le tableau compare leurs effets sur le créancier hypothécaire.
Procédure collective et créancier hypothécaire
| Procédure | Condition d'ouverture | Poursuites et dette | Sort de l'immeuble |
|---|---|---|---|
| Sauvegarde | Difficultés que l'entreprise ne peut surmonter, sans cessation des paiements | Poursuites arrêtées ; créances non échues non exigibles | Immeuble conservé ; dette réaménagée par un plan, l'hypothèque subsistant jusqu'au paiement |
| Redressement judiciaire | Cessation des paiements, activité redressable | Poursuites arrêtées ; créances non échues non exigibles | Plan de redressement ou cession de l'entreprise ; en cas de cession, le créancier est payé sur le prix affecté à l'immeuble |
| Liquidation judiciaire | Cessation des paiements, redressement manifestement impossible | Poursuites arrêtées ; dette exigible dès le jugement | Vente de l'immeuble par le liquidateur ; prix distribué selon l'ordre des créanciers |
Aucune inscription nouvelle après le jugement
Après le jugement d'ouverture, les hypothèques, nantissements et privilèges ne peuvent plus être inscrits (article L. 622-30 du Code de commerce), sous réserve d'exceptions limitées que ce texte prévoit. Une hypothèque qui n'a pas été inscrite avant le jugement ne peut donc plus l'être, et son titulaire perd le rang qu'une inscription lui aurait donné. D'où l'intérêt de requérir l'inscription sans délai : la durée d'effet de l'inscription et l'état des inscriptions sont décrits dans la page inscription et état hypothécaires.
La banque créancière : déclarer sa créance
La déclaration au mandataire judiciaire
Le créancier titulaire d'une hypothèque déclare sa créance au mandataire judiciaire, ou au liquidateur en liquidation judiciaire. Le délai est de deux mois à compter de la publication du jugement d'ouverture au Bodacc ; le créancier titulaire d'une sûreté publiée est en outre averti personnellement, et le délai court alors à son égard à compter de cet avertissement (article L. 622-24 du Code de commerce). La déclaration indique le montant de la créance, ses échéances, la nature de la sûreté et l'immeuble grevé. Une déclaration tardive expose le créancier à la forclusion, à moins que le juge-commissaire ne le relève de celle-ci. Admise à titre hypothécaire, la créance conserve sa sûreté et son rang ; admise sans sûreté, elle est payée avec les créanciers non garantis.
Rang et distribution du prix de l'immeuble
Les créanciers qui passent avant l'hypothèque
Le rang d'une hypothèque se compte à partir de la date de son inscription, comme l'explique la fiche rang hypothécaire. En procédure collective, ce classement est précédé d'un autre : sur le prix d'un immeuble vendu en liquidation, passent notamment avant le créancier hypothécaire les créances de salaires bénéficiant du super-privilège, les frais de justice de la procédure, le financement accordé dans le cadre d'une conciliation et certaines créances nées après le jugement d'ouverture, dites créances postérieures privilégiées. La banque ne peut donc pas compter sur le prix entier : ce qui lui revient se mesure sur la valeur de l'immeuble et sur l'état des inscriptions.
Quand la poursuite individuelle reprend
En liquidation judiciaire, le créancier hypothécaire dont la créance est admise peut exercer son droit de poursuite individuelle si le liquidateur n'a pas entrepris la liquidation de l'immeuble dans les trois mois du jugement (article L. 643-2 du Code de commerce). Il peut alors faire réaliser lui-même l'immeuble. En sauvegarde et en redressement, ce droit n'existe pas pendant la procédure.
Plan, cession ou liquidation : que devient l'immeuble
Plan de sauvegarde ou de redressement
Lorsque l'entreprise continue, l'immeuble reste dans son patrimoine et l'hypothèque garantit la dette telle que le plan la réaménage. Délais de paiement, remises éventuelles et échéancier sont arrêtés par le tribunal, pour une durée limitée par la loi. La banque reste titulaire de sa garantie jusqu'au paiement complet.
Cession de l'entreprise
Dans un plan de cession, l'entreprise est vendue à un repreneur. Lorsque des immeubles hypothéqués sont compris dans la cession, le tribunal répartit le prix entre les biens cédés, et chaque créancier hypothécaire est payé, selon son rang, sur la part du prix affectée à l'immeuble qui garantit sa créance. Une valeur mal appréciée dans cette répartition se retourne contre le créancier.
Vente par le liquidateur
En liquidation judiciaire, le liquidateur vend l'immeuble, aux enchères ou de gré à gré selon les cas, sur autorisation du juge-commissaire. Le prix est distribué entre les créanciers dans l'ordre décrit plus haut, et l'acquéreur ne reprend pas la dette de l'entreprise : les inscriptions sont en principe radiées une fois le prix réparti. Si le prix ne couvre pas la créance, le solde de la banque est admis sans garantie, et seule une caution hypothécaire ou un cautionnement peut encore le couvrir.
Hypothèque et période suspecte
La période suspecte
La période suspecte court de la date de cessation des paiements, fixée par le tribunal, au jugement d'ouverture. Cette date ne peut être antérieure de plus de dix-huit mois à ce jugement. Certains actes accomplis pendant cette période sont nuls, notamment toute hypothèque conventionnelle, judiciaire ou légale constituée sur les biens du débiteur pour des dettes antérieurement contractées (article L. 632-1 du Code de commerce). Cette nullité de droit s'applique en redressement et en liquidation judiciaires ; le tribunal la prononce sans rechercher ce que la banque savait de la situation du débiteur.
Les inscriptions tardives
Une inscription prise tardivement, après la date de cessation des paiements, peut aussi être annulée par le tribunal. La date de l'acte constitutif d'une hypothèque conventionnelle, celle de son inscription et la date de cessation des paiements se comparent donc pour apprécier sa solidité.
La parade pour une garantie nouvelle
Une banque qui prend une hypothèque en garantie d'un crédit déjà consenti, ou qui tarde à faire inscrire sa garantie, s'expose à ces nullités si une procédure s'ouvre ensuite. La parade est de constituer la garantie à l'octroi du prêt et de la faire inscrire sans délai par le notaire. L'appréciation d'un cas précis relève du notaire et de l'avocat de la banque, non de cette page.
Cautions, SCI et immeubles détenus par un tiers
La caution hypothécaire et la caution personnelle
Lorsqu'un tiers a affecté son immeuble à la dette de l'entreprise (caution hypothécaire) ou s'est porté caution (cautionnement), le jugement d'ouverture peut suspendre les actions de la banque contre lui. Cette suspension dure jusqu'au jugement arrêtant le plan et ne joue que lorsque ce tiers est une personne physique (article L. 622-28 du Code de commerce). La garantie n'est pas éteinte, son exercice est différé.
L'immeuble d'une SCI distincte de l'exploitant
Cas fréquent en immobilier d'entreprise : une SCI détient les murs et les loue à la société d'exploitation. La procédure collective de l'exploitant n'ouvre pas, à elle seule, celle de la SCI : leurs patrimoines restent distincts, sauf extension de la procédure en cas de confusion des patrimoines ou de fictivité (article L. 621-2). Si la SCI a hypothéqué les murs en garantie de la dette de l'exploitant, la banque conserve son hypothèque sur l'immeuble ; le sort de la SCI relève d'un avocat.
À ne pas confondre avec
Plusieurs notions voisines se confondent souvent avec l'effet d'une procédure collective sur l'hypothèque ; chacune relève d'une procédure distincte.
- La saisie immobilière : la vente forcée de l'immeuble à la demande d'un créancier seul, devant le juge de l'exécution ; la procédure collective l'arrête et l'encadre. Voir la page saisie immobilière d'un immeuble professionnel et la définition de la saisie immobilière.
- La mainlevée : l'acte par lequel la banque consent à la radiation de son hypothèque, une fois la dette payée ; elle ne se produit pas en procédure collective tant que la créance n'est pas réglée. Voir la page mainlevée d'hypothèque.
- Le refinancement hypothécaire : le remplacement d'un prêt garanti par un autre ; il n'est pas une issue pour un emprunteur déjà en procédure collective. Voir la page refinancement hypothécaire.
- La vente d'un bien hypothéqué : la vente volontaire, conclue par le propriétaire avec l'accord de la banque, hors de toute procédure collective ; voir la page vente d'un bien hypothéqué.
- Le surendettement : le régime des particuliers, régi par le Code de la consommation ; une entreprise relève du livre VI du Code de commerce.
L'hypothèque en procédure collective et la valeur du bien
En procédure collective, une garantie hypothécaire vaut ce que l'immeuble rapporte à la vente. Le créancier, le mandataire, le liquidateur et le repreneur ont besoin d'une valeur sûre : la valeur vénale se distingue de la valeur hypothécaire retenue par la banque et du prix d'une vente forcée, qui peut être inférieur. Connaître la valeur vénale de l'immeuble avant d'accorder un crédit, de céder une créance ou de reprendre une entreprise permet de mesurer ce que la garantie couvre réellement.
La valeur est établie par un expert indépendant des parties, du notaire et de la banque. Au sein du réseau, Jean-Louis Flavien, Conseil Expert partenaire, MRICS et AACI, exerce l'expertise immobilière depuis 1992, y compris en mission judiciaire, sans activité de transaction. L'offre TVA offerte sur le rapport d'expertise s'adresse aux propriétaires non assujettis, par exemple l'ancien exploitant qui a conservé ses murs, l'associé d'une SCI familiale à l'impôt sur le revenu ou l'héritier. ProtorMundi informe et transmet la demande ; il n'est pas intermédiaire en opérations de banque, ne propose ni crédit ni taux et ne délivre ni consultation juridique ni conseil fiscal. La procédure collective relève du tribunal, du mandataire, du liquidateur et de l'avocat.
Questions fréquentes sur l'hypothèque et la procédure collective
Que devient l'hypothèque quand l'entreprise emprunteuse est en procédure collective ?
L'hypothèque subsiste : elle continue de garantir la créance de la banque et de suivre l'immeuble. Le jugement d'ouverture arrête les poursuites individuelles ; le sort de l'immeuble dépend ensuite de la procédure : plan, cession ou vente par le liquidateur.
La banque peut-elle saisir l'immeuble hypothéqué après le jugement d'ouverture ?
Non, en principe : le jugement arrête ou interdit les procédures d'exécution sur les immeubles, y compris une saisie immobilière déjà engagée. En liquidation judiciaire, le créancier hypothécaire admis retrouve un droit de poursuite individuelle si le liquidateur n'a pas entrepris la liquidation de l'immeuble dans les trois mois du jugement (article L. 643-2 du Code de commerce).
Un créancier hypothécaire doit-il déclarer sa créance ?
Oui. La déclaration est faite au mandataire judiciaire, dans un délai de deux mois à compter de la publication du jugement au Bodacc ; un créancier titulaire d'une sûreté publiée est averti personnellement et le délai court alors à compter de cet avertissement (article L. 622-24). À défaut, il risque la forclusion, sauf relevé par le juge-commissaire.
Qui est payé en premier sur le prix de vente de l'immeuble ?
Avant le créancier hypothécaire passent notamment les salaires bénéficiant du super-privilège, les frais de justice de la procédure, le financement accordé dans le cadre d'une conciliation et certaines créances postérieures au jugement d'ouverture. Le créancier hypothécaire est ensuite payé selon son rang.
Une hypothèque prise peu avant la procédure peut-elle être annulée ?
Oui, si elle l'a été pendant la période suspecte pour une dette antérieure : toute hypothèque conventionnelle, judiciaire ou légale constituée dans ces conditions est nulle de droit en redressement ou en liquidation judiciaires (article L. 632-1). La période suspecte commence à la date de cessation des paiements fixée par le tribunal, au plus dix-huit mois avant le jugement d'ouverture.
La procédure collective de l'exploitant touche-t-elle l'immeuble d'une SCI distincte ?
Pas à elle seule : la SCI propriétaire des murs a un patrimoine distinct de celui de la société d'exploitation. La procédure peut toutefois lui être étendue en cas de confusion des patrimoines ou de fictivité ; la situation relève d'un avocat.
ProtorMundi accompagne-t-il une entreprise en procédure collective ?
Non. ProtorMundi informe sur les garanties immobilières, il n'est ni avocat, ni mandataire judiciaire, ni administrateur, et ne délivre ni consultation juridique ni conseil de gestion. La demande d'expertise de la valeur d'un immeuble est transmise à un Conseil Expert partenaire indépendant.
Faire établir la valeur d'un immeuble grevé d'une hypothèque
Pour connaître la valeur vénale d'un local commercial, d'un entrepôt ou d'un terrain grevé d'une hypothèque, indiquez sa localisation, sa surface, son usage et l'objet de la demande : elle est transmise à un Conseil Expert partenaire, qui établit le devis de l'expertise.
Devis : Demander un devis d'expertise immobilière
Formulaire : formulaire de contact
Téléphone : 06 51 89 59 26