
Rang hypothécaire : définition
Qu'est-ce que le rang hypothécaire ?
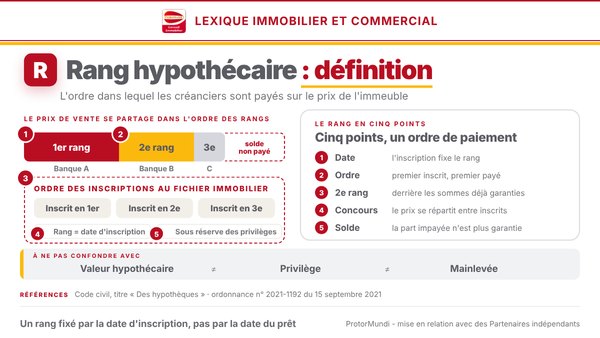
Le rang hypothécaire est la place qu'occupe un créancier hypothécaire parmi ceux inscrits sur un même immeuble. Le rang fixe l'ordre dans lequel ils sont payés sur le prix si l'immeuble est vendu, à partir de la date d'inscription de l'hypothèque au fichier immobilier.
Le premier inscrit est payé le premier ; un créancier de second rang n'est payé que sur ce qui reste, ce qui compte pour la banque qui prête sur un immeuble déjà hypothéqué. La fiche s'en tient à la notion et à son régime, dans le cadre du droit français.
La garantie hypothécaire d'un prêt professionnel (formes, valeur retenue, usages, risques) est traitée dans la page crédit hypothécaire immobilier d'entreprise.
Points clés
- Définition : le rang est la place d'un créancier hypothécaire parmi ceux inscrits sur un même immeuble, qui fixe l'ordre de paiement sur le prix.
- Date : le rang se compte à partir de l'inscription au fichier immobilier, non de la date de l'acte ni de celle du prêt.
- Effet : le prix de l'immeuble est réparti dans l'ordre des rangs, chaque créancier dans la limite de la somme inscrite ; le dernier peut n'être payé qu'en partie.
- Second rang : un créancier de second rang n'est payé qu'après le premier, sur ce qui reste ; la banque qui l'accepte déduit les sommes déjà garanties devant elle.
- Évolution : le rang remonte quand un créancier mieux classé est radié, ou change par une cession d'antériorité ; une inscription non renouvelée à temps perd son effet.
Définition du rang hypothécaire
Le rang hypothécaire est le classement des créanciers hypothécaires inscrits sur un même immeuble. Le rang résulte de l'ordre de leurs inscriptions au fichier immobilier : le créancier inscrit en premier est dit de premier rang, le suivant de second rang. Lorsque l'immeuble est vendu, y compris de force, le prix est réparti entre eux dans cet ordre.
Un classement entre créanciers
Le rang ne mesure ni l'importance de la dette ni la solidité du créancier : il indique seulement sa place dans la file. Le rang n'existe qu'entre créanciers titulaires d'une garantie sur le même immeuble ; un créancier sans garantie, dit chirographaire, passe après eux. Le rang vaut quelle que soit l'origine de l'hypothèque : hypothèque conventionnelle, hypothèque légale du prêteur de deniers ou hypothèque judiciaire.
La date de l'inscription, pas celle de l'acte
Le rang ne dépend ni de la date de l'acte ni de celle du prêt : il se compte à partir du jour où l'hypothèque est inscrite au service de la publicité foncière. Une banque qui a signé après une autre mais fait inscrire avant passe devant elle. Les inscriptions prises le même jour sont, en principe, classées au même rang. La formalité elle-même, sa durée d'effet et son renouvellement sont détaillés dans la page inscription et état hypothécaires ; le rang propre à l'hypothèque légale du prêteur de deniers est traité dans sa fiche.
Ce que le rang change
Le partage du prix de l'immeuble
Le prix de l'immeuble est réparti entre les créanciers dans l'ordre de leur rang, après saisie et vente si le débiteur ne paie pas. Le créancier de premier rang prélève d'abord sa créance, dans la limite de la somme pour laquelle son hypothèque est inscrite, puis le suivant, jusqu'à épuisement du prix. Certaines créances privilégiées, comme les frais de la procédure de vente, peuvent être servies avant les créanciers hypothécaires ; voir les termes saisie immobilière et procédure collective du lexique.
Un exemple fictif
Un immeuble est vendu 1 000 000 euros et porte trois hypothèques, inscrites dans cet ordre. Le tableau montre qui perçoit quoi.
| Créancier | Rang | Créance inscrite | Somme perçue | Reste dû |
|---|---|---|---|---|
| Banque A | 1er rang | 600 000 euros | 600 000 euros | 0 euro |
| Banque B | 2e rang | 300 000 euros | 300 000 euros | 0 euro |
| Créancier C | 3e rang | 250 000 euros | 100 000 euros | 150 000 euros |
Exemple donné pour illustrer le classement, avant déduction des frais de la procédure et des créances privilégiées : il ne correspond à aucun dossier. Le créancier C, de troisième rang, ne reçoit que ce qui reste du prix ; pour les 150 000 euros manquants, il n'a plus de garantie sur l'immeuble et redevient un créancier ordinaire du débiteur.
Le second rang
Un immeuble déjà hypothéqué peut l'être de nouveau. Une banque qui accepte un second rang sait qu'elle ne sera payée qu'après le premier créancier. La banque apprécie la valeur de l'immeuble, déduit les sommes déjà garanties devant elle et mesure ce qui lui resterait en cas de vente. Le second rang est plus exposé que le premier, ce qui peut peser sur les conditions que la banque accepte. La fiche ne chiffre ni quotité ni seuil ; l'usage d'un immeuble déjà grevé pour obtenir de la trésorerie est présenté dans la page prêt hypothécaire de trésorerie.
Comment le rang évolue
La radiation d'un créancier mieux classé
Quand un créancier de premier rang est remboursé, il donne la mainlevée et son inscription est radiée : les créanciers suivants remontent d'un rang, le second devenant premier. C'est la conséquence ordinaire du remboursement d'un prêt garanti par hypothèque. La radiation se fait au service de la publicité foncière ; la démarche est détaillée dans la page mainlevée d'hypothèque.
La cession d'antériorité
Deux créanciers inscrits sur le même immeuble peuvent convenir que l'un prendra le rang de l'autre : c'est la cession d'antériorité. L'arrangement ne doit pas aggraver la situation des créanciers intermédiaires. Le rang ne se modifie donc pas à la seule demande de son titulaire ; il suppose l'accord des créanciers concernés.
L'inscription qui n'est pas renouvelée
Une inscription produit effet jusqu'à une date limite. Si elle n'est pas renouvelée à temps, elle cesse de produire effet et le créancier perd la place que sa date lui donnait : une nouvelle inscription ne lui donne rang qu'à sa propre date. Les règles de durée et de renouvellement relèvent de la page inscription et état hypothécaires.
Le rang dans un financement d'immobilier d'entreprise
Ce que la banque regarde
Le rang est l'un des points que la banque examine avant de prêter sur un local, un entrepôt ou un terrain : l'état hypothécaire lui montre les inscriptions déjà prises. La banque mesure ensuite ce qui lui resterait derrière elles. Un premier rang, sans autre inscription, est la situation la plus favorable pour le prêteur. La valeur retenue pour mesurer la garantie est définie dans la fiche valeur hypothécaire.
Ce que l'emprunteur vérifie
L'entreprise ou la SCI qui donne un immeuble en garantie vérifie d'abord l'état hypothécaire à jour et le rang qui sera donné à la nouvelle banque. L'emprunteur contrôle aussi les mainlevées prévues sur les prêts déjà remboursés et, dans l'offre d'un prêt existant, toute limite à consentir une nouvelle hypothèque. ProtorMundi ne rédige ni l'acte notarié ni le contrat de prêt, dont relèvent ces vérifications. La part du prix que l'acquéreur finance lui-même relève de la page apport personnel, et la garantie donnée par un tiers de la page caution hypothécaire.
Vendre un immeuble hypothéqué
Lors d'une vente, les créanciers inscrits sont payés sur le prix dans l'ordre de leur rang, et les mainlevées sont données au moment de l'acte pour que l'acquéreur reçoive un bien libre de garantie. La démarche est détaillée dans la page mainlevée d'hypothèque.
À ne pas confondre avec
- La valeur hypothécaire est la valeur prudente que la banque retient pour mesurer la garantie, et non la place du créancier ; voir la fiche valeur hypothécaire.
- Le privilège est un droit de préférence que la loi attache à certaines créances, indépendamment de toute inscription hypothécaire ; il peut être servi avant les hypothèques.
- La mainlevée est l'accord du créancier à la radiation de son inscription, qui peut faire remonter les créanciers suivants ; voir le terme mainlevée.
- L'inscription hypothécaire est la formalité qui publie l'hypothèque et fixe le rang par sa date ; voir le terme inscription hypothécaire.
- L'hypothèque est la garantie elle-même, dont le rang n'est que la place parmi plusieurs ; voir le terme hypothèque.
Le rang et l'expertise immobilière
Le rang est une information de l'état hypothécaire, mais sa valeur pratique dépend de celle de l'immeuble. Un second rang sur un bien surévalué ne garantit rien, et un premier rang sur un bien sous-évalué couvre moins qu'il ne pourrait. Connaître la valeur vénale de l'immeuble avant de le donner en garantie permet de négocier sur des bases objectives.
Pour un bien donné en garantie, la valeur vénale se fonde sur le marché, la situation locative, la constructibilité et l'état du bâtiment. L'expert qui l'établit est indépendant des parties, du notaire et de la banque. Jean-Louis Flavien, Conseil Expert partenaire du réseau, MRICS et AACI, exerce l'expertise immobilière depuis 1992, y compris en mission judiciaire, sans activité de transaction.
L'offre TVA offerte sur le rapport d'expertise s'adresse aux propriétaires non assujettis, par exemple l'ancien exploitant qui a conservé ses murs, l'associé d'une SCI familiale à l'impôt sur le revenu ou l'héritier. ProtorMundi informe et transmet la demande ; il n'est pas intermédiaire en opérations de banque, ne propose ni crédit ni taux et ne délivre ni consultation juridique ni conseil fiscal. L'inscription des hypothèques et la répartition d'un prix relèvent du notaire, de la banque et, en cas de vente forcée, de la justice.
Questions fréquentes sur le rang hypothécaire
Le rang hypothécaire est la place d'un créancier dans l'ordre de paiement : les sept réponses suivantes précisent comment il se fixe, ce qu'il change et comment il évolue.
Qu'est-ce que le rang hypothécaire ?
Le rang hypothécaire est la place d'un créancier hypothécaire parmi ceux inscrits sur un même immeuble. Le rang fixe l'ordre de paiement sur le prix en cas de vente : premier inscrit, premier payé.
Comment se détermine le rang d'une hypothèque ?
Le rang d'une hypothèque dépend de la date de son inscription au fichier immobilier, non de celle de l'acte ou du prêt. La banque inscrite avant une autre passe devant elle.
Que signifie une hypothèque de second rang ?
Une hypothèque de second rang est inscrite après une autre sur le même immeuble. Son titulaire n'est payé sur le prix qu'après le créancier de premier rang, et seulement sur le solde restant.
Qui est payé en premier sur le prix d'un immeuble hypothéqué ?
Les créanciers hypothécaires sont payés dans l'ordre de leur rang, chacun dans la limite de la somme inscrite. Certaines créances privilégiées, comme les frais de vente, peuvent être servies avant eux.
Peut-on changer le rang d'une hypothèque ?
Le rang d'une hypothèque ne se modifie pas à la seule demande de son titulaire. La remontée du rang suppose qu'un créancier mieux classé soit radié, ou qu'une cession d'antériorité soit convenue entre créanciers.
Que devient le rang quand l'inscription n'est pas renouvelée ?
Une inscription non renouvelée avant son expiration cesse de produire effet. Une nouvelle inscription ne donne alors rang qu'à sa propre date : un créancier inscrit entre-temps passe devant.
Le rang dépend-il du montant du prêt ou de la valeur de l'hypothèque ?
Le rang ne dépend ni du montant du prêt ni de la valeur de l'hypothèque, seulement de la place du créancier. La somme perçue dépend aussi du montant inscrit et du prix obtenu.
Faire établir la valeur d'un immeuble avant de le donner en garantie
La valeur vénale d'un local commercial, d'un entrepôt ou d'un terrain acheté, vendu ou donné en garantie est établie par une expertise. Indiquez la localisation, la surface, l'usage et l'objet de la demande : la demande est transmise à un Conseil Expert partenaire, qui établit le devis.
Devis : Demander un devis d'expertise immobilière
Formulaire : formulaire de contact
Téléphone : 06 51 89 59 26