
Hypothèque légale spéciale du prêteur de deniers : définition
Qu'est-ce que l'hypothèque légale spéciale du prêteur de deniers ?
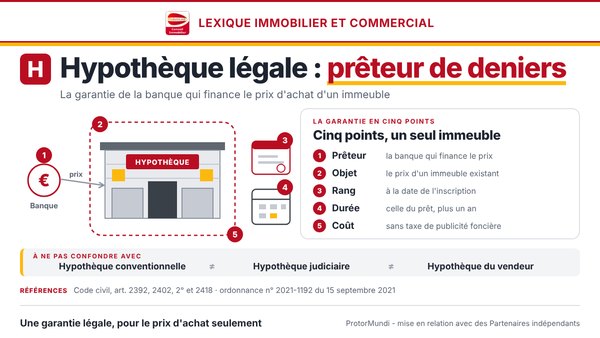
L'hypothèque légale spéciale du prêteur de deniers est la garantie que la loi accorde, sur l'immeuble acheté, à celui qui a prêté l'argent du prix : le plus souvent la banque qui finance l'acquisition d'un local commercial, d'un entrepôt ou d'un terrain. Prévue à l'article 2402, 2° du Code civil, elle a remplacé le 1er janvier 2022 l'ancien privilège de prêteur de deniers, que la pratique appelle encore PPD. Elle ne garantit que le prix d'achat d'un bien existant, prend rang à la date de son inscription et n'est pas soumise à la taxe de publicité foncière. Cette fiche du lexique s'en tient à la notion et à son régime, dans le cadre du droit français ; la garantie hypothécaire d'un prêt professionnel (formes, valeur retenue, usages, risques) est traitée dans la page crédit hypothécaire immobilier d'entreprise.
Points clés
- Définition : la garantie légale de la banque qui a prêté le prix d'achat, sur l'immeuble acheté (article 2402, 2° du Code civil).
- Ex-privilège : elle remplace depuis le 1er janvier 2022 le privilège de prêteur de deniers (ordonnance n° 2021-1192 du 15 septembre 2021) ; le sigle PPD reste d'usage.
- Un seul objet : le prix d'un immeuble existant ; les frais, les travaux et la construction à venir relèvent d'une hypothèque conventionnelle complémentaire.
- Rang : il se compte à partir de l'inscription au service de la publicité foncière, et non plus à partir de la date de l'acte de vente.
- Coût et durée : inscription exonérée de taxe de publicité foncière ; inscrite pour la durée du prêt plus un an, sauf mainlevée anticipée à demander à la banque.
Définition de l'hypothèque légale spéciale du prêteur de deniers
L'hypothèque légale spéciale du prêteur de deniers est une sûreté réelle immobilière : elle affecte l'immeuble acquis au remboursement du prêt qui a servi à en payer le prix, sans que l'emprunteur cesse d'en être propriétaire. Elle est dite légale parce qu'elle résulte de la loi et non d'un accord entre l'emprunteur et la banque, et spéciale parce qu'elle ne peut être inscrite que sur l'immeuble financé (article 2392 du Code civil). Si le prêt n'est pas remboursé, la banque peut faire saisir et vendre l'immeuble et se payer sur le prix selon son rang, même si le bien a changé de mains.
Les conditions de l'article 2402, 2°
La loi réserve cette hypothèque à celui qui a fourni les deniers pour l'acquisition d'un immeuble. Elle suppose deux constatations par acte authentique : l'acte de prêt indique que la somme est destinée à l'achat, et la quittance du vendeur indique que le prix a été payé avec les fonds empruntés. Sans ces mentions, la banque ne peut pas invoquer l'hypothèque légale et prend une autre sûreté, le plus souvent une hypothèque conventionnelle.
De privilège à hypothèque : la réforme du 1er janvier 2022
Jusqu'au 31 décembre 2021, le prêteur de deniers bénéficiait d'un privilège immobilier spécial. L'ordonnance n° 2021-1192 du 15 septembre 2021 portant réforme du droit des sûretés a transformé les privilèges immobiliers spéciaux du vendeur, du prêteur de deniers et du copartageant en hypothèques légales spéciales, à compter du 1er janvier 2022. Les privilèges inscrits avant cette date conservent leurs effets. Le sigle PPD et l'expression « privilège de prêteur de deniers » restent d'usage courant ; pour un prêt accordé depuis 2022, ils désignent l'hypothèque légale.
Ce que l'hypothèque garantit, et ce qu'elle ne garantit pas
Le prix d'un immeuble existant
L'hypothèque garantit le prêt employé à payer le prix de l'immeuble, et rien d'autre. Elle s'applique à tout immeuble acheté, local commercial, entrepôt, terrain à bâtir ou terrain industriel, pourvu que le bien existe au jour de l'achat. Pour un terrain, elle couvre le prix du terrain, pas la construction qui viendra ensuite.
Les frais, les travaux et la construction
Les frais d'acquisition, les travaux d'aménagement et la construction à venir ne sont pas le prix d'un immeuble existant. Ils se garantissent par une hypothèque conventionnelle, que la banque prend en complément : pour une acquisition avec travaux, les deux hypothèques coexistent donc souvent sur le même immeuble.
Les opérations qui n'entrent pas dans le champ
L'article 2402, 2° vise l'acquisition d'un immeuble. Il ne s'applique donc pas à un prêt de trésorerie ou à un refinancement sur un bien déjà détenu, ni à l'achat de parts de société ou d'un fonds de commerce. Pour ces opérations, la garantie est conventionnelle, ou d'une autre nature : caution du dirigeant, nantissement. Le crédit-bail immobilier ne relève pas non plus de ce régime, puisque le crédit-bailleur reste propriétaire de l'immeuble.
Rang, inscription et durée
Un rang qui date de l'inscription
Depuis 2022, l'hypothèque légale spéciale du prêteur de deniers prend rang au jour de son inscription au fichier immobilier, tenu par le service de la publicité foncière (article 2418 du Code civil). L'ancien privilège rétroagissait à la date de l'acte de vente lorsqu'il était inscrit dans les deux mois : ce rang rétroactif a disparu. Entre la signature de l'acte et l'inscription, un autre créancier qui inscrit sa sûreté avant la banque passe devant elle, d'où l'intérêt de requérir l'inscription sans délai.
Pour des inscriptions prises le même jour, l'hypothèque légale est réputée antérieure à une hypothèque conventionnelle ou judiciaire, et l'hypothèque légale du vendeur antérieure à celle du prêteur de deniers.
L'inscription par le notaire
C'est le notaire qui reçoit l'acte de vente et de prêt et requiert l'inscription au service de la publicité foncière. L'hypothèque figure dans l'offre de prêt, parmi les garanties exigées par la banque. L'emprunteur reste propriétaire de l'immeuble et continue d'en disposer, sous réserve des droits de la banque.
Durée de l'inscription et mainlevée
L'hypothèque est inscrite pour la durée du prêt, augmentée d'un an. L'inscription prend fin d'elle-même un an après la dernière échéance indiquée lors de l'inscription, sans frais ni démarche. En cas de remboursement anticipé ou de revente du bien avant ce terme, l'emprunteur doit demander à la banque la mainlevée, qui permet la radiation de l'inscription. La démarche est détaillée dans la page mainlevée d'hypothèque.
Coût : l'exonération de la taxe de publicité foncière
L'inscription d'une hypothèque conventionnelle est soumise à la taxe de publicité foncière ; celle de l'hypothèque légale spéciale du prêteur de deniers en est exonérée, comme l'était celle de l'ancien privilège (règle du Code général des impôts). C'est l'avantage pratique de ce mécanisme : pour la part du prêt qui finance le prix, la garantie coûte moins cher qu'une hypothèque conventionnelle.
L'exonération ne porte que sur cette taxe. Les frais d'acte et de formalité restent dus, et la part du financement qui sort du champ de l'article 2402, 2° (frais, travaux) reste garantie par une hypothèque conventionnelle, soumise à la taxe.
Hypothèque légale ou hypothèque conventionnelle
Les deux hypothèques se complètent plus qu'elles ne s'opposent : la première est la plus économique pour le prix d'achat, la seconde la plus souple pour tout le reste. Le tableau compare leurs caractères, avec la définition de l'hypothèque conventionnelle pour le détail de celle-ci.
| Critère | Hypothèque légale du prêteur de deniers | Hypothèque conventionnelle |
|---|---|---|
| Origine | La loi (article 2402, 2° du Code civil) | Le contrat, par acte notarié entre l'emprunteur et la banque |
| Prêt garanti | Seulement le prêt employé à payer le prix de l'immeuble | Toute créance : acquisition, travaux, construction, trésorerie |
| Immeuble grevé | Uniquement l'immeuble acheté avec le prêt | Tout immeuble du constituant, y compris un bien déjà détenu |
| Taxe de publicité foncière | Exonérée | Due |
| Cas typique | Achat d'un local commercial, d'un entrepôt ou d'un terrain | Travaux, construction, prêt de trésorerie sur des murs détenus |
Dans un financement d'immobilier d'entreprise
L'achat d'un local commercial, d'un entrepôt ou d'un terrain
Lorsqu'une entreprise ou une SCI achète ses murs avec un prêt bancaire, la banque peut prendre cette hypothèque sur l'immeuble acheté pour le prix, et une hypothèque conventionnelle pour ce que la première ne couvre pas. Elle y ajoute souvent une caution du dirigeant ou des associés. La comparaison de ces sûretés relève de la page crédit hypothécaire immobilier d'entreprise ; la part du prix que l'acquéreur finance lui-même relève de la page apport personnel.
Ce que l'emprunteur vérifie avant de signer
L'offre de prêt doit indiquer la garantie retenue et, s'il y a lieu, la part du prêt couverte par chaque hypothèque. L'emprunteur contrôle aussi la durée de l'inscription, les conditions de la mainlevée en cas de remboursement anticipé et le coût total des garanties. Ces points relèvent du contrat de prêt et de l'acte notarié : ProtorMundi ne les rédige pas.
Vendre ou refinancer avant le terme du prêt
L'hypothèque suit l'immeuble. Un acquéreur ne peut acheter un bien libre de garantie qu'après la mainlevée de la banque, qui est donnée contre le remboursement du prêt, en général sur le prix de vente. Un refinancement du même bien par une autre banque passe par une nouvelle hypothèque, conventionnelle puisqu'il ne s'agit plus d'un achat.
À ne pas confondre avec
- L'hypothèque conventionnelle : consentie par contrat devant notaire, elle garantit toute créance ; voir la définition de l'hypothèque conventionnelle.
- L'hypothèque judiciaire : elle résulte d'une décision de justice et non d'un prêt ; voir la définition de l'hypothèque judiciaire.
- L'hypothèque légale du vendeur : elle garantit au vendeur le paiement du prix qui lui reste dû ; comme celle du prêteur de deniers, elle a remplacé un privilège en 2022, et elle est réputée antérieure à celle-ci pour des inscriptions du même jour.
- La caution et le nantissement : sûretés personnelles ou portant sur d'autres biens que l'immeuble, comme le cautionnement ou le nantissement immobilier.
- La valeur hypothécaire : valeur prudente que la banque retient pour mesurer sa garantie (voir la définition de la valeur hypothécaire), distincte de la valeur vénale, que l'expert établit.
L'hypothèque et l'expertise immobilière
Une hypothèque vaut ce que vaut l'immeuble qui la porte. Avant de prêter, la banque apprécie le bien à partir d'une valeur prudente et peut exiger une évaluation indépendante : connaître la valeur vénale de l'immeuble avant la signature de l'acte permet de négocier le prêt sur des bases objectives.
La banque retient en général une valeur hypothécaire inférieure à la valeur vénale, puis ne finance qu'une quotité de cette valeur ; l'écart se règle par l'apport de l'emprunteur et par des sûretés complémentaires. Pour un bien donné en garantie, la valeur vénale se fonde sur le marché, la situation locative, la constructibilité et l'état du bâtiment.
La valeur est établie par un expert indépendant des parties, du notaire et de la banque. Au sein du réseau, Jean-Louis Flavien, Conseil Expert partenaire, MRICS et AACI, exerce l'expertise immobilière depuis 1992, y compris en mission judiciaire, sans activité de transaction. L'offre TVA offerte sur le rapport d'expertise s'adresse aux propriétaires non assujettis, par exemple l'ancien exploitant qui a conservé ses murs, l'associé d'une SCI familiale à l'impôt sur le revenu ou l'héritier. ProtorMundi informe et transmet la demande ; il n'est pas intermédiaire en opérations de banque, ne propose ni crédit ni taux et ne délivre ni consultation juridique ni conseil fiscal. La constitution de l'hypothèque relève du notaire et de la banque.
Questions fréquentes sur l'hypothèque légale du prêteur de deniers
Qu'est-ce que l'hypothèque légale spéciale du prêteur de deniers ?
C'est la garantie que la loi accorde, sur l'immeuble acheté, à celui qui a prêté les fonds servant à en payer le prix, le plus souvent une banque (article 2402, 2° du Code civil). Elle ne porte que sur cet immeuble et ne garantit que le prêt employé à l'achat. Elle a remplacé le privilège de prêteur de deniers le 1er janvier 2022.
Quelle différence entre l'hypothèque légale du prêteur de deniers et le privilège de prêteur de deniers (PPD) ?
Le PPD était un privilège immobilier spécial ; depuis le 1er janvier 2022, c'est une hypothèque légale spéciale (ordonnance n° 2021-1192 du 15 septembre 2021). Le rôle est le même, garantir le prêt qui finance le prix, mais le rang diffère : il ne remonte plus à la date de l'acte de vente et se compte à partir de l'inscription.
L'hypothèque légale du prêteur de deniers peut-elle garantir des travaux ?
Non. Elle ne garantit que le prêt employé à payer le prix d'un immeuble existant. Les frais d'acquisition, les travaux et la construction à venir se garantissent par une hypothèque conventionnelle, que la banque prend en complément.
À quelle date l'hypothèque légale du prêteur de deniers prend-elle rang ?
Au jour de son inscription au fichier immobilier tenu par le service de la publicité foncière (article 2418 du Code civil). Un créancier qui inscrit sa propre sûreté avant la banque passe devant elle ; pour des inscriptions du même jour, l'hypothèque légale est réputée antérieure à une hypothèque conventionnelle ou judiciaire.
Combien de temps l'hypothèque légale du prêteur de deniers reste-t-elle inscrite ?
Pendant la durée du prêt, plus un an. L'inscription prend fin d'elle-même un an après la dernière échéance indiquée lors de l'inscription. En cas de remboursement anticipé ou de revente du bien avant le terme, il faut demander la mainlevée à la banque.
Est-elle moins chère qu'une hypothèque conventionnelle ?
Oui sur un point : son inscription est exonérée de la taxe de publicité foncière, alors que celle d'une hypothèque conventionnelle y est soumise. Les autres frais d'acte et de formalité restent dus.
Une société ou une SCI peut-elle l'utiliser pour acheter un entrepôt ou un local commercial ?
Oui. La loi vise le prêteur qui finance l'acquisition d'un immeuble, quel que soit l'acquéreur : entreprise, SCI ou particulier. Les conditions de forme restent les mêmes, avec un acte authentique qui constate la destination des fonds et leur emploi pour payer le prix.
Faire établir la valeur d'un bien donné en garantie
Pour connaître la valeur vénale d'un local commercial, d'un entrepôt ou d'un terrain que vous achetez, vendez ou donnez en garantie, indiquez sa localisation, sa surface, son usage et l'objet de la demande : elle est transmise à un Conseil Expert partenaire, qui établit le devis de l'expertise.
Devis : Demander un devis d'expertise immobilière
Formulaire : formulaire de contact
Téléphone : 06 51 89 59 26