
Mainlevée d'hypothèque : démarche, coût et délais
Qu'est-ce que la mainlevée d'une hypothèque ?
La mainlevée d'une hypothèque est l'acte par lequel le créancier, le plus souvent la banque, consent à lever sa garantie sur l'immeuble. Elle concerne par exemple un local commercial, un entrepôt ou un terrain acquis à crédit. Elle est établie en la forme authentique, devant notaire dans la plupart des cas, mais elle n'efface pas à elle seule l'hypothèque des registres. C'est la radiation, demandée ensuite au service de la publicité foncière, qui retire l'inscription du fichier immobilier. Cette page décrit, dans le cadre du droit français, qui donne la mainlevée, comment la demander, ce qu'elle coûte et ce que peut faire l'emprunteur lorsque la banque refuse.
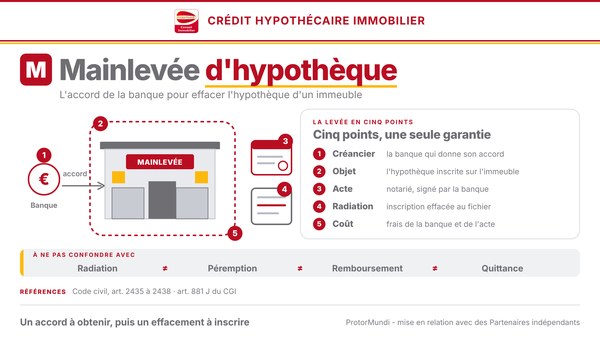
Points clés
- Mainlevée : l'acte par lequel le créancier consent à la radiation de son hypothèque ; il est établi en la forme authentique, le plus souvent devant notaire.
- Radiation : la formalité qui efface l'inscription du fichier immobilier une fois la mainlevée donnée ; elle est demandée au service de la publicité foncière.
- Quand la demander : à la vente du bien, lors d'un remboursement anticipé ou d'un refinancement : l'inscription ne disparaît pas d'elle-même avant sa date d'expiration.
- Coût : frais éventuels de la banque, rémunération et débours du notaire, et contribution de sécurité immobilière de 0,10 % des sommes radiées, ramenée à 0,05 % pour la radiation simplifiée (article 881 J du Code général des impôts).
- Refus de la banque : si la créance est soldée et que la banque ne consent pas, la radiation peut être demandée au tribunal du ressort de l'inscription.
Quand demander la mainlevée
Que faire en cas de remboursement anticipé ?
Un emprunteur qui rembourse son prêt avant le terme, par exemple avec le produit d'une cession ou d'un refinancement, solde la créance mais pas l'inscription. L'hypothèque s'éteint avec la créance qu'elle garantit ; l'inscription, elle, reste visible au fichier immobilier tant qu'elle n'a pas été radiée. Les conditions du remboursement anticipé, dont l'éventuelle indemnité, sont celles du contrat de prêt : elles se lisent avant de fixer la date.
Faut-il une mainlevée pour vendre le bien ?
Un acquéreur ne reçoit un immeuble libre de garantie qu'une fois la mainlevée obtenue. En pratique, le notaire chargé de la vente demande à la banque son consentement, rembourse le prêt sur le prix le jour de la signature, puis fait radier l'inscription. Le vendeur d'un local commercial, d'un entrepôt ou d'un terrain grevé prépare donc la mainlevée en amont de l'acte ; le déroulement complet de la vente est décrit dans la page vendre un bien hypothéqué, et l'ensemble de la cession est traité côté vendeur dans la page vendre un bien immobilier d'entreprise.
La mainlevée est-elle nécessaire à la fin du prêt ?
Un prêt remboursé jusqu'à sa dernière échéance ne produit plus d'effet, mais l'inscription demeure jusqu'à son expiration, en général un an après cette échéance. Sans démarche, elle disparaît alors d'elle-même. Faire donner la mainlevée n'est donc pas indispensable à ce stade ; elle devient utile si le bien est vendu ou refinancé avant l'expiration, ou si le propriétaire souhaite un fichier immobilier à jour. La durée d'effet est détaillée dans la page inscription hypothécaire et état hypothécaire.
Et en cas de refinancement ou de changement de garantie ?
Lorsqu'une autre banque reprend le financement d'un immeuble déjà hypothéqué, la première hypothèque est levée par mainlevée et une nouvelle garantie est inscrite au profit du nouveau prêteur, le plus souvent une hypothèque conventionnelle. L'ordre des opérations (remboursement, mainlevée, nouvelle inscription) se règle avec le notaire. Les conditions d'un refinancement relèvent de la banque : ProtorMundi ne propose ni crédit ni taux. Les étapes complètes figurent dans la page refinancement hypothécaire.
La démarche en quatre étapes
Comment solder la dette ?
La banque établit le montant à rembourser à une date donnée : capital restant dû, intérêts courus, éventuelle indemnité de remboursement anticipé et frais prévus au contrat. Ce décompte se demande à la banque avant le remboursement. Le créancier consent à la radiation soit après paiement de la créance, soit en renonçant à son hypothèque.
Comment demander la mainlevée à la banque ?
La demande est adressée à la banque créancière, par l'emprunteur ou, à l'occasion d'une vente, par le notaire chargé de l'acte. Elle désigne l'immeuble, le prêt et l'inscription concernés. C'est la banque, par son représentant habilité, qui donne le consentement à la radiation.
Que contient l'acte de mainlevée ?
La mainlevée volontaire est un acte unilatéral du créancier, établi en la forme authentique : le plus souvent un acte notarié signé par le représentant de la banque, parfois un acte administratif selon la nature du créancier. Une radiation simplifiée est possible lorsque le notaire certifie, dans un acte dont il remet une copie authentique, que le créancier a accepté la radiation à la demande du débiteur ; le service de la publicité foncière ne contrôle alors que la régularité formelle (article 2436 du Code civil).
Comment obtenir la radiation de l'inscription ?
Le notaire dépose l'acte au service de la publicité foncière du lieu de l'immeuble, qui porte une mention en marge de l'inscription. La radiation retire toute efficacité à une inscription non encore périmée : l'état hypothécaire délivré ensuite ne la révèle plus. Le fonctionnement de cet état est décrit dans la page inscription et état hypothécaires.
Mainlevée et radiation : qui fait quoi
| Étape | Qui agit | Document | Résultat |
|---|---|---|---|
| Solder | Emprunteur ou notaire, avec la banque | Décompte de remboursement | Créance payée |
| Demander | Emprunteur ou notaire | Demande écrite à la banque | Consentement de la banque |
| Mainlevée | Banque et notaire | Acte authentique de mainlevée | Consentement à la radiation, en forme authentique |
| Radiation | Notaire et service de la publicité foncière | Dépôt de l'acte | Mention en marge, inscription effacée |
Coût et délais
Quels frais la banque peut-elle facturer ?
La banque peut facturer certains frais liés à la mainlevée, ainsi qu'une indemnité en cas de remboursement anticipé. Ces postes figurent dans l'offre de prêt et dans les conditions tarifaires de la banque : ils se vérifient avant de signer le prêt, puis avant de fixer la date du remboursement.
Quels sont les frais de l'acte et de la formalité ?
L'acte de mainlevée est établi par un notaire, dont la rémunération est réglementée, et la radiation donne lieu à la contribution de sécurité immobilière : 0,10 % des sommes faisant l'objet de la radiation, ramenée à 0,05 % lorsque la radiation est requise selon la procédure simplifiée de l'article 2436 du Code civil (article 881 J du Code général des impôts). En cas de réduction du gage, la base est le montant total garanti par l'inscription, ou la valeur de l'immeuble affranchi si elle est déclarée dans l'acte et inférieure à ce montant. S'ajoutent les débours avancés par le notaire.
Ces frais sont supportés, selon le contrat de prêt et l'acte de vente, par celui qui demande la radiation : le plus souvent l'emprunteur, ou le vendeur lorsque la mainlevée accompagne une vente, auquel cas le notaire règle les sommes sur le prix.
Quels sont les délais ?
Aucun délai ne peut être garanti : il dépend de la banque, qui doit remettre son consentement, du notaire, qui établit l'acte, puis du service de la publicité foncière, qui porte la radiation. Pour une vente, la mainlevée se prépare avant la signature afin que le prix serve à rembourser le prêt le jour de l'acte ; hors vente, il faut demander le décompte de remboursement tôt, car les étapes se succèdent.
Postes de coût d'une mainlevée d'hypothèque
| Poste | Qui le perçoit | Base | Où le vérifier |
|---|---|---|---|
| Frais de la banque | La banque | Conditions tarifaires et offre de prêt | Offre de prêt |
| Indemnité de remboursement anticipé | La banque | Clause du contrat de prêt | Contrat de prêt |
| Rémunération du notaire | Le notaire | Tarif réglementé de l'acte de mainlevée | Décompte du notaire |
| Contribution de sécurité immobilière | Service de la publicité foncière, par le notaire | 0,10 % des sommes radiées (0,05 % pour la radiation simplifiée) | Article 881 J du CGI |
| Débours | Le notaire | Frais avancés pour l'acte et la formalité | Décompte du notaire |
Mainlevée totale, partielle ou judiciaire
Quelle différence entre mainlevée totale et partielle ?
La mainlevée totale lève toute la garantie. La mainlevée partielle réduit le gage : elle intervient par exemple lorsque l'hypothèque porte sur plusieurs lots ou sur un terrain divisé, et que la banque libère la fraction vendue contre un remboursement partiel. Pour la contribution de sécurité immobilière, chaque dégrèvement ne peut être taxé sur une somme supérieure à la fraction de la créance originaire que l'immeuble ou la fraction d'immeuble garantit encore.
Quand la mainlevée est-elle judiciaire ?
Lorsque le créancier refuse ou ne peut pas consentir, la radiation non consentie est demandée au tribunal dans le ressort duquel l'inscription a été faite (article 2437 du Code civil). Le juge ordonne notamment la radiation lorsque l'inscription n'est fondée ni sur la loi ni sur un titre, ou lorsqu'elle repose sur un titre éteint, irrégulier ou périmé (article 2438). Le jugement doit être rendu en dernier ressort ou passé en force de chose jugée, et son dispositif doit ordonner la radiation. Tant que la créance garantie n'est pas payée, la banque peut maintenir sa garantie. La procédure se conduit avec un avocat : ProtorMundi ne délivre pas de consultation juridique.
Mainlevée ou péremption : faut-il agir ?
L'inscription d'une hypothèque cesse de produire ses effets à sa date d'expiration si elle n'a pas été renouvelée (article 2430 du Code civil), en général un an après la dernière échéance du prêt. Dans ce cas, elle disparaît sans mainlevée ni frais. La mainlevée devient utile avant cette date, notamment pour vendre ou refinancer. Les règles de durée, de renouvellement et de lecture de l'état figurent dans la page inscription et état hypothécaires.
À ne pas confondre avec
- La radiation : la formalité qui efface l'inscription du fichier immobilier une fois la mainlevée donnée ; voir la définition de la radiation hypothécaire.
- La péremption : la fin de l'inscription par l'arrivée de sa date d'expiration sans renouvellement ; elle n'exige aucune mainlevée.
- Le remboursement anticipé : le paiement de la dette avant le terme : il éteint la créance, mais n'efface pas l'inscription, qui demande une mainlevée puis une radiation.
- La quittance : l'attestation que la dette est payée ; elle prouve le paiement, elle ne vaut pas consentement à la radiation.
- La mainlevée de saisie : la levée d'une mesure de saisie, procédure distincte de la levée d'une hypothèque ; voir la définition de la mainlevée.
La mainlevée et la valeur du bien
Une mainlevée libère un immeuble, elle ne dit pas ce qu'il vaut. Avant de vendre un local commercial, un entrepôt ou un terrain grevé, de le refinancer ou de le partager dans une succession, connaître sa valeur vénale permet de vérifier que le prix couvre le solde dû à la banque et de négocier sur des bases objectives.
La valeur est établie par un expert indépendant des parties, du notaire et de la banque. Au sein du réseau, Jean-Louis Flavien, Conseil Expert partenaire, MRICS et AACI, exerce l'expertise immobilière depuis 1992, y compris en mission judiciaire, sans activité de transaction. L'offre TVA offerte sur le rapport d'expertise s'adresse aux propriétaires non assujettis, par exemple l'ancien exploitant qui a conservé ses murs, l'associé d'une SCI familiale à l'impôt sur le revenu ou l'héritier. ProtorMundi informe et transmet la demande ; il n'est pas intermédiaire en opérations de banque, ne propose ni crédit ni taux et ne délivre ni consultation juridique ni conseil fiscal. La mainlevée relève de la banque et du notaire.
Questions fréquentes sur la mainlevée d'hypothèque
Qu'est-ce qu'une mainlevée d'hypothèque ?
C'est l'acte par lequel le créancier, le plus souvent la banque, consent à la radiation de son hypothèque ; il est établi en la forme authentique. Elle ne suffit pas à effacer l'inscription : la radiation, demandée ensuite au service de la publicité foncière, la retire du fichier immobilier.
Combien coûte une mainlevée d'hypothèque ?
Elle comprend trois postes : les frais éventuels de la banque, la rémunération et les débours du notaire, et la contribution de sécurité immobilière. Celle-ci est de 0,10 % des sommes radiées, et de 0,05 % si la radiation est simplifiée (article 881 J du CGI). Les frais de la banque et du notaire dépendent du contrat et de l'acte : ils se demandent avant de signer.
Qui paie la mainlevée d'hypothèque ?
Le plus souvent, c'est l'emprunteur. Selon le contrat de prêt et l'acte de vente, ce peut être le vendeur lorsque la mainlevée accompagne une vente ; le notaire règle alors les sommes sur le prix.
Quel délai pour obtenir une mainlevée d'hypothèque ?
Aucun délai ne peut être garanti : il dépend de la banque, du notaire et du service de la publicité foncière. En cas de vente, la mainlevée se prépare avant la signature pour que le remboursement ait lieu le jour de l'acte.
Faut-il une mainlevée à la fin du prêt ?
Pas systématiquement : l'inscription expire d'elle-même, en général un an après la dernière échéance. Une mainlevée suivie d'une radiation est utile pour vendre ou refinancer avant cette date, ou pour disposer d'un état hypothécaire à jour.
Quelle différence entre mainlevée et radiation ?
La mainlevée est le consentement du créancier ; la radiation est l'effacement de l'inscription au fichier immobilier. La première précède la seconde, et la radiation peut aussi résulter d'un jugement.
Que faire si la banque refuse la mainlevée ?
Si la créance est soldée et que la banque refuse ou tarde, on peut demander la radiation au tribunal du ressort de l'inscription. Cela vaut notamment lorsque l'inscription repose sur un titre éteint, irrégulier ou périmé. Un jugement qui ordonne la radiation est nécessaire ; un avocat conseille sur la procédure.
Faire établir la valeur d'un bien à libérer d'une hypothèque
Pour connaître la valeur vénale d'un local commercial, d'un entrepôt ou d'un terrain que vous vendez, refinancez ou libérez d'une hypothèque, indiquez sa localisation, sa surface, son usage et l'objet de la demande : elle est transmise à un Conseil Expert partenaire, qui établit le devis de l'expertise.
Devis : Demander un devis d'expertise immobilière
Formulaire : formulaire de contact
Téléphone : 06 51 89 59 26