
Vente d'un bien hypothéqué : les étapes
Peut-on vendre un bien hypothéqué ?
Oui, un propriétaire peut vendre un immeuble professionnel grevé d'une hypothèque : le notaire rembourse la banque sur le prix de vente, la banque consent la mainlevée et l'inscription est radiée. L'acquéreur reçoit un actif libre de toute dette. Trois éléments conditionnent l'opération : le solde et le calendrier fixés par la banque, les conditions de la promesse acceptées par l'acquéreur, et l'ordre de paiement des créanciers établi par le notaire. Cette page décrit les étapes, les trois situations de prix, le report de garantie et les points de vigilance.
Points clés
- L'hypothèque suit l'immeuble : elle reste attachée à l'actif après la vente tant que l'inscription n'est pas radiée, d'où le paiement de la banque à la signature.
- Le notaire paie la banque sur le prix, après avoir consulté l'état hypothécaire et obtenu le décompte de remboursement.
- La mainlevée et la radiation libèrent l'acquéreur : elles suivent le paiement de la dette.
- Un prix inférieur à la dette exige l'accord de la banque, faute de quoi la vente n'aboutit pas.
- Le report de garantie permet de garder le prêt sur un autre immeuble, si la banque l'accepte par écrit.
Que devient l'hypothèque quand on vend ?
L'hypothèque est une garantie attachée à l'immeuble : elle le suit chez le nouvel acquéreur et ne disparaît qu'avec le paiement de la dette et la radiation de l'inscription.
L'hypothèque suit l'immeuble
L'hypothèque suit l'immeuble chez le nouvel acquéreur tant que son inscription n'est pas radiée. Selon l'article 2461 du Code civil, les créanciers inscrits suivent l'immeuble en quelques mains qu'il passe, pour être payés selon l'ordre de leurs inscriptions. Un acquéreur qui achète sans que la dette soit payée reçoit donc un actif encore grevé, et la banque conserve son droit de se faire payer sur lui. C'est pourquoi un acquéreur professionnel, assisté de son notaire, exige que l'inscription soit radiée à la signature. Pour le cédant, l'hypothèque conventionnelle prise par sa banque, sur un local commercial, un entrepôt ou un terrain détenu en direct ou par une SCI, ne bloque pas la vente : elle en détermine les conditions de paiement.
Le prix désintéresse les créanciers inscrits
Le prix de vente sert d'abord à payer les créanciers inscrits sur l'immeuble. Le notaire chargé de la vente reçoit le prix de l'acquéreur, règle la banque sur le décompte que celle-ci a établi, puis reverse le solde au cédant : le cédant n'avance donc pas la somme. Lorsque plusieurs créanciers sont inscrits, chacun est payé selon son rang, jusqu'à épuisement du prix. Ce circuit protège l'acquéreur, qui paie une seule fois, et le cédant, dont la dette s'éteint à hauteur des sommes versées.
Lire l'état hypothécaire avant de vendre
L'état hypothécaire liste toutes les inscriptions qui grèvent l'immeuble, et le notaire le demande avant la vente. Il révèle l'hypothèque de la banque prêteuse, mais aussi d'éventuelles inscriptions oubliées : hypothèque judiciaire prise par un créancier impayé, hypothèque légale, privilège du prêteur de deniers. Un cédant qui le fait établir avant de mettre l'actif en vente connaît la dette à rembourser et évite une découverte tardive qui retarde la signature. La page sur l'état hypothécaire explique la lecture de chaque rubrique et la demande de renseignements.
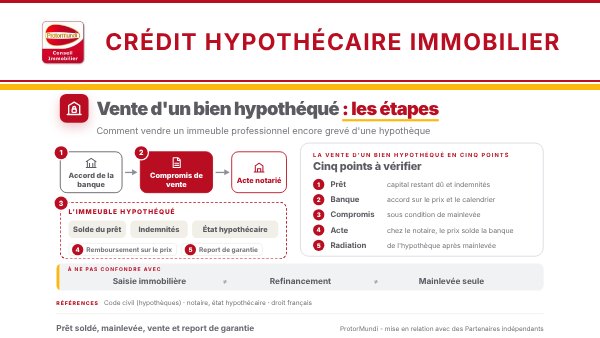
Les étapes de la vente d'un bien hypothéqué
La vente d'un bien hypothéqué est une vente ordinaire en quatre étapes : décompte de la banque, promesse de vente, acte chez le notaire, puis radiation de l'inscription.
Connaître le solde et obtenir l'accord de la banque
Le cédant obtient le solde du prêt en demandant à la banque un décompte de remboursement à la date de signature prévue. Ce décompte détaille le capital restant dû, les intérêts courus et les indemnités prévues au contrat, et fixe la somme à prélever sur le prix. Le contrat de prêt rend en général la dette exigible en cas de vente : l'accord de la banque sur le calendrier devient une étape pratique, puisqu'elle seule consent la mainlevée. Mieux vaut l'obtenir avant de signer la promesse de vente, pour fixer un prix qui tienne compte de la dette.
Signer un compromis sous condition
La promesse de vente fixe le sort de l'hypothèque : l'inscription sera payée sur le prix puis radiée, et l'acquéreur ne reprend aucune dette. Les parties peuvent subordonner la vente à la remise de la mainlevée, ou prévoir que le notaire la fera lever avec le prix. Le notaire vérifie l'état hypothécaire avant la signature définitive ; si une inscription non prévue apparaît, l'acquéreur peut exiger qu'elle soit levée avant d'acheter, ce qui retarde l'acte. Lorsque l'actif est loué, la promesse mentionne aussi le bail en cours.
L'acte de vente chez le notaire
L'acte de vente est signé chez le notaire, qui reçoit le prix et le répartit entre la banque, les frais et le cédant. Le même jour, la banque donne mainlevée de son hypothèque, en général à réception des fonds. Il arrive que la mainlevée soit signée après la vente, quand la banque n'a pas encore remis son acte : le notaire s'assure alors que le paiement et la radiation sont menés à terme. Le cédant reçoit la différence entre le prix et les sommes versées à la banque, déduction faite des frais.
Le paiement de la banque et la radiation
La radiation supprime l'inscription au fichier immobilier : le notaire la demande au service de la publicité foncière après la mainlevée. Elle ne se confond pas avec la mainlevée, qui est l'accord de la banque, alors que la radiation est la formalité qui efface l'inscription. Le détail de la démarche, son coût et ses délais relèvent de la page consacrée à la mainlevée d'hypothèque, qui ne sont pas repris ici.
| Étape | Qui agit | Document | Résultat |
|---|---|---|---|
| Solde du prêt | Cédant et banque | Décompte de remboursement | Somme à prélever sur le prix |
| Promesse de vente | Cédant et acquéreur | Promesse ou compromis | Sort de l'hypothèque fixé |
| Acte de vente | Notaire, cédant et acquéreur | Acte authentique | Banque payée sur le prix, solde au cédant |
| Mainlevée et radiation | Banque et notaire | Acte de mainlevée | Inscription supprimée au fichier immobilier |
Prix de vente et dette : trois situations
Le prix de vente est comparé à la dette dans trois situations : il la dépasse, il ne la couvre pas, ou il se partage entre plusieurs créanciers.
Prix supérieur à la dette
Si le prix couvre la dette, la banque est payée en totalité et le cédant conserve le solde. C'est le cas d'un actif acquis depuis longtemps dont la valeur vénale dépasse le capital restant dû. Le cédant reçoit la différence entre le prix et le décompte, déduction faite des frais de vente, et il n'a aucune autre démarche à faire auprès de la banque que d'obtenir la remise de la mainlevée.
Prix inférieur à la dette
Lorsque le prix ne couvre pas la dette, la vente n'aboutit que si la banque accepte de donner mainlevée contre un paiement partiel. Sans cet accord, l'acquéreur ne peut pas acheter un actif libre d'inscription, et la banque garde son hypothèque. Le cédant peut aussi combler l'écart sur ses fonds propres. Si la banque accepte, elle reste créancière du solde non payé : l'emprunteur, et les cautions personnelles éventuelles selon les termes de leur engagement, continuent de le devoir. Une valeur vénale établie par expertise appuie la discussion avec la banque, car elle montre que le prix demandé correspond à celui du marché.
Plusieurs créanciers inscrits
Quand plusieurs créanciers sont inscrits, le notaire répartit le prix selon leur rang : chacun est payé dans l'ordre de ses inscriptions, jusqu'à épuisement des fonds. Un actif porte parfois la première hypothèque d'une banque, une seconde hypothèque d'un autre prêteur et une hypothèque judiciaire prise par un créancier impayé. Chaque créancier payé donne sa propre mainlevée, et si le prix ne suffit pas, les créanciers les moins bien placés restent impayés sur l'immeuble. Le rang se lit dans l'état hypothécaire.
| Situation | Sort de l'hypothèque | Reste dû | Point d'attention |
|---|---|---|---|
| Prix supérieur à la dette | Mainlevée à la signature, puis radiation | Rien à la banque, solde du prix au cédant | Décompte à jour à la date de l'acte |
| Prix inférieur à la dette | Mainlevée contre paiement partiel, si la banque l'accepte | Solde non payé, selon l'accord obtenu | Accord écrit de la banque avant la promesse |
| Plusieurs créanciers inscrits | Mainlevée de chaque créancier payé | Selon le rang de chacun | Ordre de paiement établi par le notaire |
Vendre sans solder la dette : le report de garantie
Le report de garantie est la solution qui permet de vendre l'immeuble en conservant le prêt, si la banque accepte une nouvelle garantie sur un autre actif.
Le principe
L'hypothèque est attachée à l'immeuble vendu et ne se déplace pas : le prêt ne peut être maintenu que si la banque accepte une autre garantie. Le cédant propose un autre immeuble, souvent l'actif qu'il acquiert avec le prix de la vente, sur lequel une nouvelle hypothèque est inscrite. L'ancienne est radiée avec la vente. Cette solution convient à une société d'exploitation ou à une SCI qui déplace ses locaux ou ses entrepôts et veut éviter le remboursement anticipé de son prêt.
Ce que la banque exige
La banque réexamine le dossier comme pour un nouveau prêt : valeur du nouvel immeuble, quotité de financement, situation de l'emprunteur. Elle peut refuser, demander une garantie complémentaire comme une caution ou un nantissement, ou modifier les conditions du prêt. La nouvelle hypothèque prend un rang qui lui est propre, à sa date d'inscription, et suppose un acte notarié avec ses frais. Aucun engagement n'existe tant que la banque n'a pas donné son accord par écrit.
Les limites
Le report de garantie dépend entièrement de l'accord de la banque, et il ne dispense ni des frais ni du temps de l'opération. Il suppose en pratique un immeuble de remplacement : sans actif à proposer, le prêt doit être remboursé. Il ne remplace pas non plus le changement de prêteur, qui relève du refinancement hypothécaire, où le prêt est remplacé alors que l'immeuble reste le même.
Coûts et points de vigilance
Le coût d'une vente avec hypothèque est celui d'une vente ordinaire, majoré des indemnités éventuelles de la banque et des frais de mainlevée et de radiation.
Indemnités et frais de la banque
Le contrat de prêt fixe les indemnités dues en cas de remboursement anticipé : elles se lisent dans la clause de remboursement, avant de s'engager sur un prix. Selon les contrats, il s'agit d'une indemnité de remboursement anticipé, de frais de dossier ou de frais de mainlevée facturés par la banque. Leur montant ne figure sur aucune grille générale : il se demande à la banque avec le décompte. Un cédant qui le découvre le jour de l'acte voit son solde net diminuer sans l'avoir anticipé.
Les frais d'acte
Les frais d'acte de la vente sont ceux d'une cession ordinaire, auxquels s'ajoutent les frais propres à la mainlevée et à la radiation. Le notaire les chiffre dans son décompte de répartition, qui précise ce qui revient à la banque, aux frais et au cédant. Demandez ce décompte avant la signature : il permet de vérifier le solde net avant de s'engager, et de le comparer au prix attendu.
Un immeuble loué
L'acquéreur d'un immeuble loué reprend le bail en cours : ni l'hypothèque ni la vente ne le rompent. Selon l'article 1743 du Code civil, l'acquéreur ne peut pas expulser un locataire titulaire d'un bail authentique ou de date certaine, sauf clause contraire du bail. Un bail commercial 3/6/9 qui remplit ces conditions suit donc l'actif chez le nouvel acquéreur, avec son loyer et sa durée. La valeur vénale d'un actif loué dépend du bail : un bail de longue durée avec un preneur solide soutient le prix, un bail proche de son terme l'affaiblit.
À ne pas confondre avec
La vente d'un bien hypothéqué est une opération volontaire, qui se distingue de quatre opérations voisines par l'acteur et par le résultat.
- La saisie immobilière : la vente forcée, engagée par un créancier impayé devant le juge de l'exécution, alors qu'ici le propriétaire vend de sa propre initiative ; voir la page saisie immobilière.
- Le refinancement : le remplacement du prêt par un autre prêt, sans vente de l'actif ; voir le refinancement hypothécaire.
- La mainlevée seule : la radiation de l'hypothèque sans vente, après paiement de la dette ou accord de la banque ; voir la mainlevée.
- La procédure collective : la vente par un liquidateur judiciaire après l'ouverture d'une procédure, alors qu'ici l'entreprise n'est pas en procédure collective ; voir hypothèque et procédure collective.
La vente d'un bien hypothéqué et la valeur du bien
La valeur vénale de l'actif est ce qui décide de l'issue de la vente, car elle détermine si le prix couvre la dette et ce que la banque peut accepter.
Jean-Louis Flavien, MRICS et AACI / P.App, expert immobilier depuis 1992, partenaire agréé indépendant du réseau ProtorMundi, intervient en expertise immobilière uniquement, en France : il n'intervient ni en transaction ni en gestion et ne réalise pas la vente. ProtorMundi met en relation avec des Partenaires indépendants et ne délivre ni conseil juridique ni conseil en financement : le notaire et la banque restent les acteurs de la vente et de la mainlevée.
La jurisprudence définit la valeur vénale comme le prix qu'un bien peut atteindre par le jeu de l'offre et de la demande à la date de la mutation (Cass. com., 6 déc. 2005). La banque raisonne sur une autre notion, la valeur hypothécaire, retenue pour garantir son prêt. Pour un local commercial, un entrepôt ou un terrain d'entreprise, une expertise immobilière et valeur vénale donne au cédant un prix défendable devant l'acquéreur comme devant la banque.
Questions fréquentes sur la vente d'un bien hypothéqué
Peut-on vendre un bien hypothéqué ?
Oui. Le propriétaire reste libre de vendre un immeuble hypothéqué, mais l'hypothèque suit l'actif tant qu'elle n'est pas radiée. Le notaire rembourse donc la banque sur le prix, la banque consent la mainlevée et l'inscription est supprimée. L'acquéreur reçoit un actif libre de toute dette, et le cédant conserve le solde du prix après paiement de la banque et des frais.
Qui rembourse la banque lors de la vente ?
Le notaire rembourse la banque, sur le prix versé par l'acquéreur. Il demande à la banque un décompte de remboursement, paie la somme due le jour de l'acte, puis reverse le solde au cédant, qui n'avance donc pas la somme. Lorsque plusieurs créanciers sont inscrits, le notaire les paie selon leur rang, jusqu'à épuisement du prix.
Faut-il rembourser le prêt avant de vendre ?
Non, le remboursement peut avoir lieu le jour de la vente, avec le prix de l'acquéreur. Il faut en revanche demander le décompte à la banque avant de signer la promesse, car le contrat de prêt rend en général la dette exigible en cas de vente et fixe des indemnités. Le cédant sait ainsi ce que la banque percevra.
Que se passe-t-il si le prix est inférieur à la dette ?
La banque doit accepter de donner mainlevée contre un paiement partiel, sinon la vente n'aboutit pas. Si elle accepte, elle reste créancière du solde non payé, que l'emprunteur et ses cautions éventuelles continuent de devoir selon leur engagement. Le cédant peut aussi compléter la différence sur ses fonds propres. Une expertise de la valeur vénale appuie la discussion avec la banque.
Peut-on vendre sans l'accord de la banque ?
Le propriétaire reste libre de vendre, mais il ne peut pas livrer un actif libre sans la mainlevée de la banque, qui seule la consent. Le contrat de prêt rend en outre la dette exigible en cas de vente. Vendre sans l'accord de la banque revient à vendre un actif encore grevé : l'acquéreur le reçoit avec l'hypothèque et le droit de suite de la banque.
Peut-on vendre un bien hypothéqué qui est loué ?
Oui. La vente d'un immeuble loué transmet le bail à l'acquéreur, qui ne peut expulser un preneur titulaire d'un bail authentique ou de date certaine, sauf clause contraire du bail (article 1743 du Code civil). L'hypothèque n'y change rien : la banque est payée sur le prix, et le bail suit l'actif chez le nouvel acquéreur avec son loyer et sa durée.
Peut-on reporter l'hypothèque sur un autre bien ?
L'hypothèque ne se transporte pas d'un immeuble à l'autre. La banque peut toutefois accepter de maintenir le prêt contre une nouvelle hypothèque sur un autre actif, inscrite à son propre rang. C'est le report de garantie : il dépend de son accord écrit, de la valeur du nouvel immeuble et de la situation de l'emprunteur, et il suppose un acte notarié avec ses frais.
Faire établir la valeur d'un bien avant de le vendre
Une expertise de la valeur vénale est le point de départ d'une vente : elle fixe le prix défendable devant l'acquéreur comme devant la banque. ProtorMundi met en relation avec un Partenaire indépendant ; la vente elle-même passe par le notaire et la banque.
Devis : Demander un devis d'expertise immobilière
Téléphone : 06 51 89 59 26