
Saisie immobilière d'un immeuble professionnel : étapes
Qu'est-ce que la saisie immobilière ?
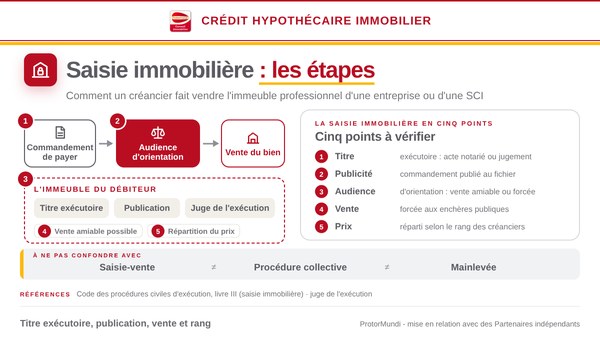
La saisie immobilière est la procédure par laquelle un créancier impayé fait vendre de force l'immeuble de son débiteur pour se payer sur le prix. Pour une entreprise ou une SCI qui détient ses murs, local commercial, entrepôt ou terrain, elle vise l'immeuble lui-même, que la dette soit garantie par une hypothèque ou non. Elle se déroule en France devant le juge de l'exécution, par le ministère d'avocats, en quatre temps : commandement de payer, audience d'orientation, vente, répartition du prix. Cette page décrit ces étapes, ce que la saisie change pour l'immeuble, les loyers et la dette, et ce qui permet d'éviter la vente forcée ; ProtorMundi informe, il ne délivre ni consultation juridique ni conseil fiscal.
Points clés
- Principe : un créancier muni d'un titre exécutoire fait vendre l'immeuble de son débiteur ; l'hypothèque n'est pas une condition, elle fixe le rang du créancier.
- Étapes : commandement de payer valant saisie, publié au fichier immobilier ; audience d'orientation devant le juge de l'exécution ; vente amiable ou vente forcée aux enchères ; répartition du prix.
- Effets : l'immeuble devient indisponible, les loyers sont immobilisés et répartis avec le prix, les baux en cours ne s'éteignent pas du seul fait de la saisie.
- Dette : le prix est réparti selon le rang des créanciers ; ce qui reste dû après la vente n'est plus garanti par l'immeuble, mais peut l'être par une caution.
- Issues : une vente amiable autorisée par le juge, un refinancement ou un accord avec la banque peuvent éviter l'adjudication ; une procédure collective suspend les poursuites individuelles.
Quand un créancier peut-il saisir un immeuble professionnel ?
Un créancier peut saisir l'immeuble de son débiteur dès qu'il détient un titre exécutoire pour une créance certaine, liquide et exigible, garantie ou non.
Un titre exécutoire
Le créancier doit disposer d'un titre exécutoire : un jugement exécutoire, ou un acte notarié revêtu de la formule exécutoire, comme l'acte de prêt hypothécaire. Une simple facture impayée ou un contrat sous seing privé ne suffit pas ; le créancier doit d'abord obtenir un jugement.
Le rôle de l'hypothèque
L'hypothèque n'est pas nécessaire pour saisir, tout créancier titré peut poursuivre un immeuble de son débiteur. Elle sert à autre chose : elle donne à la banque un rang et un droit de suite sur l'immeuble, de sorte qu'elle se paie avant les créanciers sans garantie, selon son rang hypothécaire. Une hypothèque judiciaire, prise après un jugement, produit le même effet. Le Code civil encadre l'hypothèque et son rang, le Code des procédures civiles d'exécution encadre la saisie ; ces textes sont à vérifier sur Légifrance dans leur version en vigueur.
Quel immeuble, quel propriétaire
La saisie frappe l'immeuble du débiteur : celui de l'entreprise qui détient ses murs, ou celui de la SCI propriétaire. Une société d'exploitation locataire de ses murs n'est pas concernée par la saisie de l'immeuble de la SCI, sauf si elle l'a cautionnée. Lorsqu'un tiers a affecté son immeuble à la dette d'autrui, c'est cet immeuble qui est saisi, selon le régime de la caution hypothécaire.
Quelles sont les étapes de la saisie immobilière ?
La saisie immobilière suit cinq temps : le commandement de payer, la publication, l'audience d'orientation, la vente, puis la répartition du prix entre les créanciers.
Le commandement de payer valant saisie
Un commissaire de justice remet au débiteur un commandement de payer qui vaut saisie de l'immeuble. Il laisse un court délai pour payer ; faute de paiement, la procédure continue. Le commandement est ensuite publié au service de la publicité foncière du lieu de l'immeuble, et dénoncé aux créanciers déjà inscrits, qui sont ainsi appelés à la procédure.
L'assignation et l'audience d'orientation
Le créancier assigne ensuite le débiteur devant le juge de l'exécution du tribunal judiciaire, par le ministère d'un avocat. À l'audience d'orientation, le juge vérifie que les conditions de la saisie sont remplies, tranche les contestations du débiteur, puis décide de la suite : autoriser une vente amiable ou ordonner la vente forcée.
La vente amiable ou la vente forcée
Le débiteur peut demander à vendre lui-même l'immeuble. Le juge fixe alors un prix minimal et un délai, et la vente se conclut par acte notarié ; le prix sert à payer les créanciers. À défaut, la vente est forcée : la mise à prix est fixée par le créancier poursuivant, le juge fixe les modalités de visite et la date de l'audience, et l'immeuble est vendu aux enchères publiques.
L'adjudication
Le jugement d'adjudication constate la vente au plus offrant et vaut titre de propriété pour l'adjudicataire. Il est publié au fichier immobilier. L'immeuble est en principe libéré des inscriptions qui le grevaient, la garantie des créanciers se reportant sur le prix.
La répartition du prix
Le prix est réparti entre les créanciers selon leur rang : frais de la procédure d'abord, puis créanciers privilégiés et hypothécaires dans l'ordre de leurs inscriptions, puis créanciers sans garantie. S'il reste un solde, il revient au débiteur. Aucun délai ne peut être garanti, il dépend des contestations, des recours et du calendrier de la juridiction.
Saisie immobilière : qui fait quoi
| Étape | Qui agit | Acte ou décision | Résultat |
|---|---|---|---|
| Commandement | Créancier, par un commissaire de justice | Commandement de payer valant saisie | Immeuble saisi, délai pour payer |
| Publication | Créancier, au service de la publicité foncière | Publication au fichier immobilier | Immeuble indisponible, créanciers inscrits avertis |
| Audience d'orientation | Juge de l'exécution, avocats | Jugement d'orientation | Vente amiable autorisée ou vente forcée ordonnée |
| Vente | Débiteur et notaire, ou avocats aux enchères | Acte de vente ou jugement d'adjudication | Nouveau propriétaire |
| Répartition | Créanciers, sous le contrôle du juge | Distribution du prix | Prix réparti selon le rang |
Que change la saisie pour l'immeuble et ses locataires ?
Dès le commandement, l'immeuble saisi ne peut plus être vendu librement, et les loyers sont mis de côté pour les créanciers.
Un immeuble indisponible
À compter de la publication, le débiteur reste propriétaire et occupe toujours l'immeuble. Il ne peut plus le vendre à sa guise : seule la vente amiable autorisée par le juge reste possible. Cette indisponibilité est opposable aux tiers qui traitent avec lui.
Les loyers immobilisés
Pour un immeuble loué, les loyers sont immobilisés : ils ne reviennent plus librement au propriétaire, ils sont répartis avec le prix de vente entre les créanciers. Pour une entreprise ou une SCI dont les loyers servent à rembourser le prêt, la saisie coupe donc cette ressource.
Les baux en cours
La saisie n'éteint pas, à elle seule, un bail commercial en cours. Le locataire reste dans les lieux et continue de payer son loyer. Un bail régulièrement conclu avant le commandement reste opposable à l'adjudicataire ; le sort d'un bail consenti après se vérifie avec un avocat.
Que devient la dette après la vente ?
La dette est payée à hauteur du prix, selon le rang de chaque créancier ; ce qui reste dû n'est plus garanti par l'immeuble, qui a changé de propriétaire.
Prix suffisant ou insuffisant
Si le prix couvre toutes les créances, les créanciers sont payés et le solde éventuel revient au débiteur. S'il est insuffisant, le créancier hypothécaire est payé dans la limite de son rang et le reste de sa créance devient une créance sans garantie, que le créancier peut poursuivre sur les autres biens du débiteur.
Cautions et garanties personnelles
La vente de l'immeuble n'éteint pas le cautionnement donné par le dirigeant ou les associés : la banque peut le mettre en jeu pour la part non payée. C'est l'un des points à mesurer avant que la procédure n'aille à son terme.
Radiation des inscriptions
Après la vente, les inscriptions des créanciers payés par le prix sont radiées au fichier immobilier. La mainlevée décrite dans la page mainlevée d'hypothèque concerne le cas d'une dette payée en dehors de la saisie.
Les issues d'une saisie immobilière
| Issue | Effet sur l'immeuble | Effet sur la dette |
|---|---|---|
| Paiement avant la vente | Saisie levée, immeuble conservé | Dette soldée, inscriptions radiées |
| Vente amiable autorisée | Vente par acte notarié, au prix fixé par le juge | Prix réparti entre les créanciers selon leur rang |
| Vente forcée | Adjudication aux enchères publiques | Prix réparti ; le solde non payé reste dû, sans garantie |
| Procédure collective du débiteur | Poursuites individuelles suspendues | Créance déclarée, traitée dans la procédure |
Comment éviter la vente forcée ?
La vente forcée se prévient en agissant tôt : négocier avec la banque, vendre soi-même ou remplacer le prêt, avant que le juge n'ordonne l'adjudication.
Négocier avec la banque
Un échéancier, un report ou une restructuration de la dette sont à discuter avec la banque avant le commandement, ou pendant la procédure. L'accord se formalise par écrit, et la banque peut alors abandonner les poursuites.
Vendre à l'amiable
Vendre soi-même, au prix du marché, rapporte en général plus qu'une adjudication et conserve la maîtrise de l'opération. La vente amiable peut intervenir avant le commandement, ou être autorisée par le juge à l'audience d'orientation. La valeur vénale de l'immeuble, établie par un expert, aide à fixer le prix.
Remplacer le prêt
Un autre prêteur peut rembourser la banque et prendre sa place, avec une nouvelle garantie : c'est le refinancement hypothécaire, qui suppose que l'emprunteur reste finançable. Un refinancement n'est pas une issue pour un emprunteur déjà en procédure collective.
Les procédures collectives
Une entreprise en difficulté peut demander l'ouverture d'une procédure de sauvegarde, de redressement ou de liquidation, ou une procédure amiable comme le mandat ad hoc. L'ouverture d'une procédure collective arrête les poursuites individuelles ; ses effets sur l'hypothèque sont décrits dans la page hypothèque et procédure collective. Le choix de la procédure relève d'un avocat.
À ne pas confondre avec
La saisie immobilière est souvent confondue avec d'autres procédures qui ne visent ni le même bien ni le même effet.
- La saisie-vente : elle porte sur les biens meubles du débiteur, comme le matériel ou les stocks, et non sur l'immeuble.
- La procédure collective : sauvegarde, redressement ou liquidation judiciaire, elle suspend les poursuites individuelles au lieu de les engager. Voir la page hypothèque et procédure collective et la définition de la procédure collective.
- La mainlevée : l'acte par lequel le créancier consent à la radiation de son hypothèque après paiement ; voir la page mainlevée d'hypothèque.
- L'hypothèque judiciaire : une garantie prise après un jugement, qui donne un rang au créancier mais ne vend pas l'immeuble ; voir la définition de l'hypothèque judiciaire.
- La vente d'un bien hypothéqué : la vente conclue par le propriétaire, avec l'accord de la banque, sans procédure de saisie.
La notion est aussi définie dans le lexique : saisie immobilière.
Pourquoi la valeur du bien compte-t-elle dans une saisie ?
La valeur de l'immeuble commande l'issue d'une saisie : une vente amiable bien préparée ou une mise à prix mal fixée ne donnent pas le même prix. Connaître la valeur vénale d'un local commercial, d'un entrepôt ou d'un terrain permet de mesurer l'écart avec la dette et de négocier sur des bases objectives.
La valeur est établie par un expert indépendant des parties, du notaire et de la banque. Au sein du réseau, Jean-Louis Flavien, Conseil Expert partenaire, MRICS et AACI, exerce l'expertise immobilière depuis 1992, y compris en mission judiciaire, sans activité de transaction. L'offre TVA offerte sur le rapport d'expertise s'adresse aux propriétaires non assujettis, par exemple l'ancien exploitant qui a conservé ses murs, l'associé d'une SCI familiale à l'impôt sur le revenu ou l'héritier. ProtorMundi informe et transmet la demande ; il n'est pas avocat, n'est pas intermédiaire en opérations de banque et ne délivre ni consultation juridique ni conseil fiscal. La saisie relève du juge de l'exécution et des avocats.
Contenu actualisé le 22 octobre 2026, à relire à chaque évolution des textes cités.
Questions fréquentes sur la saisie immobilière
Les questions ci-dessous sont celles que se posent le plus souvent les propriétaires d'un immeuble professionnel en France confrontés à une procédure de saisie.
Qu'est-ce que la saisie immobilière d'un immeuble professionnel ?
C'est la procédure par laquelle un créancier muni d'un titre exécutoire fait vendre l'immeuble de son débiteur, entreprise ou SCI, pour se payer sur le prix. Elle se déroule devant le juge de l'exécution, par le ministère d'avocats, et se termine par une vente amiable ou par une adjudication aux enchères.
Faut-il une hypothèque pour saisir un immeuble ?
Non. Il suffit d'un titre exécutoire, par exemple un jugement ou un acte notarié exécutoire. L'hypothèque donne à la banque un rang et un droit de suite : elle se paie avant les créanciers sans garantie sur le prix de l'immeuble.
Combien de temps dure une saisie immobilière ?
Aucune durée uniforme ne peut être annoncée. Le délai dépend des contestations du débiteur, des recours, du nombre de créanciers et du calendrier de la juridiction. Une vente amiable autorisée par le juge peut raccourcir la procédure.
Peut-on vendre l'immeuble à l'amiable pendant la saisie ?
Oui, à l'audience d'orientation, le débiteur peut demander au juge l'autorisation de vendre lui-même. Le juge fixe un prix minimal et un délai ; la vente se conclut par acte notarié et le prix est réparti entre les créanciers.
Que deviennent les loyers et les baux commerciaux pendant la saisie ?
Les loyers sont immobilisés et répartis avec le prix entre les créanciers. Le bail commercial en cours n'est pas éteint par la saisie elle-même : le locataire reste dans les lieux. Un bail régulièrement conclu avant le commandement reste opposable à l'adjudicataire ; un bail consenti après se vérifie avec un avocat.
Que devient la dette si le prix ne suffit pas ?
Le créancier hypothécaire est payé dans la limite de son rang ; le reste de sa créance subsiste sans garantie sur l'immeuble. Il peut le poursuivre sur les autres biens du débiteur, ou auprès d'une caution si le dirigeant ou les associés en ont donné une.
ProtorMundi accompagne-t-il une saisie immobilière ?
Non. ProtorMundi informe, il n'est pas avocat et ne délivre aucune consultation juridique. La demande d'expertise de la valeur d'un immeuble est transmise à un Conseil Expert partenaire indépendant ; la procédure relève des avocats et du juge de l'exécution.
Faire établir la valeur d'un immeuble avant une vente ou une procédure
Pour connaître la valeur vénale d'un local commercial, d'un entrepôt ou d'un terrain que vous envisagez de vendre ou qui est concerné par une procédure, indiquez sa localisation, sa surface, son usage et l'objet de la demande : elle est transmise à un Conseil Expert partenaire, qui établit le devis de l'expertise.
Devis : Demander un devis d'expertise immobilière
Formulaire : formulaire de contact
Téléphone : 06 51 89 59 26