
Caution hypothécaire : définition, effets, limites, risques
Qu'est-ce qu'une caution hypothécaire ?
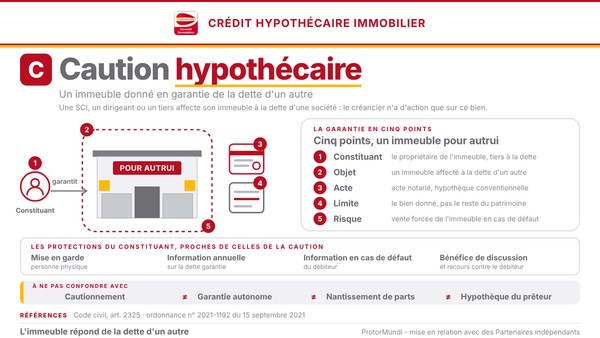
La caution hypothécaire est la sûreté réelle consentie pour autrui : une personne affecte son immeuble à la dette d'un autre, sans s'engager à la payer. Le créancier n'a d'action que sur cet immeuble (article 2325 du Code civil), et le constituant ne risque pas le reste de son patrimoine au titre de cette garantie. En France, c'est le plus souvent la SCI propriétaire des murs d'un local commercial, d'un entrepôt ou d'un terrain qui garantit ainsi le prêt de la société d'exploitation. Cette page décrit, en droit français, qui peut donner son immeuble, comment l'acte est constitué, quelles protections s'appliquent, quels risques existent et comment la garantie prend fin.
Points clés
- Définition : l'hypothèque consentie par un tiers sur son immeuble pour garantir la dette d'autrui ; le terme juridique est « sûreté réelle pour autrui » (article 2325 du Code civil).
- Pas un cautionnement : le constituant ne s'engage pas à payer, et le créancier n'a d'action que sur l'immeuble affecté (article 2325 du Code civil).
- Qui : le plus souvent la SCI propriétaire des murs pour la société d'exploitation, ou un dirigeant pour un immeuble qu'il détient ; une société doit y avoir intérêt et pouvoir.
- Protections : mise en garde, information annuelle, information en cas de défaut, bénéfice de discussion et recours contre le débiteur, par renvoi aux règles du cautionnement.
- Fin de la garantie : mainlevée donnée par la banque une fois la dette payée, puis radiation de l'inscription ; sans démarche, l'inscription expire à sa date d'effet.
Définition : un immeuble affecté à la dette d'un autre
Ce que le constituant engage, et ce qu'il n'engage pas
L'immeuble affecté constitue la seule garantie du créancier : le constituant en reste propriétaire et continue de l'utiliser. Si le débiteur ne paie pas, le créancier peut le faire saisir et vendre, puis se payer sur le prix selon son rang. Le constituant n'est pas lui-même débiteur, car l'article 2325 du Code civil limite l'action du créancier au bien affecté. Son risque est donc borné à cet immeuble, mais il y est entier. Si la dette dépasse la valeur du bien, l'immeuble est perdu sans que le constituant comble la différence au titre de cette garantie.
Une expression d'usage, un régime légal
« Caution hypothécaire » est l'appellation courante, héritée de l'ancien « cautionnement réel ». Depuis l'ordonnance n° 2021-1192 du 15 septembre 2021 portant réforme du droit des sûretés, l'article 2325 du Code civil consacre cette sûreté réelle consentie pour la dette d'un tiers. Le même article rend applicables plusieurs règles protectrices du cautionnement (articles 2299, 2302 à 2305-1, 2308 à 2312 et 2314). La Cour de cassation, en chambre mixte le 2 décembre 2005, avait déjà jugé que cette garantie relève des sûretés réelles et non du cautionnement. Le mot « caution » est donc trompeur.
Cette page porte sur la garantie consentie par un tiers. L'hypothèque consentie par l'emprunteur sur son propre immeuble, ses formes et son usage dans un financement sont traités dans la page crédit hypothécaire immobilier d'entreprise.
Qui peut donner son immeuble en garantie ?
La SCI propriétaire pour la société d'exploitation
Le constituant le plus courant est la SCI propriétaire des murs, qui garantit avec son immeuble la dette de la société d'exploitation locataire. Une société civile immobilière détient les murs et les loue à la société d'exploitation ; la banque qui finance l'exploitation demande une hypothèque sur ces murs. La SCI garantit alors une dette qui n'est pas la sienne. Les statuts, l'objet social et la décision des associés déterminent si elle peut le faire. Une société est en effet gérée dans son intérêt social (article 1833 du Code civil), et un acte étranger à son objet ou contraire à son intérêt s'expose à contestation. La notion est définie dans la fiche définition de la SCI.
Le dirigeant ou l'associé
Un dirigeant ou un associé peut affecter un immeuble qu'il détient en propre, par exemple le local qu'il loue à sa société, à la dette de cette société. Si l'immeuble dépend de la communauté entre époux, les époux ne peuvent le grever de droits réels l'un sans l'autre (article 1424 du Code civil) : la situation matrimoniale se vérifie avant l'acte.
Un tiers sans lien avec l'entreprise
Un tiers étranger à l'entreprise, par exemple un proche ou un investisseur, peut aussi affecter son immeuble dans les mêmes formes. Le régime décrit plus bas s'applique de la même façon : le créancier n'a d'action que sur le bien, et les règles d'information qui encadrent le cautionnement lui bénéficient.
Comment la garantie est-elle constituée ?
L'acte notarié et l'inscription
La caution hypothécaire est une hypothèque conventionnelle, consentie par acte notarié puis inscrite au service de la publicité foncière. L'acte désigne l'immeuble, le créancier, la dette garantie et le montant maximal couvert. L'inscription rend la garantie opposable aux tiers et fixe le rang du créancier à sa date. La durée de l'inscription, son renouvellement et la lecture de l'état figurent dans la page inscription hypothécaire et état hypothécaire.
L'hypothèque légale spéciale du prêteur de deniers ne s'applique pas ici : elle garantit uniquement le prêt qui finance le prix d'un immeuble acheté par l'emprunteur, sur cet immeuble.
Les frais
Comme toute hypothèque conventionnelle, l'inscription donne lieu à la rémunération du notaire, à la taxe de publicité foncière et à la contribution de sécurité immobilière. L'hypothèque légale du prêteur de deniers, elle, est exonérée de la taxe. La répartition de ces frais entre l'emprunteur, la société et le constituant se lit dans l'offre de prêt et dans l'acte : elle se vérifie avant de signer.
La valeur du bien affecté
La banque apprécie l'immeuble donné en garantie à partir d'une valeur prudente et ne finance qu'une quotité de cette valeur ; l'écart se règle par l'apport et par d'autres sûretés, dont le cautionnement du dirigeant. Pour le constituant, la valeur vénale du bien mesure ce qu'il met en jeu : elle se connaît avant la signature de l'acte.
Quelles limites et quelles protections pour le constituant ?
Le constituant est protégé par l'article 2325 du Code civil : l'action du créancier se limite au bien affecté, et plusieurs règles du cautionnement lui bénéficient. Ces règles encadrent le comportement du créancier ; elles ne dispensent pas de lire l'acte.
La mise en garde
Le créancier professionnel doit mettre en garde le constituant personne physique lorsque l'engagement du débiteur est inadapté à ses capacités financières (article 2299). À défaut, il peut être déchu de son droit contre le constituant, à hauteur du préjudice subi.
L'information annuelle et l'information en cas de défaut
Le créancier professionnel informe le constituant, avant le 31 mars de chaque année, du montant de la dette garantie au 31 décembre précédent (article 2302). Le créancier l'informe aussi du premier incident de paiement non régularisé dans le mois de son exigibilité (article 2303). À défaut, il est déchu des intérêts et pénalités échus depuis l'information précédente.
Le bénéfice de discussion
Le constituant peut demander que le créancier poursuive d'abord le débiteur (articles 2305 et 2305-1). Le constituant doit l'invoquer dès les premières poursuites et désigner des biens du débiteur qui peuvent être saisis.
Le recours contre le débiteur
Le constituant qui désintéresse le créancier, ou dont l'immeuble est vendu pour payer la dette, dispose d'un recours contre le débiteur et peut être subrogé dans les droits du créancier (articles 2308 à 2310). Ce recours vaut ce que vaut la situation financière du débiteur : si la société est défaillante, il peut rester sans effet.
Les protections du constituant d'une sûreté réelle pour autrui
| Protection | Texte | Ce que doit faire le créancier professionnel | Sanction |
|---|---|---|---|
| Mise en garde | Article 2299 | Alerter le constituant personne physique si l'engagement du débiteur est inadapté à ses capacités | Déchéance à hauteur du préjudice |
| Information annuelle | Article 2302 | Communiquer avant le 31 mars le montant dû au 31 décembre | Déchéance des intérêts et pénalités échus depuis l'information précédente |
| Information de défaut | Article 2303 | Informer du premier incident non régularisé dans le mois | Déchéance des intérêts et pénalités échus depuis l'information précédente |
| Bénéfice de discussion | Articles 2305 et 2305-1 | Poursuivre d'abord le débiteur si le constituant l'invoque | Poursuite irrégulière sur le bien tant que la discussion est demandée à bon droit |
| Recours et subrogation | Articles 2308 à 2310 | Sans objet : c'est un droit du constituant | Recours contre le débiteur après paiement ou vente de l'immeuble |
L'étendue de ces protections dans un cas donné dépend de l'acte et de la qualité du constituant : elle se vérifie avec le notaire ou un avocat, car ProtorMundi ne délivre pas de consultation juridique.
Quels risques, et comment la garantie prend-elle fin ?
Si le débiteur ne paie plus
Le principal risque est la saisie immobilière : si la dette n'est pas payée, le créancier peut faire vendre l'immeuble affecté et se payer sur le prix. La vente forcée peut se faire à un prix inférieur à la valeur de marché. Le constituant perd alors l'immeuble, mais la banque ne peut pas, au titre de cette garantie, réclamer la dette sur ses autres biens.
Si l'entreprise est en procédure collective
L'ouverture d'une procédure collective contre le débiteur arrête les poursuites individuelles contre lui. L'ordonnance n° 2021-1193 du 15 septembre 2021 a par ailleurs étendu à ceux qui ont affecté un bien en garantie certaines protections dont bénéficient les cautions personnes physiques. La portée exacte dépend de la procédure et du constituant : elle se traite avec un avocat.
La fin de la garantie
La garantie s'éteint avec la dette. Après remboursement, la banque donne la mainlevée, établie en la forme authentique, puis le notaire fait radier l'inscription ; la démarche est décrite dans la page mainlevée d'hypothèque. Sans démarche, l'inscription expire à sa date d'effet. Le constituant n'a pas à attendre cette date : il peut demander la mainlevée dès que la dette est soldée, ce qui lui rend un immeuble libre pour le vendre ou le refinancer. La sûreté étant l'accessoire de la dette, il peut en principe opposer au créancier la prescription acquise au profit du débiteur.
Caution hypothécaire ou cautionnement : quelle différence ?
La différence essentielle est l'objet de l'engagement : la caution hypothécaire engage un immeuble désigné, le cautionnement engage le patrimoine de la caution. Le tableau compare leurs caractères ; la comparaison de l'ensemble des sûretés d'un prêt professionnel figure dans la page crédit hypothécaire immobilier d'entreprise.
Caution hypothécaire et cautionnement
| Critère | Caution hypothécaire (sûreté réelle pour autrui) | Cautionnement |
|---|---|---|
| Ce qui est engagé | Un immeuble désigné | Le patrimoine de la caution, dans la limite de son engagement |
| Obligation de payer | Aucune : le constituant ne s'oblige pas à payer la dette | La caution s'oblige à payer si le débiteur ne paie pas |
| Forme | Acte notarié et inscription au fichier immobilier | Acte écrit, avec la mention exigée par l'article 2297 pour une personne physique |
| Risque maximal | La perte de l'immeuble | Le montant garanti, sur les biens de la caution |
| Fin | Mainlevée puis radiation de l'inscription | Extinction de la dette garantie ou de l'engagement |
À ne pas confondre avec
La caution hypothécaire est à distinguer de cinq notions voisines, qui garantissent aussi la dette d'un autre ou financent un immeuble.
- Le cautionnement : l'engagement personnel de payer la dette d'un autre ; voir la définition du cautionnement.
- La garantie autonome : l'engagement de payer à première demande, indépendant de la dette garantie ; voir la définition de la garantie à première demande.
- Le nantissement de parts : la garantie portant sur des titres de société, et non sur un immeuble.
- L'hypothèque du prêteur de deniers : la garantie du prêt qui finance le prix d'achat, prise sur l'immeuble acheté par l'emprunteur ; voir la fiche hypothèque légale du prêteur de deniers.
- L'hypothèque consentie par l'emprunteur : l'emprunteur grève son propre immeuble, sans tiers constituant ; voir la définition de l'hypothèque conventionnelle.
La caution hypothécaire et la valeur du bien
Le constituant met en jeu un immeuble, et non une signature. Connaître sa valeur vénale avant de l'affecter à la dette d'une société ou d'un tiers permet de mesurer ce qu'il peut perdre. Cette valeur indique aussi la part de la dette que le bien couvre et le rang des garanties déjà inscrites.
La valeur est établie par un expert indépendant des parties, du notaire et de la banque. Au sein du réseau, Jean-Louis Flavien, Conseil Expert partenaire, MRICS et AACI, exerce l'expertise immobilière depuis 1992, y compris en mission judiciaire, sans activité de transaction. L'offre TVA offerte sur le rapport d'expertise s'adresse aux propriétaires non assujettis, par exemple l'ancien exploitant qui a conservé ses murs, l'associé d'une SCI familiale à l'impôt sur le revenu ou l'héritier. ProtorMundi informe et transmet la demande ; il n'est pas intermédiaire en opérations de banque, ne propose ni crédit ni taux et ne délivre ni consultation juridique ni conseil fiscal. La constitution de l'hypothèque relève du notaire et de la banque.
Questions fréquentes sur la caution hypothécaire
Qu'est-ce qu'une caution hypothécaire ?
La caution hypothécaire est la sûreté réelle consentie pour autrui : une personne affecte son immeuble à la dette d'un autre, sans s'engager à la payer. Le créancier n'a d'action que sur cet immeuble (article 2325 du Code civil).
Quelle différence entre caution hypothécaire et cautionnement ?
Le cautionnement engage le patrimoine de la caution, dans la limite de son engagement, alors que la caution hypothécaire n'engage que l'immeuble affecté. La chambre mixte de la Cour de cassation a jugé en 2005 que cette sûreté relève des sûretés réelles et non du cautionnement.
Une SCI peut-elle garantir le prêt de la société d'exploitation avec son immeuble ?
Oui, une SCI peut garantir ce prêt avec son immeuble, ce qui est le montage le plus courant en immobilier d'entreprise. L'acte doit entrer dans l'objet social, ne pas être contraire à l'intérêt social et respecter la décision requise par les statuts, ce qui se vérifie avant la signature de l'acte notarié.
Jusqu'où le constituant est-il tenu ?
Le constituant n'est tenu que sur l'immeuble affecté : si la dette n'est pas payée, le créancier peut le faire saisir et vendre. Le créancier n'a pas d'action sur les autres biens du constituant au titre de cette garantie, mais le risque reste la perte du bien, même si son prix ne couvre pas toute la dette.
Que se passe-t-il si le débiteur ne rembourse plus ?
Le créancier peut engager la saisie immobilière de l'immeuble affecté et se payer sur le prix de vente, selon son rang. Le constituant doit avoir été informé du premier incident de paiement non régularisé dans le mois (article 2303) ; à défaut, le créancier perd les intérêts et pénalités échus depuis l'information précédente.
Le constituant peut-il se faire rembourser ?
Oui, le constituant dispose d'un recours contre le débiteur et d'une subrogation dans les droits du créancier (articles 2308 à 2310). Ce recours vaut lorsqu'il a désintéressé le créancier ou que son immeuble a été vendu pour payer la dette, et sa valeur dépend de la solvabilité du débiteur.
Comment retirer la garantie une fois le prêt remboursé ?
La garantie se retire par la mainlevée de la banque, établie en la forme authentique, puis par la radiation de l'inscription au service de la publicité foncière. Sans démarche, l'inscription disparaît à sa date d'expiration. La démarche est décrite dans la page mainlevée d'hypothèque.
Combien coûte une caution hypothécaire ?
Le coût est celui d'une hypothèque conventionnelle : rémunération du notaire, taxe de publicité foncière et contribution de sécurité immobilière, auxquelles s'ajoute le coût d'une expertise éventuelle. La répartition entre l'emprunteur, la société et le constituant se lit dans l'offre de prêt et dans l'acte.
Faire établir la valeur d'un immeuble donné en garantie
Pour connaître la valeur vénale d'un local commercial, d'un entrepôt ou d'un terrain donné en garantie, indiquez sa localisation, sa surface, son usage et l'objet de la demande. La demande est transmise à un Conseil Expert partenaire, qui établit le devis de l'expertise.
Devis : Demander un devis d'expertise immobilière
Formulaire : formulaire de contact
Téléphone : 06 51 89 59 26