
Hypothèque conventionnelle : définition
Qu'est-ce que l'hypothèque conventionnelle ?
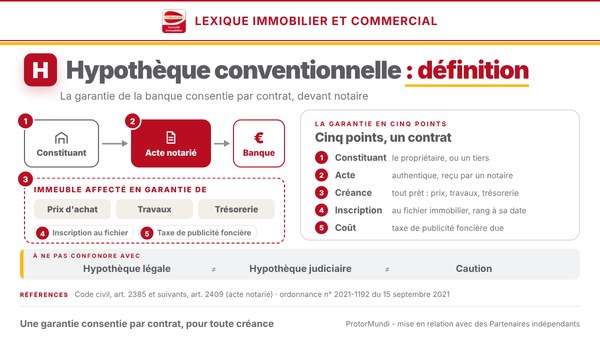
L'hypothèque conventionnelle est la garantie qu'un propriétaire consent volontairement à un créancier, le plus souvent une banque, en affectant un immeuble à une dette sans en perdre la propriété. Elle naît d'un contrat et doit être constituée par acte notarié. Contrairement à l'hypothèque légale du prêteur de deniers, elle peut garantir toute créance. En France, elle s'applique aux locaux commerciaux, aux entrepôts et aux terrains.
Elle porte sur un immeuble désigné et pour un montant déterminé, et peut garantir une acquisition, des travaux, de la trésorerie ou un refinancement. Cette fiche du lexique s'en tient à la notion et à son régime, dans le cadre du droit français ; la garantie hypothécaire d'un prêt professionnel (formes, valeur retenue, usages, risques) est traitée dans la page crédit hypothécaire immobilier d'entreprise.
Points clés
- Définition : l'hypothèque conventionnelle est la garantie qu'un propriétaire consent par contrat en affectant un immeuble à une dette, sans dépossession.
- Forme : un acte notarié est exigé, qui désigne l'immeuble et le montant garanti.
- Objet : toute créance, contrairement à l'hypothèque légale du prêteur de deniers, limitée au prix d'achat.
- Effets : inscrite au fichier immobilier, elle est opposable aux tiers et prend rang à la date de son inscription.
- Coût : soumise à la taxe de publicité foncière, en plus des frais d'acte.
Définition de l'hypothèque conventionnelle
L'hypothèque conventionnelle est une sûreté réelle immobilière : le propriétaire affecte un immeuble au paiement d'une dette, sans cesser d'en être propriétaire. Elle est dite conventionnelle parce qu'elle résulte d'un accord entre le constituant et le créancier, et non de la loi ou d'une décision de justice. Si la dette n'est pas payée, le créancier peut faire vendre l'immeuble et se payer sur le prix selon son rang.
Un contrat entre le constituant et le créancier
Le régime est fixé aux articles 2385 et suivants du Code civil. Le constituant est le propriétaire de l'immeuble qui consent l'hypothèque ; il a besoin de la capacité de disposer du bien. Dans un financement d'entreprise, c'est la société emprunteuse, la SCI qui détient les murs ou, parfois, le dirigeant. Le créancier est le plus souvent une banque. Le constituant peut être aussi un tiers qui garantit la dette d'un autre : voir la page caution hypothécaire.
L'acte notarié et la spécialité
L'hypothèque conventionnelle ne peut être consentie que par acte notarié (article 2409 du Code civil) : un contrat sous seing privé ne suffit pas. L'acte désigne précisément l'immeuble grevé, avec sa commune, ses références cadastrales et, le cas échéant, ses lots de copropriété, et indique le montant de la créance garantie (article 2414). C'est le principe de spécialité : l'hypothèque porte sur un immeuble déterminé et pour une somme déterminée, et la garantie est plafonnée au montant inscrit.
Ce que l'hypothèque conventionnelle garantit
L'hypothèque conventionnelle est celle que les parties choisissent pour garantir tout prêt, quelle que soit sa destination.
Toute créance, quelle que soit sa cause
L'hypothèque conventionnelle peut garantir un prêt d'acquisition, des travaux, un besoin de trésorerie ou un refinancement. C'est sa différence majeure avec l'hypothèque légale du prêteur de deniers, qui ne couvre que le prix d'un immeuble existant : pour une acquisition avec travaux, la banque prend souvent la première pour le prix et la seconde pour le reste.
Un immeuble désigné, déjà détenu ou non
L'immeuble grevé n'est pas forcément celui que le prêt finance. Un dirigeant ou une société peut offrir un immeuble déjà payé pour acquérir un local professionnel, ou mobiliser des murs détenus pour obtenir de la trésorerie : le mécanisme est présenté dans la page prêt hypothécaire de trésorerie.
Le montant garanti et ses limites
Le créancier n'est payé par préférence que dans la limite de la somme inscrite. Au-delà, il redevient créancier ordinaire sur le surplus. Le montant inscrit couvre le capital et, selon les termes de l'acte, une part des intérêts et accessoires ; ces stipulations se lisent dans l'acte notarié et dans l'offre de prêt, pas dans cette fiche.
Inscription, rang et coût
L'hypothèque conventionnelle est opposable aux tiers par son inscription, qui fixe son rang et entraîne la taxe de publicité foncière.
La publicité foncière et le rang
L'hypothèque conventionnelle devient opposable aux tiers par son inscription au fichier immobilier, tenu par le service de la publicité foncière. Son rang se détermine par la date de cette inscription : le créancier inscrit le premier est payé le premier sur le prix. Un même immeuble peut porter plusieurs hypothèques, et une banque qui accepte un second rang tient compte des sommes déjà garanties devant elle. La durée d'effet de l'inscription, son renouvellement et la lecture de l'état hypothécaire sont détaillés dans la page inscription et état hypothécaires.
Le coût de la constitution
La constitution d'une hypothèque conventionnelle donne lieu à des frais d'acte notarié et à des frais de formalité, et son inscription est soumise à la taxe de publicité foncière, dont l'hypothèque légale du prêteur de deniers est exonérée. Aucun barème n'est reproduit ici : les montants dépendent de la somme garantie et se lisent dans le décompte du notaire. Ces frais s'ajoutent au coût du crédit et se comparent d'une offre à l'autre.
Hypothèque conventionnelle, légale et judiciaire
Les trois sources d'hypothèque sont la convention, la loi et la décision de justice. Le tableau les compare par leur origine, leur titre et leur objet ; la comparaison entre l'hypothèque conventionnelle et l'hypothèque légale du prêteur de deniers, point par point, figure dans la fiche de cette dernière.
| Critère | Hypothèque conventionnelle | Hypothèque légale | Hypothèque judiciaire |
|---|---|---|---|
| Origine | L'accord du propriétaire et du créancier | La loi, au profit de certains créanciers, comme le prêteur de deniers | Une décision de justice |
| Titre | Acte notarié | La loi elle-même, avec inscription au fichier immobilier | Le jugement ou l'ordonnance |
| Créance garantie | Toute créance désignée dans l'acte | Celle que la loi vise, par exemple le prix ou le prêt qui le finance | La créance reconnue par la décision |
| Immeuble grevé | Celui que désigne l'acte, déjà détenu ou non | Celui qui a été acquis avec le prêt | Les immeubles du débiteur, selon l'inscription prise |
Dans un financement d'immobilier d'entreprise
L'hypothèque conventionnelle est la garantie type d'un prêt d'entreprise : elle couvre l'achat, les travaux ou la trésorerie.
L'achat avec travaux
Lorsqu'une entreprise ou une SCI achète un local commercial, un entrepôt ou un terrain avec un prêt bancaire, la banque peut cumuler une hypothèque légale pour le prix et une hypothèque conventionnelle pour les frais et les travaux. Elle y ajoute souvent une caution du dirigeant ou des associés. La comparaison de ces sûretés relève de la page crédit hypothécaire immobilier d'entreprise ; la part du prix que l'acquéreur finance lui-même relève de la page apport personnel.
Des murs déjà détenus
Une société ou une SCI qui détient ses murs peut les affecter en garantie d'un prêt de trésorerie, d'investissement ou de travaux : seule l'hypothèque conventionnelle le permet, puisque le bien n'est pas acheté avec le prêt. La valeur retenue par la banque, qui détermine la part du bien qu'elle accepte de financer, est définie dans la fiche valeur hypothécaire.
Ce que l'emprunteur vérifie avant de signer
L'emprunteur contrôle que l'acte désigne bien l'immeuble, que le montant garanti correspond au prêt, que les créances couvertes sont celles prévues, et que l'offre indique les conditions de la mainlevée en cas de remboursement anticipé. Ces points relèvent du contrat de prêt et de l'acte notarié : ProtorMundi ne les rédige pas.
Vendre ou rembourser avant le terme
L'hypothèque suit l'immeuble. Un acquéreur n'achète un bien libre de garantie qu'après la mainlevée de la banque, donnée contre le remboursement du prêt, en général sur le prix de vente, puis la radiation de l'inscription. La démarche est détaillée dans la page mainlevée d'hypothèque.
À ne pas confondre avec
L'hypothèque conventionnelle est souvent confondue avec cinq notions voisines, qui répondent à d'autres situations.
- L'hypothèque légale du prêteur de deniers : née de la loi et limitée au prix d'un immeuble acheté ; voir la définition de l'hypothèque légale du prêteur de deniers.
- L'hypothèque judiciaire : elle résulte d'une décision de justice et non d'un contrat ; voir la définition de l'hypothèque judiciaire.
- La caution : une sûreté personnelle, par laquelle une personne s'engage à payer la dette d'autrui sur son patrimoine ; voir le cautionnement.
- Le nantissement immobilier : une sûreté portant sur des titres ou des droits liés à l'immeuble, et non sur l'immeuble lui-même ; voir le nantissement immobilier.
- La valeur hypothécaire : la valeur prudente que la banque retient pour mesurer la garantie, et non la sûreté elle-même ; voir la fiche valeur hypothécaire.
L'hypothèque et l'expertise immobilière
Une hypothèque vaut ce que vaut l'immeuble qui la porte. Avant de consentir un prêt, la banque apprécie le bien à partir d'une valeur prudente : connaître la valeur vénale de l'immeuble avant la signature de l'acte permet de négocier le montant garanti sur des bases objectives.
La valeur vénale d'un bien donné en garantie est établie par un expert indépendant des parties, du notaire et de la banque. Elle se fonde sur le marché, la situation locative, la constructibilité et l'état du bâtiment. Au sein du réseau, Jean-Louis Flavien, Conseil Expert partenaire, MRICS et AACI, exerce l'expertise immobilière depuis 1992, y compris en mission judiciaire, sans activité de transaction.
L'offre TVA offerte sur le rapport d'expertise s'adresse aux propriétaires non assujettis, par exemple l'ancien exploitant qui a conservé ses murs, l'associé d'une SCI familiale à l'impôt sur le revenu ou l'héritier. ProtorMundi informe et transmet la demande ; il n'est pas intermédiaire en opérations de banque, ne propose ni crédit ni taux et ne délivre ni consultation juridique ni conseil fiscal. La constitution de l'hypothèque relève du notaire et de la banque.
Questions fréquentes sur l'hypothèque conventionnelle
C'est quoi l'hypothèque conventionnelle d'un local ou d'un entrepôt ?
C'est la garantie qu'un propriétaire consent volontairement à un créancier, en affectant un immeuble au paiement d'une dette sans en perdre la propriété. Elle naît d'un contrat, doit être constituée par acte notarié et désigne l'immeuble et le montant garanti.
L'acte notarié est-il obligatoire pour une hypothèque conventionnelle ?
Oui. L'hypothèque conventionnelle ne peut être consentie que par acte notarié (article 2409 du Code civil) ; un acte sous seing privé ne suffit pas. C'est le notaire qui rédige l'acte et requiert l'inscription au service de la publicité foncière.
Que peut garantir une hypothèque conventionnelle ?
Toute créance désignée dans l'acte : un prêt d'acquisition, des travaux, de la trésorerie ou un refinancement. Elle est plafonnée au montant inscrit ; au-delà, le créancier n'est plus payé par préférence sur le prix de l'immeuble.
Peut-on donner en hypothèque un immeuble qui n'est pas celui que le prêt finance ?
Oui. L'hypothèque conventionnelle peut grever un immeuble déjà détenu, par l'emprunteur ou par un tiers. Un dirigeant ou une société peut ainsi acquérir un local professionnel en s'appuyant sur un immeuble déjà payé.
Quelle différence avec l'hypothèque légale du prêteur de deniers ?
L'hypothèque légale du prêteur de deniers résulte de la loi et ne garantit que le prix d'achat d'un immeuble. Son inscription est exonérée de taxe de publicité foncière. L'hypothèque conventionnelle résulte d'un contrat notarié, garantit toute créance et supporte cette taxe.
Combien coûte la constitution d'une hypothèque conventionnelle ?
Elle entraîne des frais d'acte notarié, des frais de formalité et la taxe de publicité foncière. Les montants dépendent de la somme garantie et figurent dans le décompte du notaire ; la page n'en donne aucun, car ils varient d'un dossier à l'autre.
Que se passe-t-il quand le prêt est remboursé ou le bien vendu ?
L'hypothèque suit l'immeuble : pour le libérer, il faut demander à la banque la mainlevée, donnée contre le remboursement, puis la radiation de l'inscription. En cas de revente, la mainlevée est le plus souvent obtenue sur le prix de vente, au moment de l'acte.
Faire établir la valeur d'un bien donné en garantie
Pour connaître la valeur vénale d'un local commercial, d'un entrepôt ou d'un terrain que vous achetez, vendez ou donnez en garantie, indiquez sa localisation, sa surface, son usage et l'objet de la demande : elle est transmise à un Conseil Expert partenaire, qui établit le devis de l'expertise.
Devis : Demander un devis d'expertise immobilière
Formulaire : formulaire de contact
Téléphone : 06 51 89 59 26