
Valeur hypothécaire : définition
Qu'est-ce que la valeur hypothécaire ?
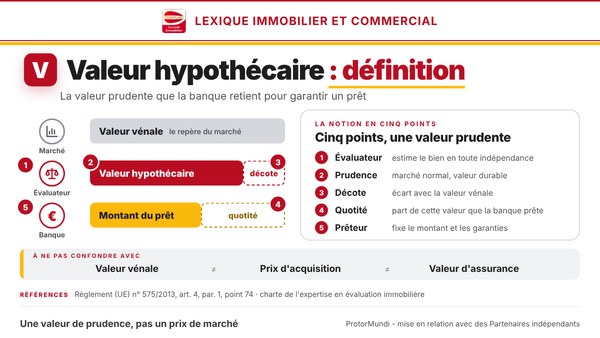
La valeur hypothécaire est la valeur prudente qu'une banque retient pour un immeuble donné en garantie d'un prêt. Elle écarte les éléments spéculatifs et ne garde que les caractéristiques durables du bien. Elle est en général inférieure à la valeur vénale. En France, c'est sur elle, et non sur le prix d'achat, que la banque calcule la part du bien qu'elle accepte de financer.
Sa définition est donnée non par le Code civil mais par le règlement (UE) n° 575/2013 sur les exigences prudentielles applicables aux banques. Cette fiche du lexique s'en tient à la notion, dans le cadre du droit français ; la garantie hypothécaire d'un prêt professionnel (formes, quotité, usages, risques) est traitée dans la page crédit hypothécaire immobilier d'entreprise.
Points clés
- Définition : la valeur hypothécaire est la valeur prudente et durable d'un immeuble, retenue par la banque pour mesurer la garantie d'un prêt.
- Source : une notion prudentielle européenne, que le Code civil ne définit pas.
- Écart : en général inférieure à la valeur vénale ; l'écart est la décote, que la loi ne fixe pas.
- Usage : la banque en tire la quotité, la part du bien qu'elle finance ; le solde est l'apport.
- À distinguer : de la valeur vénale, de la valeur de vente forcée, de la valeur d'assurance et du prix d'acquisition.
Définition de la valeur hypothécaire
La valeur hypothécaire est la valeur d'un immeuble estimée de manière prudente pour mesurer la garantie qu'il apporte à un prêt. Elle retient les caractéristiques durables du bien, les conditions normales du marché local et ses usages possibles. Elle écarte les éléments spéculatifs. Elle ne dit pas ce que le bien vaut aujourd'hui, mais ce que la banque peut en attendre si elle devait le faire vendre.
Une valeur prudente et durable
Chaque terme de la définition est un critère. Les caractéristiques durables sont celles qui subsistent d'un cycle de marché à l'autre : emplacement, état technique du bâtiment, qualité de la desserte, capacité d'accueillir plusieurs types d'occupants. Les conditions normales du marché local excluent les prix de pic comme ceux de creux. L'usage actuel est celui du bien aujourd'hui ; les usages alternatifs appropriés sont ceux vers lesquels un acquéreur pourrait raisonnablement le réorienter. Les éléments spéculatifs, comme une plus-value attendue d'un projet d'aménagement non acquis, n'entrent pas dans la valeur.
Ce que dit le règlement (UE) n° 575/2013
Le règlement (UE) n° 575/2013 du 26 juin 2013, applicable directement aux établissements de crédit, définit la valeur hypothécaire à son article 4 et encadre l'évaluation, puis le réexamen régulier, de la valeur des immeubles reçus en garantie, pour le calcul des fonds propres de la banque. C'est donc une notion prudentielle, propre au monde bancaire, et non une notion du droit des sûretés : le Code civil organise l'hypothèque, pas la valeur que la banque lui attribue. Les taux de décote et de quotité qu'elle applique relèvent de sa politique de risque et varient d'un établissement et d'un bien à l'autre : cette fiche n'en donne aucun.
Valeur hypothécaire et valeur vénale
La valeur vénale est le prix auquel un bien pourrait être vendu à une date donnée, entre parties informées et libres. La valeur hypothécaire regarde plus loin et plus bas. Le tableau met côte à côte les trois valeurs qu'un dossier de financement fait apparaître.
| Critère | Valeur vénale | Valeur hypothécaire | Valeur de vente forcée |
|---|---|---|---|
| Question posée | Que vaut le bien aujourd'hui sur un marché normal ? | Que vaudra le bien de façon durable en cas de revente ? | Que rapporterait une vente rapide sous contrainte ? |
| Horizon | La date de l'évaluation | La durée du prêt | Un délai court de réalisation |
| Marché | Tel qu'il est à la date retenue | Conditions normales, sans élément spéculatif | Marché contraint par le délai |
| Usage | Vente, succession, bilan, litige, garantie | Calcul de la quotité et exigences prudentielles de la banque | Réalisation de la garantie en dernier recours |
Ce qui les sépare
Deux différences expliquent l'écart. L'horizon : la valeur vénale est une photographie à une date, la valeur hypothécaire vaut pour toute la durée du prêt. La prudence : la première suit le marché tel qu'il est, la seconde le marché normal, débarrassé des éléments spéculatifs. Un entrepôt acheté dans un marché porteur peut ainsi avoir une valeur vénale élevée et une valeur hypothécaire plus basse. Le rapport d'expertise en valeur vénale constitue un repère objectif pour apprécier le bien ; il ne remplace pas la valeur retenue par la banque.
La valeur de vente forcée en troisième terme
La valeur de vente forcée mesure le prix d'une réalisation rapide, par exemple sur une vente contrainte ; elle est en général inférieure aux deux autres. La banque y pense en dernier recours, mais ce n'est pas la valeur hypothécaire, qui reste une valeur de marché prudente et non une valeur de liquidation.
Qui l'établit, et quand
La valeur hypothécaire est établie par un évaluateur indépendant du service qui décide du crédit, puis revue régulièrement pendant la durée du prêt.
L'évaluateur indépendant
Le règlement attend une évaluation réalisée par un évaluateur qualifié, indépendant du processus d'octroi du prêt. Selon le montant et le type de bien, la banque fait établir ou exige une expertise, ou recourt à un évaluateur de son propre établissement, distinct du service qui décide du crédit. L'emprunteur ne choisit pas le mode d'évaluation, mais il peut présenter un rapport d'expertise indépendant pour appuyer son dossier.
Le réexamen pendant la durée du prêt
La valeur n'est pas figée. Le règlement prévoit un contrôle régulier de la valeur des immeubles reçus en garantie, plus rapproché lorsque le marché évolue sensiblement. Ce réexamen n'est pas une révision du prêt : ce qui se passe en cas de baisse de valeur (garantie complémentaire, exigibilité) dépend des clauses du contrat de prêt, à lire dans l'offre avant de signer.
À quoi elle sert
La valeur hypothécaire est la base sur laquelle la banque calcule la quotité, c'est-à-dire la part du bien qu'elle accepte de financer.
Quotité et décote
La quotité est la part de la valeur retenue que la banque accepte de financer ; la décote est l'écart entre la valeur vénale et la valeur retenue. Ce que le prêt ne couvre pas, prix, frais et travaux compris, constitue l'apport de l'emprunteur. Le mécanisme chiffré est présenté dans la page crédit hypothécaire immobilier d'entreprise ; la capacité de remboursement, premier critère de la banque, relève de la page capacité d'emprunt de l'entreprise.
Locaux commerciaux, entrepôts, terrains : ce qui pèse sur la valeur
Pour un bien d'entreprise, la valeur retenue dépend surtout de quatre éléments : l'emplacement et la profondeur du marché local ; l'état technique du bâtiment ; la situation locative, c'est-à-dire la durée du bail, la solidité du locataire et l'écart entre loyer et loyer de marché ; la polyvalence du bien, qui conditionne sa revente à un autre type d'occupant. Un entrepôt spécialisé, comme un entrepôt frigorifique, se revend sur un marché plus étroit qu'un local d'activités standard, ce qui pèse sur la valeur retenue. Pour un terrain, la constructibilité, la viabilisation et les contraintes d'urbanisme comptent davantage que l'usage actuel.
À ne pas confondre avec
La valeur hypothécaire est souvent confondue avec quatre notions voisines, qui répondent chacune à une autre question.
- La valeur vénale : le prix de vente probable à une date donnée, que l'expert établit ; voir la définition de la valeur vénale.
- Le prix d'acquisition : la somme effectivement payée au vendeur ; il peut être supérieur ou inférieur à la valeur retenue par la banque.
- La valeur d'assurance : le coût de reconstruction du bâtiment, sans le terrain ; voir la définition de la valeur d'assurance.
- La valeur de vente forcée : le prix d'une réalisation rapide sous contrainte, en général plus bas que la valeur hypothécaire ; voir la définition de la valeur de vente forcée.
- L'hypothèque : la sûreté elle-même, et non la valeur du bien qui la porte ; voir l'hypothèque conventionnelle et l'hypothèque légale du prêteur de deniers.
La valeur hypothécaire et l'expertise immobilière
La valeur hypothécaire est celle que retient la banque, mais elle part d'une valeur de marché mesurée avec méthode. Connaître la valeur vénale d'un immeuble avant de demander un prêt permet de présenter un dossier chiffré et de discuter la valeur retenue sur des bases objectives.
La valeur vénale d'un bien donné en garantie est établie par un expert indépendant des parties, du notaire et de la banque. Elle se fonde sur le marché, la situation locative, la constructibilité et l'état du bâtiment. Au sein du réseau, Jean-Louis Flavien, Conseil Expert partenaire, MRICS et AACI, exerce l'expertise immobilière depuis 1992, y compris en mission judiciaire, sans activité de transaction. Les modes d'évaluation sont détaillés dans la page méthodes d'évaluation, la mission dans la page expertise immobilière.
L'offre TVA offerte sur le rapport d'expertise s'adresse aux propriétaires non assujettis, par exemple l'ancien exploitant qui a conservé ses murs, l'associé d'une SCI familiale à l'impôt sur le revenu ou l'héritier. ProtorMundi informe et transmet la demande ; il n'est pas intermédiaire en opérations de banque, ne propose ni crédit ni taux, et ne détermine pas la valeur qu'une banque retient pour sa garantie.
Questions fréquentes sur la valeur hypothécaire
C'est quoi la valeur hypothécaire d'un immeuble d'entreprise ?
C'est la valeur prudente qu'une banque retient pour un immeuble donné en garantie d'un prêt. Elle s'apprécie sur la durée du crédit et écarte les éléments spéculatifs. Elle est définie par le règlement européen sur les exigences prudentielles applicables aux banques.
Quelle différence entre valeur hypothécaire et valeur vénale ?
La valeur vénale est le prix de vente probable à une date donnée. La valeur hypothécaire est une valeur prudente, appréciée sur la durée du prêt, sans élément spéculatif. La première mesure le marché tel qu'il est, la seconde ce que la banque peut en attendre durablement.
Qui détermine la valeur hypothécaire d'un bien ?
Un évaluateur qualifié, indépendant du service qui décide du crédit : expert externe ou évaluateur de la banque. La valeur retenue pour la garantie reste celle de la banque, qui la fixe selon sa politique de risque.
La valeur hypothécaire est-elle toujours inférieure à la valeur vénale ?
En général, oui, parce qu'elle est prudente et écarte les éléments spéculatifs. Ce n'est pas une règle de droit : aucun pourcentage de décote n'est imposé, et l'écart dépend du bien, du marché local et de la politique de la banque.
Comment la banque en déduit-elle la quotité ?
La quotité est la part de la valeur retenue que la banque accepte de financer. Ce que le prêt ne couvre pas constitue l'apport de l'emprunteur. Le taux de quotité dépend de la banque, du bien et du dossier ; la capacité de remboursement reste le premier critère d'octroi.
La valeur hypothécaire est-elle révisée pendant le prêt ?
Le règlement européen sur les exigences prudentielles prévoit un contrôle régulier de la valeur des immeubles reçus en garantie. Ce réexamen ne modifie pas le prêt par lui-même : les conséquences d'une baisse de valeur dépendent des clauses du contrat, à lire dans l'offre de prêt.
Une expertise est-elle obligatoire pour obtenir un prêt hypothécaire ?
Le droit civil n'impose pas d'expertise pour inscrire une hypothèque. C'est la banque qui choisit le mode d'évaluation selon le montant, le type de bien et ses règles internes : expertise externe, évaluation interne ou rapport fourni par l'emprunteur. Un rapport d'expertise indépendant en valeur vénale reste un appui utile pour discuter la valeur retenue.
Faire établir la valeur d'un bien donné en garantie
Pour connaître la valeur vénale d'un local commercial, d'un entrepôt ou d'un terrain que vous achetez, vendez ou donnez en garantie, indiquez sa localisation, sa surface, son usage et l'objet de la demande : elle est transmise à un Conseil Expert partenaire, qui établit le devis de l'expertise.
Devis : Demander un devis d'expertise immobilière
Formulaire : formulaire de contact
Téléphone : 06 51 89 59 26