
Assujettissement à la TVA d'un loyer commercial : exonération et option
Qu'est-ce que l'assujettissement à la TVA d'un loyer commercial ?
L'assujettissement à la TVA d'un loyer commercial consiste, pour le bailleur, à soumettre ses loyers à la taxe sur la valeur ajoutée. La location d'un local nu à usage professionnel est exonérée par principe ; le bailleur peut toutefois opter pour la taxe. Il facture alors le loyer hors taxes majoré de la TVA au taux de 20 % et récupère la TVA payée sur l'immeuble. L'option se fait par écrit auprès du service des impôts.
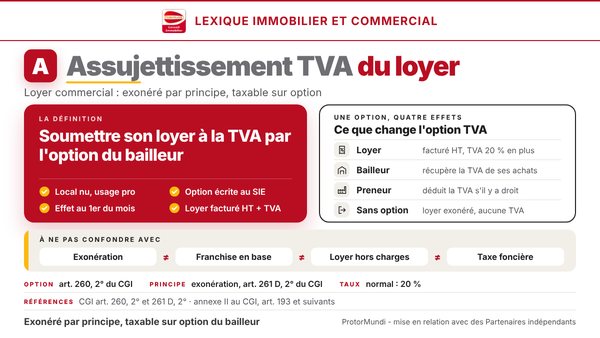
Points clés sur l'assujettissement à la TVA d'un loyer commercial
Les points clés de l'assujettissement à la TVA d'un loyer commercial sont les suivants, du principe aux conséquences pratiques.
- L'assujettissement à la TVA d'un loyer n'est pas automatique : la location d'un local nu à usage professionnel est exonérée (CGI, art. 261 D, 2°) et ne devient taxable que sur option du bailleur (art. 260, 2°).
- L'option se fait par écrit auprès du service des impôts ; elle prend effet le premier jour du mois de son exercice et vise l'immeuble ou l'ensemble d'immeubles désigné (annexe II au CGI, art. 193 et 194).
- Si le locataire n'est pas assujetti à la TVA, l'option n'est possible que si le bail la mentionne expressément.
- Avec l'option, le bailleur facture la TVA et récupère celle de ses achats et de ses travaux ; sans option, il ne récupère rien. Le locataire déduit la TVA s'il y a droit, sinon elle s'ajoute à son coût.
- Les locaux loués avec mobilier ou agencement professionnel et les emplacements de stationnement sont taxés de plein droit, sans option.
Définition de l'assujettissement à la TVA d'un loyer commercial
L'assujettissement à la TVA d'un loyer commercial est le fait de soumettre à la taxe sur la valeur ajoutée les loyers d'un local loué nu à usage professionnel. Il résulte d'un choix du bailleur : sans option, le loyer reste exonéré, sans TVA facturée ni récupérée. Avec option, le bailleur devient redevable de plein droit de la taxe sur ces loyers.
Une exonération de principe, une taxation sur option
L'article 261 D, 2° du Code général des impôts exonère les locations de locaux nus. L'article 260, 2° permet au bailleur d'acquitter la taxe sur sa demande lorsque le local est loué pour les besoins de l'activité du preneur. La fiche exonération de TVA des loyers traite l'exonération, la fiche option pour la TVA en donne la définition courte : la présente page détaille le mécanisme et ses effets.
Assujettissement, exonération et franchise en base : trois situations distinctes
Un loyer exonéré n'ouvre aucun droit à déduction. Un loyer assujetti ouvre droit à déduction mais oblige le bailleur à facturer la taxe. La franchise en base de TVA est un autre mécanisme : elle dispense de facturer la taxe les petits assujettis, selon un seuil de chiffre d'affaires, et ne se confond pas avec l'exonération du loyer d'un local nu.
Synonymes et traduction : option pour la TVA, loyer soumis à TVA
On parle indifféremment d'option pour la TVA, de TVA sur loyer, de loyer soumis à la TVA ou de loyer assujetti à la TVA. L'équivalent anglais est VAT on commercial rent. Les recherches sur la TVA d'un bail commercial renvoient à cette même notion.
Quand le loyer d'un local commercial est-il soumis à la TVA ?
Le loyer d'un local commercial est soumis à la TVA dans deux cas : sur option du bailleur pour un local nu, ou de plein droit pour certaines locations.
| Situation | Régime de TVA | Conséquence pour le bailleur |
|---|---|---|
| Local nu à usage professionnel, sans option | Exonéré (art. 261 D, 2°) | Pas de TVA facturée, pas de TVA déductible sur l'immeuble |
| Local nu à usage professionnel, avec option | Soumis à la TVA sur option (art. 260, 2°) | TVA facturée au taux de 20 %, TVA déductible |
| Local loué avec mobilier ou agencement professionnel | Soumis de plein droit | TVA facturée et déductible, sans option |
| Emplacement de stationnement de véhicules | Soumis de plein droit (exception à l'exonération) | TVA facturée et déductible, sans option |
| Local à usage d'habitation ou à usage agricole | Option impossible | Régime propre à ces locations |
Ce que le droit fiscal appelle un local nu
Un local est nu lorsqu'il est loué sans mobilier ni aménagement professionnel : un entrepôt vide, une surface de vente livrée en coque, un atelier sans équipement. Dès que le bailleur fournit un mobilier ou un agencement professionnel, la location sort du régime du local nu. La qualification se vérifie au cas par cas avec un conseil fiscal.
Comment le bailleur opte-t-il pour la TVA ?
L'option pour la TVA est une déclaration écrite adressée au service des impôts dont dépend le bailleur ; elle ne peut pas être implicite.
La déclaration d'option et sa date d'effet
L'option prend la forme d'une lettre au service des impôts, qui désigne l'immeuble ou les locaux loués. Elle prend effet le premier jour du mois au cours duquel elle est exercée (annexe II au CGI, art. 194). Elle peut être formulée avant l'achèvement de l'immeuble (art. 193), ce qui permet de déduire la TVA des travaux dès le chantier.
Une portée par immeuble ou ensemble d'immeubles
L'option s'exerce distinctement pour chaque immeuble ou ensemble d'immeubles et couvre en principe tous les locaux nus à usage professionnel qui s'y trouvent. Le Conseil d'État a jugé le 9 septembre 2020 (n° 439143) qu'elle peut, sous conditions, ne viser que certains locaux, à condition que le bailleur les désigne de façon expresse et précise.
Le cas du locataire non assujetti
Lorsque le locataire n'est pas assujetti à la TVA, l'article 260, 2° subordonne l'option à une mention expresse de l'option dans le bail. Lorsqu'il est assujetti, le bailleur peut opter sans son accord. ProtorMundi ne rédige ni ne contrôle les baux : la lecture de la clause relève d'un avocat.
Les obligations et la durée de l'option
Le bailleur qui opte est redevable de plein droit : il facture la TVA, la déclare et tient sa comptabilité en conséquence. L'option l'engage pour une période minimale, et sa dénonciation obéit à des règles propres de l'annexe II au CGI. Ces points sont à faire valider avec un conseil fiscal avant de choisir l'option.
Quels effets pour le bailleur et pour le locataire ?
L'effet de l'option est triple : elle change la facture du loyer, la trésorerie du bailleur et, pour un locataire qui ne récupère pas la TVA, le coût d'occupation.
| Point | Sans option | Avec option |
|---|---|---|
| Facture du loyer | Loyer sans TVA | Loyer hors taxes majoré de la TVA à 20 % |
| TVA payée par le bailleur sur l'acquisition ou les travaux | Non récupérable | Récupérable par déduction |
| Locataire assujetti, avec droit à déduction | Loyer sans TVA | Déduit la TVA : coût réel inchangé |
| Locataire sans droit à déduction (activité exonérée) | Loyer sans TVA | Supporte la TVA : coût majoré de 20 % |
| Cession de l'immeuble | Pas de révision de TVA | La TVA déduite peut être révisée à la cession |
Ce que le bail doit dire
Le bail précise si le loyer est stipulé hors taxes et si la TVA s'ajoute. Les charges et les accessoires du loyer refacturés suivent en principe le régime du loyer. Quand le locataire ne récupère pas la TVA, la question se négocie avant la signature : le bailleur peut renoncer à opter ou réduire le loyer hors taxes. La fiche bail commercial rappelle le cadre général du bail, la page location d'un local commercial le détail de la location.
La cession de l'immeuble après option
Vendre un immeuble dont les loyers ont été soumis à la TVA peut déclencher une régularisation de TVA : une partie de la taxe initialement déduite doit alors être reversée. Le traitement de la vente relève du notaire et du conseil fiscal.
L'assujettissement à la TVA pour un entrepôt ou un local d'activité
Pour un entrepôt ou un local d'activité, l'assujettissement du loyer pèse lourd : les montants d'acquisition, de construction et de travaux sont élevés, et la TVA récupérable aussi.
Un enjeu élevé sur les grands bâtiments
Un bailleur qui construit ou achète un entrepôt a intérêt à opter dès le chantier pour déduire la TVA des travaux. Le locataire, souvent un logisticien ou un industriel assujetti, déduit à son tour la TVA facturée : l'option est alors neutre pour lui et utile au bailleur. Elle devient un sujet de négociation quand le locataire exerce une activité exonérée.
Locaux équipés et sous-location
Un entrepôt loué avec des équipements d'exploitation relève du régime de plein droit, sans option, et se distingue d'un entrepôt loué nu. La sous-location de locaux nus par un crédit-preneur est, elle, exonérée comme la location nue. Chaque montage se qualifie avec un conseil fiscal, pièces du bail à l'appui.
L'assujettissement à la TVA dans l'expertise immobilière
L'expertise immobilière est un raisonnement hors taxes : la TVA facturée n'est pas un revenu du bailleur. Le revenu net et la valeur vénale se calculent donc hors TVA.
L'option est neutre sur la valeur hors taxes. Exemple : deux locaux de même loyer hors taxes ont la même valeur locative, que le bailleur ait opté ou non ; l'option change la trésorerie du bailleur et le coût du locataire. La méthode par comparaison et le rendement s'appliquent hors taxes ; la capitalisation du revenu part du loyer net hors taxes, et la référence reste la valeur vénale. L'expert relève en revanche l'existence de l'option dans le bail et dans la déclaration, car elle conditionne le régime de TVA d'une cession ; ce point relève du notaire et du conseil fiscal.
L'estimation relève d'un expert indépendant des parties, du notaire et de tout intermédiaire. Au sein du réseau, Jean-Louis Flavien, Conseil Expert partenaire, MRICS et AACI, titulaire du label Qualibel Service Immobilier N°A34001, exerce l'expertise immobilière en France depuis 1992, y compris en mission judiciaire, sans activité de transaction. L'offre TVA offerte sur le rapport d'expertise porte sur la facture du rapport, pas sur le loyer ; elle s'adresse aux propriétaires non assujettis : l'héritier d'un local ou d'un entrepôt, l'associé d'une SCI familiale à l'impôt sur le revenu, l'ancien exploitant qui a conservé ses murs. ProtorMundi informe et transmet la demande ; il ne délivre ni consultation juridique ni conseil fiscal ou comptable. Dernière modification de la fiche : 9 novembre 2026.
Questions fréquentes sur l'assujettissement à la TVA d'un loyer commercial
Les réponses ci-dessous sont celles que l'on pose le plus souvent sur la TVA d'un loyer commercial et l'option du bailleur, en France.
Un loyer commercial est-il soumis à la TVA ?
Pas par principe. La location d'un local nu à usage professionnel est exonérée de TVA (CGI, art. 261 D, 2°), sauf si le bailleur opte pour la taxe (art. 260, 2°). Les locaux loués avec mobilier ou agencement professionnel et les emplacements de stationnement sont taxés de plein droit.
Comment opter pour la TVA sur un loyer commercial ?
Le bailleur adresse une déclaration écrite au service des impôts dont il dépend. L'option ne peut pas être implicite ; elle prend effet le premier jour du mois de son exercice (annexe II au CGI, art. 194) et vise l'immeuble ou l'ensemble d'immeubles désigné.
Le locataire peut-il refuser l'option pour la TVA ?
Si le locataire est assujetti à la TVA, le bailleur peut opter sans son accord. S'il ne l'est pas, l'option n'est possible que si le bail la mentionne expressément. Dans les deux cas, le sujet se négocie avant la signature du bail.
Quel taux de TVA s'applique à un loyer commercial ?
Le taux normal de 20 %, appliqué au loyer hors taxes. Les charges et accessoires refacturés au locataire suivent en principe le régime du loyer ; le bail et le conseil fiscal confirment le traitement de chaque ligne.
Le locataire récupère-t-il la TVA sur le loyer ?
Oui s'il est assujetti et a droit à déduction : il déduit la TVA facturée, et le coût réel du loyer reste le montant hors taxes. Non si son activité est exonérée, comme certaines professions de santé : la TVA s'ajoute alors à son coût.
Pourquoi un bailleur choisit-il d'opter pour la TVA ?
Pour récupérer la TVA payée sur l'acquisition, la construction ou les travaux de l'immeuble, ce que l'exonération interdit. En contrepartie, il facture la TVA, tient des déclarations et peut devoir reverser une partie de la TVA déduite s'il cède l'immeuble.
La TVA s'applique-t-elle à un entrepôt loué ?
Un entrepôt loué nu suit la règle du local nu : exonéré sans option, taxable avec option. S'il est loué avec des équipements d'exploitation, la location peut relever du régime de plein droit. La qualification se vérifie bâtiment par bâtiment avec un conseil fiscal.
Un propriétaire particulier peut-il opter pour la TVA ?
Oui, s'il loue un local nu à usage professionnel : il devient alors redevable de la TVA sur ce loyer et soumis aux obligations déclaratives. Un expert-comptable ou un conseil fiscal mesure l'intérêt de l'option avant toute démarche.
Faire estimer un local commercial ou un entrepôt
Faire estimer un local commercial ou un entrepôt consiste à confier le bien à un Conseil Expert partenaire, qui le visite et conclut par un rapport d'expertise.
Contactez le réseau ProtorMundi pour faire estimer le local commercial, l'entrepôt ou le local d'activité que vous détenez, louez, vendez ou transmettez : un Conseil Expert partenaire visite le bien, apprécie son état et son revenu net hors taxes, et conclut par un rapport d'expertise.
Devis : Demander un devis d'expertise immobilière
Téléphone : 06 51 89 59 26