
Avantages de la SCI : atouts et limites
Quel est le principal avantage d'une SCI ?
Le principal avantage d'une SCI est de détenir un immeuble à plusieurs sans le diviser : la société civile immobilière, qui a la personnalité morale, possède les murs, et les associés possèdent des parts sociales qu'ils peuvent gérer, donner ou céder selon des statuts qu'ils écrivent eux-mêmes. À cela s'ajoute le choix du régime fiscal, impôt sur le revenu par défaut ou impôt sur les sociétés sur option. La contrepartie est une responsabilité indéfinie des associés et des formalités annuelles. Cette fiche du lexique présente ces atouts et leurs limites au regard du droit français ; la notion de SCI est définie dans la fiche définition de la SCI.
Points clés
- L'avantage central : la société est propriétaire de l'immeuble, les associés détiennent des parts, et l'immeuble n'est jamais divisé.
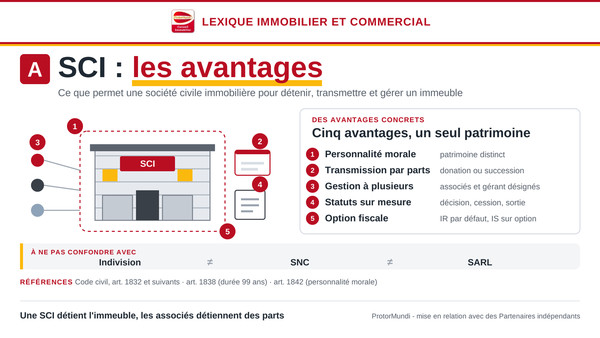
- Cinq atouts : un patrimoine distinct, une transmission par parts, une gestion à plusieurs, des statuts sur mesure et une option fiscale.
- Une contrepartie : les associés répondent indéfiniment des dettes, à proportion de leurs parts, et la SCI impose des formalités chaque année.
- Un outil, pas un réflexe : selon l'objectif, l'indivision, la SNC ou la SARL peuvent convenir mieux qu'une SCI.
- Les murs commerciaux : la SCI sépare les murs de l'exploitation, à condition de fixer un loyer proche de la valeur locative de marché.
Les cinq avantages de la SCI
Les avantages de la SCI viennent de sa forme : une société civile dont l'objet est de détenir et de gérer un immeuble. Elle donne un patrimoine distinct de celui des associés, une transmission par parts, une gestion déléguée à un gérant, des statuts sur mesure et le choix entre l'impôt sur le revenu et l'impôt sur les sociétés.
| Avantage | Ce qu'il apporte | Fondement |
|---|---|---|
| 1. Patrimoine distinct | La SCI est propriétaire de l'immeuble ; les associés détiennent des parts | Article 1842 du Code civil |
| 2. Transmission par parts | Donation, legs ou cession de parts, sans diviser l'immeuble | Articles 1861 et 1870 du Code civil ; articles 779 et 784 du CGI |
| 3. Gestion à plusieurs | Un gérant, associé ou non, agit au nom de tous | Articles 1846 et 1848 du Code civil |
| 4. Statuts sur mesure | Pouvoirs, majorités, agrément et sortie fixés par contrat | Articles 1832, 1836 et 1861 du Code civil |
| 5. Option fiscale | Impôt sur le revenu par défaut, impôt sur les sociétés sur option ou de plein droit | Articles 8, 206 et 239 du CGI |
1. Un patrimoine distinct : la personnalité morale
Une fois immatriculée au registre du commerce et des sociétés, la SCI jouit de la personnalité morale (article 1842 du Code civil). C'est elle, et non les associés, qui est propriétaire de l'immeuble, qui signe le bail, qui contracte l'emprunt et qui se porte partie en justice. Les associés, eux, détiennent des parts sociales, des biens meubles qui entrent dans leur patrimoine. Cette séparation facilite la vie de l'immeuble : un associé qui se marie, divorce, décède ou s'endette ne change pas le propriétaire des murs. Sa durée ne peut excéder 99 ans (article 1838) et doit figurer dans les statuts. La notion est détaillée dans la fiche définition de la SCI.
2. Une transmission par parts
On ne donne pas un immeuble en morceaux ; on donne des parts. La donation de parts peut être fractionnée entre plusieurs enfants, étalée dans le temps et démembrée : le parent conserve l'usufruit et les enfants reçoivent la nue-propriété (voir démembrement de propriété, nue-propriété et usufruit de parts sociales). Chaque parent bénéficie d'un abattement de 100 000 euros par enfant, renouvelable tous les quinze ans (articles 779 et 784 du CGI). Au décès d'un associé, la société n'est pas dissoute : elle continue avec ses héritiers, sauf clause contraire des statuts (article 1870 du Code civil). Les statuts peuvent aussi réserver l'entrée de tiers à l'agrément des associés, faute de quoi les parts ne se cèdent qu'avec l'accord de tous (article 1861). Cette transmission ne supprime pas les droits de donation ni de succession : ils portent sur la valeur des parts (voir succession).
3. Une gestion à plusieurs
La SCI est gérée par une ou plusieurs personnes, associées ou non (article 1846 du Code civil), désignées par les statuts ou par un acte distinct. Dans leurs rapports avec les associés, les gérants accomplissent tous les actes de gestion que demande l'intérêt de la société (article 1848). Ils rendent compte de leur gestion au moins une fois par an (article 1856). Là où une indivision exige l'accord des deux tiers des droits pour administrer et l'unanimité pour vendre (article 815-3), la SCI permet à un seul gérant de signer un bail commercial, de relancer un locataire ou de faire des travaux. Voir gérant de SCI.
4. Des statuts sur mesure
La SCI repose sur un contrat (article 1832 du Code civil) : les associés y fixent la répartition des parts, les pouvoirs du gérant, les majorités des décisions collectives, la clause d'agrément, les règles de sortie et d'évaluation des parts, le sort des parts au décès. À défaut de clause contraire, les statuts ne se modifient qu'à l'unanimité (article 1836). Il n'existe pas de capital minimum, et un apport en numéraire comme en nature est possible : l'apport en société d'un immeuble en est le cas typique, et la valeur d'apport doit alors être établie avec soin.
5. Une option fiscale : impôt sur le revenu ou impôt sur les sociétés
Par défaut, la SCI relève du régime des sociétés de personnes (article 8 du CGI) : elle ne paie pas l'impôt, et chaque associé est imposé sur sa quote-part du résultat, en revenus fonciers lorsque l'immeuble est loué nu. Elle peut opter pour l'impôt sur les sociétés (article 239 du CGI), ce qui permet d'amortir l'immeuble et de déduire les charges, au prix d'une imposition des dividendes chez l'associé et d'une plus-value calculée sur la valeur comptable. Elle y est soumise de plein droit dès qu'elle exerce une activité commerciale (article 206, 3 du CGI). La renonciation à l'option reste possible jusqu'au cinquième exercice qui suit l'option, puis devient définitive : ce choix se prépare avec un expert-comptable ou un avocat fiscaliste, et la plus-value immobilière relève de règles différentes selon le régime.
Les limites de la SCI : responsabilité, formalités, fiscalité
Les atouts de la SCI se paient. Quatre points reviennent dans les dossiers.
Une responsabilité indéfinie, non solidaire
Contrairement aux associés d'une SARL ou d'une SAS, les associés d'une SCI répondent indéfiniment des dettes de la société, à proportion de leur part dans le capital (article 1857 du Code civil). Cette responsabilité n'est pas solidaire, et les créanciers ne peuvent poursuivre un associé qu'après avoir vainement poursuivi la société (article 1858). En pratique, un prêt immobilier consenti à une SCI est le plus souvent assorti de la caution personnelle des associés.
Des formalités et des frais
Une SCI se crée par des statuts écrits, une immatriculation et une déclaration des bénéficiaires effectifs (article L.561-46 du Code monétaire et financier). Chaque année, le gérant rend compte aux associés, qui approuvent les comptes ; la SCI dépose sa déclaration de résultats, et à l'impôt sur les sociétés elle tient une comptabilité complète. Les frais d'un expert-comptable s'ajoutent à ceux de la création et des changements de statuts.
Une fiscalité à manier avec prudence
À l'impôt sur les sociétés, les amortissements allègent le résultat mais majorent la plus-value de cession, et les dividendes versés aux associés sont imposés à leur tour. À l'impôt sur le revenu, les associés sont imposés sur leur quote-part même lorsqu'ils ne perçoivent rien, et la cession de l'immeuble suit le régime des plus-values des particuliers, avec abattements selon la durée de détention. Une SCI qui exerce une activité commerciale, par exemple en louant en meublé, est soumise de plein droit à l'impôt sur les sociétés.
L'impôt sur la fortune immobilière et l'apport d'un immeuble
Les parts de SCI entrent dans l'assiette de l'impôt sur la fortune immobilière à proportion de la valeur des immeubles qu'elles représentent, nette des dettes (articles 964 et 965 du CGI), sous réserve des règles applicables aux biens professionnels. L'apport d'un immeuble à la SCI se fait par acte notarié, et ses conséquences fiscales dépendent du statut du propriétaire et du régime de la société : il se prépare avant la signature, jamais après.
SCI, indivision, SNC, SARL : quelle structure choisir ?
La SCI n'est pas toujours la meilleure réponse. Quatre structures se rencontrent pour détenir un immeuble ; elles se distinguent par la personnalité morale, la responsabilité des associés et le régime fiscal par défaut.
| Structure | Nature | Responsabilité des associés | Régime fiscal par défaut |
|---|---|---|---|
| Indivision | Pas de société ni de personnalité morale | Chaque indivisaire répond sur ses biens | Impôt sur le revenu de chaque indivisaire |
| SCI | Société civile | Indéfinie, non solidaire, à proportion des parts (articles 1857 et 1858 du Code civil) | Impôt sur le revenu ; impôt sur les sociétés sur option |
| SNC | Société commerciale | Indéfinie et solidaire (article L.221-1 du Code de commerce) | Impôt sur le revenu ; impôt sur les sociétés sur option |
| SARL ou SAS | Société commerciale | Limitée aux apports (articles L.223-1 et L.227-1 du Code de commerce) | Impôt sur les sociétés, avec une option pour l'impôt sur le revenu dans des cas limités |
SCI ou indivision
L'indivision est l'état naturel d'un bien détenu à plusieurs, par exemple après une succession. Elle ne coûte rien à créer, mais les actes de disposition exigent l'unanimité, et nul ne peut être contraint d'y rester (article 815 du Code civil). La SCI organise la gestion et la sortie, au prix des formalités décrites plus haut.
SCI ou SNC
La SNC est une société commerciale dont les associés sont commerçants et répondent indéfiniment et solidairement des dettes (article L.221-1 du Code de commerce). Elle convient lorsque l'immeuble sert une activité commerciale ; pour une simple détention de murs, la SCI est moins risquée pour les associés, sa responsabilité n'étant pas solidaire.
SCI ou SARL, SAS
Dans une SARL ou une SAS, la responsabilité est limitée aux apports et l'impôt sur les sociétés s'applique en principe. La détention d'un immeuble y est possible, mais la société étant commerciale, elle ne bénéficie pas du régime des plus-values des particuliers. Voir aussi la holding immobilière, qui organise la détention d'immeubles par une société mère.
La SCI et les murs commerciaux
Pour un chef d'entreprise, un artisan ou un investisseur, la SCI sert d'abord à séparer les murs de l'exploitation.
Séparer les murs et l'exploitation
L'entreprise exploite le local ou l'entrepôt ; la SCI, détenue par le dirigeant ou sa famille, en est propriétaire et le lui loue dans le cadre d'un bail commercial. Les créanciers de l'exploitation ne peuvent pas saisir un immeuble qui appartient à la société, sauf caution personnelle des associés ou confusion des patrimoines, qui permet d'étendre une procédure collective (article L.621-2 du Code de commerce). Au moment de la cession de l'entreprise, les murs restent dans la famille et le loyer devient un revenu.
Un loyer à la valeur locative
Le loyer payé par l'entreprise à la SCI doit rester proche de la valeur locative de marché. Un loyer trop élevé appauvrit l'exploitation ; un loyer trop bas prive la SCI de revenus et peut être remis en cause par l'administration fiscale. La valeur locative se détermine par comparaison avec des locaux de même usage, et un rapport d'expertise la justifie.
TVA et option sur les loyers
Les loyers de locaux nus à usage professionnel sont en principe exonérés de TVA, mais la SCI peut opter pour leur assujettissement (article 260, 2° du CGI), ce qui lui permet de récupérer la TVA sur le prix d'acquisition ou sur les travaux lorsque le locataire est lui-même assujetti. L'option engage la SCI pour une longue durée : voir option pour la TVA.
Les avantages de la SCI dans l'expertise immobilière
Les avantages d'une SCI dépendent de la valeur de ce qu'elle détient. Quatre moments appellent une évaluation indépendante : l'apport d'un immeuble, la donation ou la cession de parts, le calcul de l'impôt sur la fortune immobilière et le règlement d'un désaccord entre associés.
À l'apport, la valeur de l'immeuble fixe le nombre de parts remises à l'associé et protège les autres associés comme l'apporteur. À la donation, la valeur des parts se déduit de la valeur vénale des immeubles, nette des dettes de la société. Pour l'impôt sur la fortune immobilière, elle fixe l'assiette. En cas de contestation sur le prix de cession ou de rachat de droits sociaux, l'article 1843-4 du Code civil prévoit l'intervention d'un expert désigné par les parties ou par le président du tribunal, qui se prononce sur la valeur. La fiche valeur vénale en cas de succession suit la même démarche.
L'expert visite l'immeuble, relève sa surface, son état, son bail et ses charges, le rapproche des documents de la société, statuts, comptes, baux, état des dettes, et l'évalue par comparaison, par le revenu s'il est loué et, selon le cas, par son coût de remplacement. Les parts se valorisent à partir de cet actif net. La mission et ses livrables sont décrits dans la page consacrée à l'expertise immobilière et les procédés dans celle des méthodes d'évaluation.
La valeur est établie par un expert indépendant des parties, du notaire et de tout intermédiaire. Au sein du réseau, Jean-Louis Flavien, Conseil Expert partenaire, MRICS et AACI, exerce l'expertise immobilière depuis 1992, y compris en mission judiciaire, sans activité de transaction. L'offre TVA offerte sur le rapport d'expertise s'adresse aux propriétaires non assujettis, par exemple le bailleur particulier d'un local d'activités, l'associé d'une SCI familiale ou l'héritier. Cette fiche présente le droit français ; les sociétés immobilières de Belgique, du Luxembourg, de Suisse romande ou d'Andorre relèvent de leur propre droit, qui n'est pas traité ici. ProtorMundi informe et transmet la demande ; il ne délivre ni consultation juridique, ni conseil fiscal, ni conseil sur le choix d'une structure.
Questions fréquentes sur les avantages de la SCI
Quel est le principal avantage d'une SCI ?
Le principal avantage d'une SCI est de détenir un immeuble à plusieurs au travers de parts sociales : la société, qui a la personnalité morale, possède les murs, et chaque associé possède des parts qu'il peut donner, léguer ou céder sans diviser l'immeuble. Les statuts organisent la gestion, l'entrée et la sortie des associés.
Quels sont les inconvénients d'une SCI ?
Les associés répondent indéfiniment des dettes de la société, à proportion de leurs parts (article 1857 du Code civil), après poursuite préalable et vaine de la société (article 1858). S'y ajoutent des formalités annuelles, des frais de création et de tenue des comptes, et une fiscalité à choisir avec soin entre l'impôt sur le revenu et l'impôt sur les sociétés.
SCI à l'IR ou à l'IS : que choisir ?
Par défaut, la SCI est soumise à l'impôt sur le revenu : chaque associé est imposé sur sa quote-part du résultat, en revenus fonciers pour une location nue. Elle peut opter pour l'impôt sur les sociétés (article 239 du CGI) et y est soumise de plein droit si elle exerce une activité commerciale (article 206, 3 du CGI). La renonciation à l'option reste possible jusqu'au cinquième exercice qui suit l'option : le choix se fait avec un expert-comptable ou un avocat fiscaliste.
Une SCI facilite-t-elle la transmission d'un immeuble ?
Oui, car on transmet des parts et non l'immeuble : une donation de parts peut être fractionnée entre plusieurs enfants, démembrée en nue-propriété et usufruit, et chaque parent bénéficie d'un abattement de 100 000 euros par enfant, renouvelable tous les quinze ans (articles 779 et 784 du CGI). Le décès d'un associé ne dissout pas la société, qui continue avec ses héritiers sauf clause contraire (article 1870 du Code civil). Les droits de donation et de succession restent dus sur la valeur des parts.
Une SCI est-elle utile pour détenir des murs commerciaux ?
Oui, lorsque l'on veut séparer les murs de l'exploitation : l'entreprise locataire verse un loyer à la SCI dans le cadre d'un bail commercial, et les créanciers de l'exploitation ne peuvent pas saisir un immeuble qui appartient à la société, sauf cautions personnelles ou confusion des patrimoines. Le loyer doit rester proche de la valeur locative de marché.
Quelle différence entre une SCI et une indivision ?
L'indivision n'a pas de personnalité morale ni de statuts : les actes d'administration se décident à la majorité des deux tiers des droits indivis et les actes de disposition à l'unanimité (article 815-3 du Code civil), et nul ne peut être contraint de rester dans l'indivision (article 815). La SCI organise la gestion par des statuts et un gérant, et se transmet par parts.
Faire estimer un immeuble ou des parts de SCI
Pour connaître la valeur vénale ou locative d'un local commercial, d'un entrepôt ou d'un immeuble que vous apportez à une SCI, que vous donnez en parts ou que vous détenez déjà en société, indiquez le type de bien, sa localisation, sa surface et le motif de la demande (apport, donation, succession, vente, désaccord entre associés) : la demande est transmise à un Conseil Expert partenaire, qui établit le devis de l'expertise.
Devis : Demander un devis d'expertise immobilière
Formulaire : formulaire de contact
Téléphone : 06 51 89 59 26