
Bâtiment : définition en immobilier d'entreprise
Quelle est la définition d'un bâtiment ?
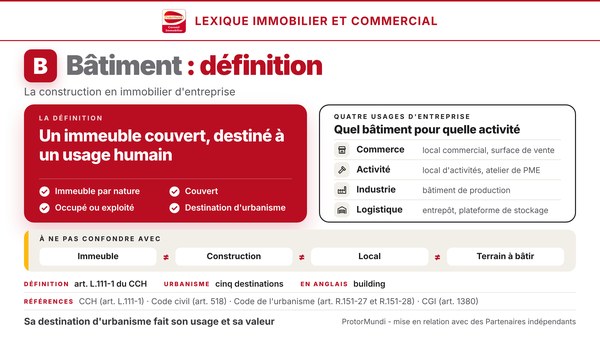
Un bâtiment est un bien immeuble couvert, destiné à accueillir une occupation, une activité ou tout autre usage humain : c'est la définition de l'article L.111-1 du Code de la construction et de l'habitation. Dans le secteur de l'immobilier, il existe une grande variété de biens qui se confondent à la fois dans leur aspect (immeuble, édifice, construction) et dans leur définition juridique, variable selon le code utilisé. Pour une entreprise, le mot désigne le plus souvent un local commercial, un atelier, une usine ou un entrepôt, dont la destination d'urbanisme conditionne l'usage et la valeur. Cette fiche du lexique s'en tient à la notion, dans le cadre du droit français ; chaque type de bâtiment a sa propre fiche, comme l'entrepôt ou l'usine.
Points clés
- Définition : le bâtiment est un bien immeuble couvert, destiné à accueillir une occupation, une activité ou tout autre usage humain (article L.111-1 du Code de la construction et de l'habitation).
- Immeuble par nature : le Code civil range les bâtiments, comme le fonds de terre qui les porte, parmi les immeubles par nature (article 518).
- Destination d'urbanisme : le Code de l'urbanisme classe les bâtiments en cinq destinations et en sous-destinations, dont le commerce de détail, l'industrie et l'entrepôt.
- Règles propres : sécurité incendie, accessibilité, performance énergétique et garanties du constructeur dépendent de l'usage du bâtiment et de sa taille.
- Valeur : un bâtiment s'évalue avec son terrain ; sa destination, son état et sa capacité à servir à d'autres entreprises font sa valeur.
Définition du bâtiment
Le bâtiment est un bien immeuble couvert, destiné à accueillir une occupation, une activité ou tout autre usage humain. Il fait partie des biens immobiliers et se distingue de l'ouvrage qui n'abrite personne, comme un pont, une voirie ou un mur de soutènement.
Que veut dire bâtiment ?
Le bâtiment est une des composantes de la catégorie des biens immobiliers du secteur économique de l'immobilier. Ce terme générique, très largement associé au domaine de la construction, désigne un bâti élevé et couvert ayant une fonction : loger une population, abriter une activité industrielle dans des locaux d'activités, une activité commerciale dans des locaux commerciaux, ou une exploitation agricole. Un même ensemble peut se composer de plusieurs corps de bâtiments, reliés ou non entre eux, par exemple un bâtiment de bureaux d'accompagnement accolé à une halle de production. Le mot désigne aussi, au pluriel, le secteur économique de la construction : on parle des métiers du bâtiment.
La définition du Code de la construction et de l'habitation
Depuis le 1er juillet 2021, l'article L.111-1 du Code de la construction et de l'habitation définit le bâtiment comme un bien immeuble couvert et destiné à accueillir une occupation, une activité ou tout autre usage humain. Deux critères suffisent donc : une couverture et un usage humain. Le texte n'exige pas que le bâtiment soit clos sur toutes ses faces : un hangar ouvert sur un ou plusieurs côtés répond à la définition dès lors qu'il est couvert et utilisé pour une activité. Le même article définit la construction comme l'édification d'un bâtiment nouveau ou l'extension d'un bâtiment existant : la construction est l'opération, le bâtiment en est le résultat.
Un immeuble par nature
Pour le Code civil, « les fonds de terre et les bâtiments sont immeubles par leur nature » (article 518). Le bâtiment suit le sort du terrain : la propriété du sol emporte celle du dessus (article 552), et toute construction est présumée faite par le propriétaire du terrain et lui appartenir, sauf preuve contraire (article 553). Il existe des exceptions organisées par contrat, comme le bail à construction, qui laisse le preneur propriétaire des bâtiments qu'il édifie jusqu'à la fin du bail. Les équipements attachés au bâtiment pour son exploitation peuvent eux-mêmes devenir immeubles par destination.
Bâti et non bâti pour l'impôt
La fiscalité locale oppose les propriétés bâties aux terrains nus. L'article 1380 du Code général des impôts soumet les propriétés bâties à la taxe foncière sur les propriétés bâties, et l'article 1381 y assimile notamment les installations destinées à abriter des personnes ou des biens ou à stocker des produits. L'administration fiscale retient les constructions fixées au sol à perpétuelle demeure : un bâtiment démontable posé sans fondation peut ainsi échapper à l'impôt, alors qu'il reste un bâtiment au sens du Code de la construction. La valeur locative d'un bâtiment professionnel sert aussi d'assiette à la cotisation foncière des entreprises.
Quelle destination d'urbanisme pour un bâtiment d'entreprise ?

Cinq destinations et leurs sous-destinations
L'article R.151-27 du Code de l'urbanisme répartit les constructions en cinq destinations : l'exploitation agricole et forestière ; l'habitation ; le commerce et les activités de service ; les équipements d'intérêt collectif et services publics ; les autres activités des secteurs primaire, secondaire ou tertiaire. L'article R.151-28 les divise en sous-destinations, que définit un arrêté du 10 novembre 2016. Le plan local d'urbanisme autorise ou interdit chacune d'elles zone par zone : un entrepôt n'est pas admis partout où un commerce l'est.
| Destination | Sous-destination | Exemples de bâtiments |
|---|---|---|
| Commerce et activités de service | Artisanat et commerce de détail | Magasin, laboratoire avec point de vente, atelier ouvert à la clientèle |
| Commerce de gros | Bâtiment de négoce, libre-service de gros réservé aux professionnels | |
| Activités de services avec accueil d'une clientèle | Agence, salle de sport, centre de services | |
| Autres activités des secteurs primaire, secondaire ou tertiaire | Industrie | Usine, atelier de production, bâtiment artisanal du secteur de la construction |
| Entrepôt | Entrepôt de stockage, plateforme logistique, entrepôt frigorifique | |
| Cuisine dédiée à la vente en ligne | Cuisine de production livrée sans accueil du public |
Changer la destination d'un bâtiment
Transformer un entrepôt en surface de vente, ou un atelier en commerce, est un changement de destination. Il exige une déclaration préalable (article R.421-17 du Code de l'urbanisme) ou, si les travaux modifient les structures porteuses ou la façade, un permis de construire (article R.421-14). Le règlement de la zone doit autoriser la nouvelle destination. Le changement peut aussi imposer une mise aux normes de sécurité et d'accessibilité si le bâtiment se met à recevoir du public.
Ce que la destination change pour la valeur
Deux bâtiments identiques n'ont pas la même valeur si l'un peut accueillir un commerce et l'autre seulement un entrepôt : le loyer d'une surface de vente dépasse de loin celui d'une surface de stockage. Avant d'acheter, de louer ou de faire évaluer un bâtiment, on vérifie donc sa destination régulière, celle qu'autorise le dernier permis de construire, et ce que le plan local d'urbanisme permet d'en faire. Le bail commercial, de son côté, fixe les activités autorisées dans les lieux, indépendamment de l'urbanisme.
Les règles qui s'appliquent à un bâtiment d'entreprise
Le régime d'un bâtiment dépend de ce qu'on y fait, de qui y entre et de sa taille. Quatre familles de règles comptent pour une entreprise.
Sécurité incendie : public, salariés et stockage
Un bâtiment qui reçoit des clients est un établissement recevant du public au sens de l'article R.143-2 du Code de la construction et de l'habitation, classé par type et par catégorie selon son effectif. Un bâtiment où travaillent des salariés relève aussi du Code du travail, qui impose au maître d'ouvrage des règles de conception des lieux de travail, dont les dégagements et le désenfumage (articles R.4211-1 et suivants). Un entrepôt qui stocke de grandes quantités de matières combustibles peut enfin relever des installations classées, au titre de la rubrique 1510 de la nomenclature.
Performance énergétique et toitures
Les bâtiments à usage tertiaire de plus de 1 000 m² doivent réduire leur consommation d'énergie finale de 40 % en 2030, 50 % en 2040 et 60 % en 2050 par rapport à une année de référence (article L.174-1 du Code de la construction et de l'habitation). Les systèmes de chauffage et de climatisation les plus puissants doivent être pilotés par un système d'automatisation, en application du décret BACS. Les bâtiments commerciaux, industriels, artisanaux et les entrepôts neufs, ou lourdement rénovés, de plus de 500 m² d'emprise au sol doivent couvrir une partie de leur toiture de panneaux solaires ou de végétation (article L.171-4).
Garanties du constructeur
Le constructeur d'un bâtiment répond pendant dix ans des dommages qui compromettent sa solidité ou le rendent impropre à sa destination : c'est la garantie décennale de l'article 1792 du Code civil. S'y ajoutent la garantie de parfait achèvement d'un an (article 1792-6) et la garantie de bon fonctionnement de deux ans pour les équipements dissociables (article 1792-3). Le maître d'ouvrage souscrit en principe une assurance dommages-ouvrage avant l'ouverture du chantier (article L.242-1 du Code des assurances). Lors de la vente d'un bâtiment de moins de dix ans, l'acquéreur vérifie ces garanties dans l'acte.
Entretien et bâtiment menaçant ruine
Le propriétaire doit entretenir son bâtiment. Lorsque ses murs, sa toiture ou ses équipements présentent un danger pour les occupants ou les passants, le maire peut prescrire des travaux, voire interdire l'accès, par la procédure de police de la sécurité et de la salubrité des immeubles (articles L.511-1 et suivants du Code de la construction et de l'habitation). C'est la situation du bâtiment menaçant ruine. En location, la répartition des grosses réparations entre bailleur et preneur relève du bail et de l'article R.145-35 du Code de commerce.
Différences avec l'immeuble, la construction, le local et le terrain à bâtir
Plusieurs mots voisins se confondent avec le bâtiment dans le langage courant. La distinction compte dans un acte de vente, un bail ou un rapport d'expertise.
Différence entre bâtiment et immeuble
En droit, l'immeuble est une notion plus large : il comprend le terrain, les bâtiments et ce qui leur est attaché. Tout bâtiment est un immeuble, mais un terrain nu est aussi un immeuble. Dans le langage courant, « immeuble » désigne plutôt un bâtiment de plusieurs étages, d'habitation ou de bureaux.
Différence entre bâtiment et construction
Pour le Code de la construction et de l'habitation, la construction est l'opération qui édifie ou agrandit un bâtiment. Dans le Code de l'urbanisme, le mot a un sens plus large et englobe des ouvrages qui ne sont pas des bâtiments, comme une piscine, un mur ou une ombrière de parking.
Différence entre bâtiment et local
Le local est une partie de bâtiment affectée à un usage et occupée par une même personne : un bâtiment d'activités peut être divisé en plusieurs locaux, chacun loué par un bail distinct. Le bâtiment est l'enveloppe, le local l'espace que l'on vend ou que l'on loue.
Différence entre bâtiment et terrain à bâtir
Le terrain à bâtir est un terrain nu que les règles d'urbanisme rendent constructible. Il ne devient une propriété bâtie qu'une fois le bâtiment achevé. La distinction a des effets fiscaux, notamment pour la TVA immobilière et pour la taxe foncière.
Traduction en anglais : building
Bâtiment se traduit par building. Le bâtiment industriel se dit industrial building, l'entrepôt warehouse et le bâtiment construit sur mesure pour un utilisateur build-to-suit, que le lexique appelle bâtiment clé en main.
Le bâtiment dans l'expertise immobilière
Un bâtiment ne s'évalue jamais seul : sa valeur se lit avec celle du terrain qui le porte, de sa destination, de son état et de sa capacité à servir à d'autres entreprises que l'occupant actuel.
En comptabilité, le terrain ne s'amortit pas, alors que le bâtiment s'amortit par composants (gros œuvre, toiture, façades, installations techniques), chacun sur sa durée d'utilisation propre (article 214-9 du plan comptable général). En expertise, la valeur d'un bâtiment d'entreprise s'approche par comparaison avec des ventes de biens comparables, par le revenu locatif qu'il procure ou, pour un bâtiment très spécifique, par le coût de remplacement déprécié de la construction auquel on ajoute la valeur du terrain. Un bâtiment simple, bien desservi et facile à diviser intéresse beaucoup d'utilisateurs ; un bâtiment conçu pour un seul process industriel vaut d'abord pour celui qui l'exploite. La référence pour vendre, acheter ou transmettre est sa valeur vénale. La mission et ses livrables sont décrits dans la page consacrée à l'expertise immobilière, les approches dans les méthodes d'évaluation.
La valeur est établie par un expert indépendant des parties, du notaire et de tout intermédiaire. Au sein du réseau, Jean-Louis Flavien, Conseil Expert partenaire, MRICS et AACI, exerce l'expertise immobilière depuis 1992, y compris en mission judiciaire, sans activité de transaction. L'offre TVA offerte sur le rapport d'expertise s'adresse aux propriétaires non assujettis, par exemple l'ancien commerçant qui a conservé les murs de son bâtiment, ou ses héritiers. ProtorMundi informe et transmet la demande ; il ne délivre ni consultation juridique ni conseil fiscal ou comptable.
Questions fréquentes sur la définition du bâtiment
Qu'est-ce qu'un bâtiment ?
Un bâtiment est un bien immeuble couvert, destiné à accueillir une occupation, une activité ou tout autre usage humain, selon l'article L.111-1 du Code de la construction et de l'habitation. Le Code civil le range parmi les immeubles par nature, avec le terrain qui le porte.
Quelle est la différence entre un bâtiment et un immeuble ?
L'immeuble est une notion juridique plus large : il comprend le terrain, les bâtiments et ce qui leur est attaché. Tout bâtiment est un immeuble, mais un terrain nu en est un aussi. Dans le langage courant, immeuble désigne plutôt un bâtiment de plusieurs étages.
Comment changer la destination d'un bâtiment ?
Il faut une déclaration préalable ou, si les travaux touchent aux structures porteuses ou à la façade, un permis de construire (articles R.421-17 et R.421-14 du Code de l'urbanisme). Le plan local d'urbanisme doit autoriser la nouvelle destination dans la zone.
Un bâtiment s'amortit-il ?
Oui, en comptabilité, la construction s'amortit par composants (gros œuvre, toiture, façades, installations techniques), chacun sur sa durée d'utilisation. Le terrain qui porte le bâtiment ne s'amortit pas : on sépare donc les deux valeurs à l'achat.
Comment dit-on bâtiment en anglais ?
Bâtiment se traduit par building. Un bâtiment industriel se dit industrial building, un entrepôt warehouse, et un bâtiment construit sur mesure pour un utilisateur build-to-suit.
Faire estimer un bâtiment d'entreprise
Pour connaître la valeur d'un bâtiment commercial, d'un atelier, d'une usine ou d'un entrepôt, indiquez le type de bâtiment, sa localisation, sa surface, sa destination et le motif de la demande (vente, achat, apport à une société, succession, donation) : la demande est transmise à un Conseil Expert partenaire, qui établit le devis de l'expertise.
Devis : Demander un devis d'expertise immobilière
Formulaire : formulaire de contact
Téléphone : 06 51 89 59 26