
Local : définition en immobilier d'entreprise
Qu'est-ce qu'un local ?
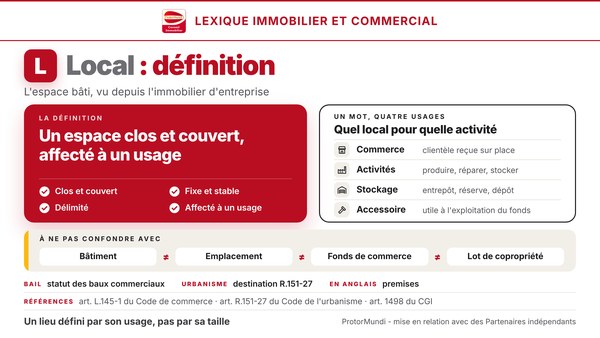
Un local est un espace clos et couvert, délimité à l'intérieur d'un bâtiment ou formant un bâtiment à lui seul, et affecté à un usage déterminé : commerce, production, stockage, bureau ou habitation. Le mot vient du latin localis, « qui se rapporte au lieu ». En immobilier d'entreprise, il ne prend tout son sens qu'avec l'usage qui le qualifie : local commercial, local d'activités, local de stockage, local accessoire. Cette qualification commande le bail applicable, la destination d'urbanisme, la fiscalité et, au bout du compte, la valeur du bien. Cette fiche du lexique s'en tient à la notion de local, dans le cadre du droit français ; la construction qui l'abrite est traitée dans la fiche bâtiment, et la catégorie de bien qui réunit production, stockage et bureaux dans la fiche local d'activité.
Points clés
- Définition : un local est un espace clos et couvert, délimité, fixe et affecté à un usage déterminé.
- Aucune définition légale unique : le Code de commerce, le Code de l'urbanisme, le Code de la construction et le Code général des impôts emploient le mot, chacun pour ses propres règles.
- Un mot qui se qualifie : local commercial, local d'activités, local de stockage, local accessoire ou local professionnel, selon l'usage.
- Des effets concrets : la qualification décide du bail applicable (article L.145-1 du Code de commerce), de la destination d'urbanisme (article R.151-27 du Code de l'urbanisme) et de l'imposition.
- À ne pas confondre : le bâtiment qui l'abrite, le simple emplacement non clos, le fonds de commerce qui y est exploité et le lot de copropriété qui le décrit.
Définition du local

Origine du mot local
Local vient du latin localis, dérivé de locus, le lieu. Le mot est d'abord un adjectif, qui rattache une chose à un lieu : une collectivité locale, une coutume locale, la couleur locale. Employé comme nom, il désigne ensuite un lieu aménagé et affecté à un usage. Le pluriel « locaux » sert couramment à nommer l'ensemble des surfaces qu'occupe une entreprise : on parle des locaux d'une société comme de son adresse physique.
Une notion sans définition légale unique
Aucun texte ne définit le local de façon générale. L'article L.145-1 du Code de commerce applique le statut des baux commerciaux aux baux des « immeubles ou locaux » dans lesquels un fonds est exploité, sans définir le mot. Le Code de l'urbanisme raisonne en destinations, le Code de la construction et de l'habitation en usages, le Code général des impôts en locaux professionnels, commerciaux, industriels ou d'habitation. C'est le rapprochement de ces textes et de la jurisprudence qui fait apparaître des critères communs, présentés ci-dessous.
Partie d'immeuble ou bâtiment entier
Un local peut occuper une partie d'immeuble, comme une boutique en pied d'immeuble ou une cellule dans un parc d'activités, ou former un bâtiment à lui seul, comme un entrepôt isolé sur son terrain. Il peut appartenir à une copropriété, à une société civile immobilière ou à un propriétaire unique : sa nature de local ne dépend pas de son régime de propriété, mais de ses caractéristiques physiques et de son affectation.
Les quatre critères d'un local
Quatre critères reviennent dans les textes et dans les décisions des tribunaux, en particulier lorsqu'il s'agit de savoir si un bail relève du statut des baux commerciaux. Ils s'apprécient ensemble, au cas par cas.
Clos et couvert
Un local est fermé sur ses côtés et protégé par une toiture ou par un plancher haut. Un terrain nu, une aire de stationnement à ciel ouvert ou un auvent ne sont pas des locaux. Le statut des baux commerciaux peut toutefois s'étendre à un terrain nu lorsque des constructions à usage commercial, industriel ou artisanal y ont été édifiées avec le consentement exprès du propriétaire (article L.145-1, I, 2° du Code de commerce), ou lorsqu'il sert de local accessoire.
Fixe et stable
Le local est attaché durablement au sol ou à une construction. Un kiosque démontable, un stand de marché ou un véhicule aménagé n'en sont pas, faute de fixité. Les tribunaux examinent ce critère avec attention pour les espaces installés dans un centre commercial ou une gare : la stabilité de l'installation et la durée de l'occupation y pèsent autant que la nature des matériaux.
Délimité et privatif
Le local occupe une surface identifiable et mesurable, dont l'occupant a la jouissance exclusive. Cette délimitation permet de le décrire dans un bail ou dans un acte de vente, d'en mesurer la surface utile brute et d'en fixer le loyer. Un espace partagé sans limite matérielle, où l'occupant n'a ni autonomie ni exclusivité, ne constitue en général pas un local au sens du statut des baux commerciaux.
Affecté à un usage
Un local sert à quelque chose : vendre, produire, stocker, recevoir une clientèle, travailler ou loger. Cette affectation se lit à trois niveaux indépendants, qu'il faut vérifier séparément : la destination d'urbanisme, l'usage au sens du Code de la construction et de l'habitation, et la destination contractuelle prévue par le bail ou par le règlement de copropriété. La fiche usage et destination du lexique précise ces trois notions.
Les types de locaux en immobilier d'entreprise
Le mot local appelle presque toujours un complément. En immobilier d'entreprise, le complément décrit l'usage, et l'usage renvoie à une destination d'urbanisme et à un contrat de location habituel.
| Type de local | Usage | Destination d'urbanisme | Contrat habituel |
|---|---|---|---|
| Local commercial | Vendre, accueillir une clientèle | Commerce et activités de service | Bail commercial |
| Local d'activités | Produire, réparer, stocker, gérer | Autres activités : industrie, entrepôt | Bail commercial |
| Local de stockage | Entreposer des marchandises ou du matériel | Autres activités : entrepôt | Bail commercial |
| Local accessoire | Réserve, atelier, parking utiles au fonds | Celle du local principal (article R.151-29) | Compris dans le bail commercial |
| Local professionnel | Exercer une activité libérale | Autres activités : bureau | Bail professionnel |
| Local d'habitation | Loger | Habitation | Bail d'habitation (loi du 6 juillet 1989) |
Le local commercial
Le local commercial accueille l'exploitation d'un fonds de commerce ou d'un fonds artisanal et reçoit sa clientèle. Sa valeur dépend de sa commercialité : l'emplacement, le linéaire de vitrine, la surface de vente et la destination autorisée par le bail. Les points propres à sa location sont détaillés dans la page consacrée à la location d'un local commercial.
Le local d'activités
Le local d'activités réunit sous un même toit une partie de production ou d'atelier, une partie de stockage et souvent quelques bureaux. C'est une catégorie de marché plus qu'une catégorie juridique, décrite dans la fiche local d'activité.
Le local de stockage
Le local de stockage sert à entreposer des marchandises, des matières ou du matériel, sans vente sur place. Au-delà d'une certaine taille et d'un certain équipement, on parle d'entrepôt. En Île-de-France, ces locaux entrent dans l'assiette d'une taxe annuelle propre, prévue par l'article 231 ter du Code général des impôts.
Le local accessoire
Le local accessoire est distinct du local principal mais nécessaire à l'exploitation du fonds : réserve, atelier, garage. L'article L.145-1, I, 1° du Code de commerce lui étend le statut des baux commerciaux lorsque sa privation compromettrait l'exploitation du fonds. S'il appartient à un autre propriétaire, il faut en outre que la location ait été faite en vue de l'utilisation jointe que le preneur lui destinait, et que cette destination ait été connue du bailleur lors de la signature du bail.
Le local monovalent
Le local monovalent est construit ou aménagé en vue d'une seule utilisation, comme un hôtel, un cinéma ou une station-service, et ne pourrait en recevoir une autre sans travaux importants. L'article R.145-10 du Code de commerce permet d'en fixer le loyer selon les usages de la branche d'activité, ce qui fait échapper le loyer de renouvellement au plafonnement.
Le local professionnel et le local d'habitation
Le local professionnel accueille une activité qui n'est ni commerciale, ni artisanale, ni industrielle, le plus souvent une profession libérale ; sa location relève du bail professionnel de l'article 57 A de la loi du 23 décembre 1986. Le local d'habitation, enfin, sert au logement et relève d'un régime protecteur distinct : dans certaines communes, le transformer en local d'entreprise suppose une autorisation de changement d'usage (article L.631-7 du Code de la construction et de l'habitation).
Pourquoi bien qualifier un local : bail, urbanisme et fiscalité
La qualification d'un local n'est pas une affaire de vocabulaire. Elle décide des règles qui s'appliquent au propriétaire comme à l'occupant, et elle se vérifie avant toute signature.
Le local et le bail commercial
Le bail commercial suppose réunies trois conditions principales : un local au sens des critères décrits plus haut, un fonds commercial, industriel ou artisanal qui y est exploité, et un preneur immatriculé au registre du commerce et des sociétés ou au registre national des entreprises (article L.145-1 du Code de commerce). Le statut ouvre une durée d'au moins neuf ans, le droit au renouvellement et, à défaut, une indemnité d'éviction. Les règles du statut sont présentées dans la fiche bail commercial.
Destination d'urbanisme et changement de destination
L'article R.151-27 du Code de l'urbanisme range les constructions en cinq destinations, que l'article R.151-28 subdivise en sous-destinations : artisanat et commerce de détail, commerce de gros, activités de service avec accueil d'une clientèle, industrie, entrepôt, bureau, entre autres. Selon l'article R.151-29, les locaux accessoires sont réputés avoir la même destination que le local principal. Passer d'une destination à une autre est un changement de destination : il relève d'une déclaration préalable lorsqu'il ne s'accompagne d'aucuns travaux sur les structures porteuses ou la façade (article R.421-17), et d'un permis de construire dans le cas contraire (article R.421-14), sous réserve des règles du plan local d'urbanisme.
La fiscalité du local
La fiscalité française repose en grande partie sur la localisation des locaux, qu'il s'agisse d'impôts directs ou indirects. Le propriétaire d'un local acquitte la taxe foncière sur les propriétés bâties (article 1380 du Code général des impôts), assise sur une valeur locative calculée différemment selon la nature du local : grille tarifaire par catégorie et par secteur pour les locaux professionnels et commerciaux (article 1498), méthode comptable pour les établissements industriels (articles 1499 et 1500). L'entreprise qui l'occupe paie la cotisation foncière des entreprises, dont la base est la valeur locative des biens qu'elle utilise. Un local commercial laissé vide plus de deux ans peut enfin supporter la taxe sur les friches commerciales (article 1530), là où la commune l'a instituée.
Sécurité, travail et énergie
D'autres règles dépendent de ce que l'on fait du local. S'il reçoit du public, il devient un établissement recevant du public au sens de l'article R.143-2 du Code de la construction et de l'habitation, soumis aux règles de sécurité incendie et d'accessibilité. S'il accueille des salariés, il doit respecter les règles des lieux de travail des articles R.4211-1 et suivants du Code du travail. Un local à usage tertiaire, seul ou avec d'autres, d'au moins 1 000 m² entre dans le champ du décret tertiaire (article L.174-1 du même code), et certaines activités de stockage ou de production relèvent de la réglementation des installations classées.
Différences avec le bâtiment, l'emplacement, le fonds de commerce et le lot de copropriété
Plusieurs notions voisines se mêlent dans le langage courant et dans les annonces. Les séparer évite des erreurs de qualification et de chiffrage.
| Notion | Ce qu'elle désigne | Ce qui la distingue du local |
|---|---|---|
| Bâtiment | Une construction couverte destinée à un usage humain | Il peut contenir plusieurs locaux, ou n'en former qu'un |
| Emplacement | Un espace non clos dans un magasin ou une galerie, ou la qualité de la situation d'un commerce | Sans clôture, fixité ni exclusivité, ce n'est pas un local |
| Fonds de commerce | Clientèle, droit au bail, enseigne, matériel | Un bien meuble incorporel, exploité dans le local |
| Lot de copropriété | Une partie privative et une quote-part de parties communes | Une unité de propriété, qui peut décrire un local |
Différence entre local et bâtiment
Le bâtiment est la construction ; le local est l'espace affecté qu'elle abrite. Un immeuble de commerces en pied d'immeuble et de logements aux étages forme un seul bâtiment et compte plusieurs locaux, chacun avec sa destination. À l'inverse, un entrepôt isolé sur son terrain est à la fois un bâtiment et un local. La définition légale du bâtiment, donnée par l'article L.111-1 du Code de la construction et de l'habitation, figure dans la fiche bâtiment.
Différence entre local et emplacement
Le mot emplacement a deux sens. Dans les baux, il désigne un espace attribué à un exploitant à l'intérieur d'un magasin, d'une galerie marchande ou d'une gare, sans cloisons propres : faute d'être clos, fixe et privatif, il n'est en principe pas un local, et son occupation relève souvent d'une simple convention d'occupation. En matière de commercialité, l'emplacement désigne au contraire la qualité de la situation d'un local commercial au regard des flux de clientèle.
Différence entre local et fonds de commerce
Le fonds de commerce réunit la clientèle, le droit au bail, l'enseigne, le matériel et les marchandises. C'est un bien meuble incorporel, exploité dans le local sans se confondre avec lui. Les murs commerciaux et le fonds peuvent appartenir à des personnes différentes, se vendre séparément et s'évaluer selon des méthodes distinctes.
Différence entre local et lot de copropriété
Le lot de copropriété est une unité de propriété : une partie privative et une quote-part de parties communes, selon l'article 1er de la loi n° 65-557 du 10 juillet 1965. Un local peut correspondre à un lot, à plusieurs lots réunis, ou se trouver hors de toute copropriété. Dans un immeuble en copropriété, le règlement de copropriété fixe la destination de l'immeuble et peut limiter les activités admises dans chaque local.
Traduction en anglais : premises
Le local se traduit par premises, toujours au pluriel en anglais : business premises pour les locaux d'une entreprise, commercial premises ou retail unit pour un local commercial, industrial unit pour un local d'activités. L'adjectif anglais local signifie seulement « du lieu » : c'est un faux ami.
Le local dans l'expertise immobilière
Avant d'évaluer un local, l'expert le qualifie : sa nature, sa destination et le bail qui l'occupe décident des références de marché et de la méthode retenues.
L'expert commence par visiter et décrire le local : surfaces mesurées, état, équipements, accès, locaux accessoires. Il vérifie ensuite sa destination d'urbanisme, la clause de destination du bail et, en copropriété, le règlement de copropriété, car un local dont l'usage est limité ne vaut pas un local dont l'usage est large. Il recherche enfin s'il est occupé, à quel loyer et pour quelle durée restante, et s'il présente un caractère monovalent. Ces éléments orientent le choix entre la comparaison avec des ventes de locaux semblables et la capitalisation du revenu, puis fondent la valeur vénale ou la valeur locative que conclut le rapport. La mission et ses livrables sont décrits dans la page consacrée à l'expertise immobilière, les approches dans les méthodes d'évaluation.
La valeur est établie par un expert indépendant des parties, du notaire et de tout intermédiaire. Au sein du réseau, Jean-Louis Flavien, Conseil Expert partenaire, MRICS et AACI, exerce l'expertise immobilière depuis 1992, y compris en mission judiciaire, sans activité de transaction. L'offre TVA offerte sur le rapport d'expertise s'adresse aux propriétaires non assujettis, par exemple le particulier qui détient un local commercial en direct, l'associé d'une SCI familiale à l'impôt sur le revenu ou l'héritier. ProtorMundi informe et transmet la demande ; il ne délivre ni consultation juridique ni conseil fiscal ou comptable.
Questions fréquentes sur la définition du local
Qu'est-ce qu'un local ?
Un local est un espace clos et couvert, délimité, fixe et affecté à un usage déterminé : commerce, production, stockage, bureau ou habitation. Il occupe une partie d'immeuble ou forme un bâtiment à lui seul. Aucun texte ne le définit de façon générale : sa qualification se tire du Code de commerce, du Code de l'urbanisme et de la jurisprudence.
Quelle différence entre un local et un bâtiment ?
Le bâtiment est la construction, le local l'espace affecté qu'elle abrite. Un même bâtiment peut contenir plusieurs locaux, chacun avec sa destination, comme une boutique en rez-de-chaussée et des logements aux étages. Un entrepôt isolé sur son terrain est à la fois un bâtiment et un local.
Un stand ou un emplacement est-il un local ?
En principe non. Un stand ou un emplacement dans un magasin, une galerie ou une gare n'est pas un local s'il n'est ni clos, ni fixe, ni réservé à l'usage exclusif de l'exploitant. Son occupation relève alors d'une convention d'occupation et non du statut des baux commerciaux. Les tribunaux apprécient ces critères au cas par cas.
Qu'est-ce qu'un local accessoire ?
C'est un local distinct du local principal mais nécessaire à l'exploitation du fonds, comme une réserve, un atelier ou un garage. L'article L.145-1 du Code de commerce lui étend le statut des baux commerciaux lorsque sa privation compromettrait l'exploitation du fonds. En urbanisme, il a la même destination que le local principal (article R.151-29 du Code de l'urbanisme).
Quelle différence entre local commercial et local professionnel ?
Le local commercial accueille l'exploitation d'un fonds de commerce ou artisanal et sa location relève du bail commercial, avec droit au renouvellement. Le local professionnel accueille une activité libérale ; sa location relève du bail professionnel de l'article 57 A de la loi du 23 décembre 1986, d'une durée d'au moins six ans, sans droit au renouvellement.
Comment dit-on local en anglais ?
Local se traduit par premises, toujours au pluriel : business premises pour les locaux d'une entreprise, commercial premises ou retail unit pour un local commercial, industrial unit pour un local d'activités. L'adjectif anglais local est un faux ami, qui signifie seulement « du lieu ».
Faire estimer un local commercial, un entrepôt ou un local d'activités
Pour connaître la valeur vénale ou la valeur locative d'un local, indiquez sa localisation, sa nature, sa surface, sa destination, sa situation locative et le motif de la demande (vente, achat, location, renouvellement de bail, succession, donation) : la demande est transmise à un Conseil Expert partenaire, qui établit le devis de l'expertise.
Devis : Demander un devis d'expertise immobilière
Formulaire : formulaire de contact
Téléphone : 06 51 89 59 26